Analyste M&A : le métier de la fusion-acquisition, le stage et l'entretien
- M&A
- Métiers
La fusion-acquisition (M&A, pour mergers and acquisitions), c'est l'achat, la vente ou le rapprochement d'entreprises. L'analyste M&A occupe le poste d'entrée des équipes qui conseillent ces opérations, en banque d'affaires ou en boutique : il prépare les documents, valorise la société, compare les offres et suit l'opération jusqu'au closing. Voici ses missions, le déroulé d'un mandat de vente, quatre offres de rachat comparées pas à pas, puis le stage et l'entretien, d'après des offres datées.
Quatre lettres d'offre arrivent chez la banque qui organise la vente d'une société. La première annonce une valeur d'entreprise, la deuxième un prix pour les titres, la troisième glisse un complément de prix, la quatrième un multiple. Le vendeur pose une seule question : laquelle est la meilleure ? Y répondre fait partie du métier d'analyste M&A. Dans son offre de stage Large Cap (toujours en ligne le 16/11/2026), Rothschild & Co range l'« analyse d'offres » parmi les missions d'exécution des mandats.
Cette fiche métier s'adresse à l'étudiant qui découvre le M&A ou qui prépare un stage. Les faits viennent d'offres de Rothschild & Co, de Lazard, de BNP Paribas, d'Investec Advisory et de Largillière Finance, d'un témoignage publié par le Crédit Agricole et de sources de marché, lus le 28/10/2026 et revus le 16/11/2026. Entre ces deux dates, trois offres ont été retirées ou marquées comme indisponibles sur les sites qui les publiaient : celles de BNP Paribas CIB (Dogfinance), de BNP Paribas Cardif (site du groupe) et d'Investec Advisory (Welcome to the Jungle). Ce qu'elles disaient d'un profil ou d'un process reste un repère concret : nous les citons au passé, en le signalant. Tu n'y trouveras aucun salaire d'analyste en CDI : aucune des sources lues n'en donne un qui soit à la fois sourcé et daté.
L'analyste M&A en deux phrases
En banque d'affaires ou en boutique, l'analyste M&A travaille pour un client, le vendeur ou l'acheteur, jamais pour son propre compte : c'est un métier de conseil, dont il fait les analyses, les modèles et les documents. Il n'est pas seul : chez Largillière Finance, l'analyste travaille « en interaction quotidienne avec les Managers et les Associés » (offre consultée le 16/11/2026).
L'intitulé change d'un employeur à l'autre : « Analyste M&A » chez Largillière Finance et Investec Advisory, « M&A Analyst Intern (Fusions-Acquisitions) » chez BNP Paribas CIB, « Analyste Fusions Acquisitions » sur le site carrières du Crédit Agricole (pages consultées le 16/11/2026 ; les offres d'Investec Advisory et de BNP Paribas CIB y sont marquées comme retirées ou dépubliées, mais leur intitulé reste affiché). Conseiller en fusion-acquisition désigne le même métier de conseil, à tous les niveaux ; analyste en est le poste d'entrée. Le M&A existe aussi dans les groupes, pour leurs propres acquisitions et cessions, mais ce n'est plus du conseil : on y revient plus bas.
Analyste M&A : les missions
Les offres de Rothschild & Co et de Lazard découpent le travail en deux blocs : chercher des mandats (l'origination), puis les exécuter. Lazard en ajoute un troisième, la « Coverage » : suivre en profondeur les secteurs et les sociétés de l'équipe (offres consultées le 16/11/2026).
| Bloc | Ce que fait l'analyste | Offres qui le citent (lues le 28/10/2026, revues le 16/11/2026) |
|---|---|---|
| Origination | Préparer les pitchs : présentation de la société, étude de marché, analyse stratégique, recherche d'acquéreurs ou de cibles ; analyses sectorielles ; revue des situations financières | Investec Advisory, Rothschild & Co, Lazard |
| Coverage et veille | Notes sur les secteurs et les sociétés suivis ; suivi des investisseurs et du marché ; suivi des marchés de dette et d'actions | Lazard, Rothschild & Co |
| Documents d'exécution | Teaser, mémorandum d'information, management presentation, présentations | BNP Paribas CIB, Investec Advisory, Largillière Finance |
| Gestion du process | Ciblage et approche des contreparties et des investisseurs, data room, questions-réponses des due diligences, suivi du processus, analyse d'offres, participation aux négociations | Largillière Finance, Investec Advisory, Rothschild & Co, Lazard |
| Valorisation et modèles | Comparables boursiers, transactions comparables, DCF, LBO ; modèles d'évaluation et modèles financiers | Investec Advisory, BNP Paribas CIB, Largillière Finance, Rothschild & Co |
Les offres d'Investec Advisory et de BNP Paribas CIB de ce tableau ne sont plus proposées au 16/11/2026, mais les missions qu'elles décrivaient restent un repère du poste. Deux précisions tirées des offres toujours en ligne. Largillière Finance cite aussi la revue de VDD, le rapport de vendor due diligence préparé par une équipe de transaction services pour le vendeur, et met en avant que chacun intervient sur toutes les étapes d'une opération, de bout en bout (offre consultée le 16/11/2026). Et chez Rothschild & Co, le stagiaire Large Cap est affecté selon les besoins aux équipes du Global Advisory, qui ne font pas que du M&A : financement, restructuration, introduction en bourse, notation, accompagnement stratégique (offre consultée le 16/11/2026).
Le déroulé d'un mandat de vente, du pitch au closing
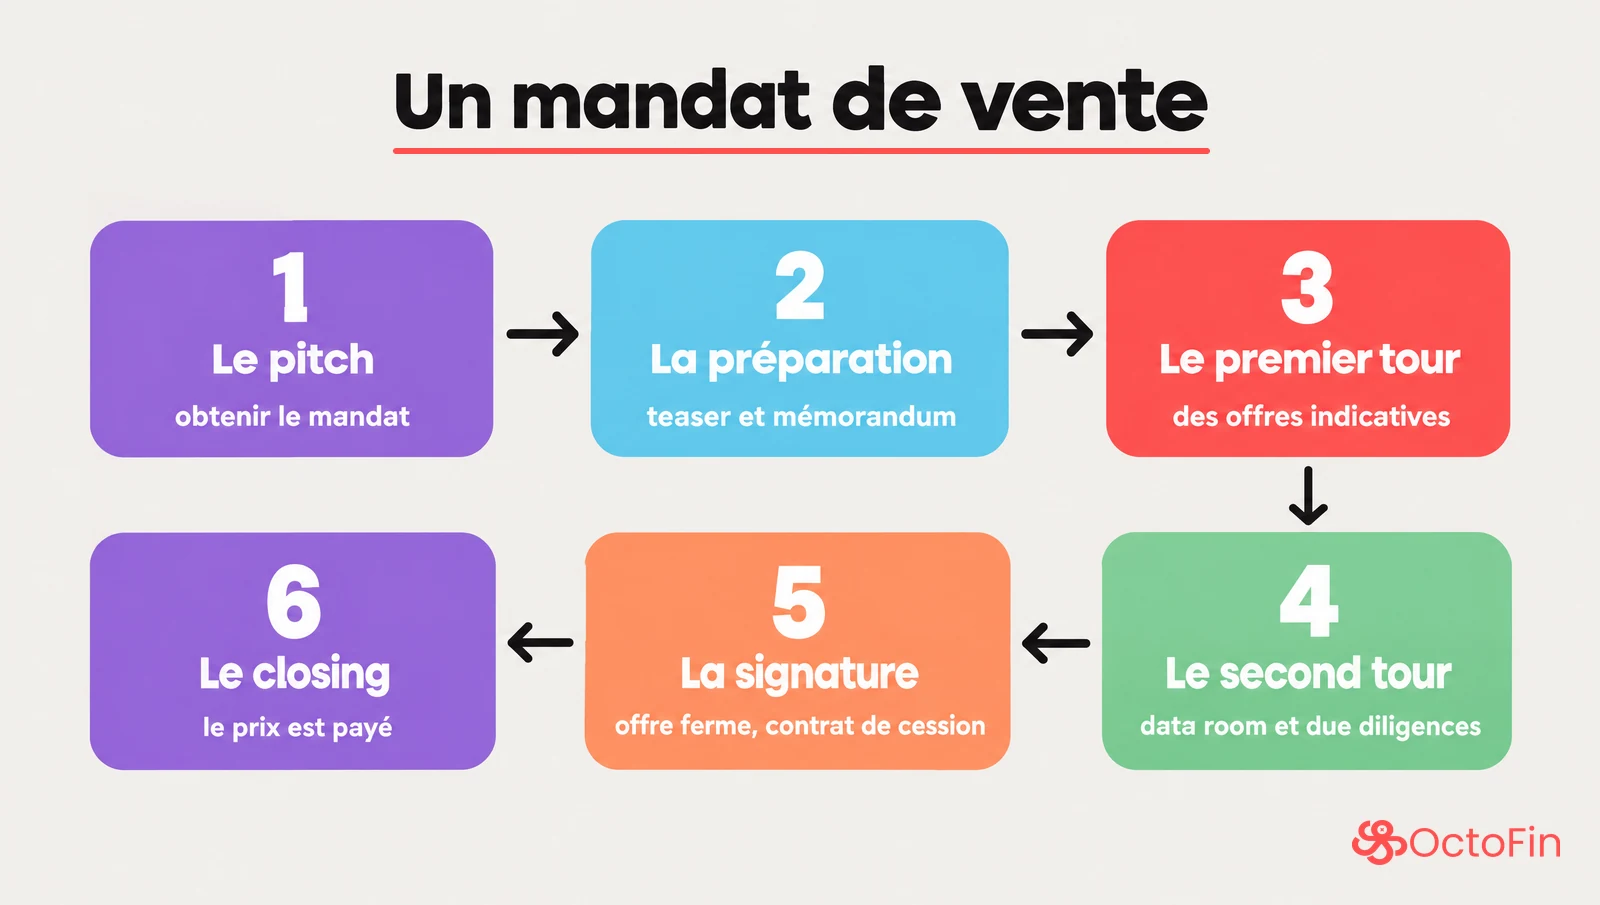
Prenons la vente d'une société pour le compte de son actionnaire, quand la banque organise une mise en concurrence en deux tours. Voici les étapes, et ce que fait l'analyste à chacune.
| Étape | Ce qui se passe | Ce que fait l'analyste |
|---|---|---|
| 1. Le pitch | La banque présente au dirigeant ou à l'actionnaire son analyse, une première valorisation et sa façon de mener la vente, pour obtenir le mandat | Prépare la présentation : marché, société, valorisation, acquéreurs possibles |
| 2. La préparation | La société et la banque préparent la mise en vente ; une équipe de transaction services peut réaliser une VDD | Rédige le teaser (une présentation courte et anonyme) et le mémorandum d'information, construit le modèle, dresse la liste des acquéreurs, prépare la data room |
| 3. Le premier tour | Les acquéreurs intéressés signent un accord de confidentialité, reçoivent le mémorandum et remettent une offre indicative, non engageante | Suit les échanges avec les acquéreurs, puis construit le tableau des offres reçues (l'exemple chiffré plus bas) |
| 4. Le second tour | Quelques candidats retenus accèdent à la data room, rencontrent la direction lors de la management presentation et mènent leurs due diligences | Prépare la management presentation, tient la data room, coordonne les réponses aux questions des acquéreurs |
| 5. Les offres fermes et la signature | Les candidats remettent une offre ferme, avec leurs commentaires sur le projet de contrat ; le vendeur négocie, puis signe le contrat de cession | Met à jour l'analyse des offres et suit les points de négociation |
| 6. Le closing | Les conditions suspensives sont levées, par exemple l'autorisation de l'Autorité de la concurrence ; le prix est payé, les titres changent de mains | Suit les conditions suspensives et le calendrier |
Combien de temps tout cela prend-il ? « Un process de vente prend généralement 6 à 12 mois », selon Vincent B., analyste M&A chez Crédit Agricole Midcap Advisors, dans un témoignage non daté publié sur le site carrières du Crédit Agricole (consulté le 16/11/2026). Il décrit une phase de commercialisation « assez intense », où l'équipe répond aux sollicitations des acquéreurs contactés, et un rythme qui s'accélère à l'approche du closing. Pour lui, il n'y a « pas vraiment de journée-type ». Aucune des sources lues pour cette page ne donne d'horaires : pose la question aux analystes que tu rencontres.
Côté acheteur, le mandat suit le chemin inverse : chercher des cibles, les approcher, remettre une offre, mener les due diligences, négocier. La recherche de cibles figurait d'ailleurs dans les pitchs décrits par Investec Advisory dans son offre de stage, retirée depuis, et Vincent B. parle de mandats « d'achat/vente/levée de fonds » (pages consultées le 16/11/2026).
Exemple chiffré : le tableau des offres reçues
L'exemple est fictif, avec des chiffres ronds. Il reproduit le travail de l'étape 3 : rendre comparables des offres qui ne parlent pas la même langue, puis les classer.
Les hypothèses. Une PME industrielle française, détenue par son fondateur, est mise en vente. EBITDA de la dernière année : 12,0 M€. Dette nette à la date de référence : 30,0 M€. Le premier tour se termine : quatre offres indicatives sont arrivées. Tous les montants sont en M€.
Étape 1 : ce que disent les quatre lettres
| Offre | Acheteur | Ce qu'annonce la lettre | Conditions |
|---|---|---|---|
| A | Un fonds (LBO) | Une valeur d'entreprise de 110,0, « cash-free, debt-free » | Dette d'acquisition à confirmer par ses banques ; due diligences de confirmation (financière, juridique, fiscale) |
| B | Un industriel du secteur | Un prix des titres de 85,0, sur la base d'une dette nette de 30,0 | Payé sur sa trésorerie, sans condition de financement ; autorisation de l'Autorité de la concurrence nécessaire |
| C | Un autre fonds | Une valeur d'entreprise de 120,0, « dont 18,0 d'earn-out » | Earn-out versé si l'EBITDA de l'an prochain atteint 14,0 ; les dirigeants doivent réinvestir une partie de leur prix ; dette d'acquisition à confirmer |
| D | Un autre industriel | 9,5 fois « l'EBITDA normatif », qu'il estime à 11,0 | Payé sur sa trésorerie ; demande une exclusivité dès le second tour |
Lues telles quelles, C (120,0) semble la meilleure et B (85,0) la moins bonne. C'est faux : les quatre chiffres ne mesurent pas la même chose.
Étape 2 : tout ramener à la même base
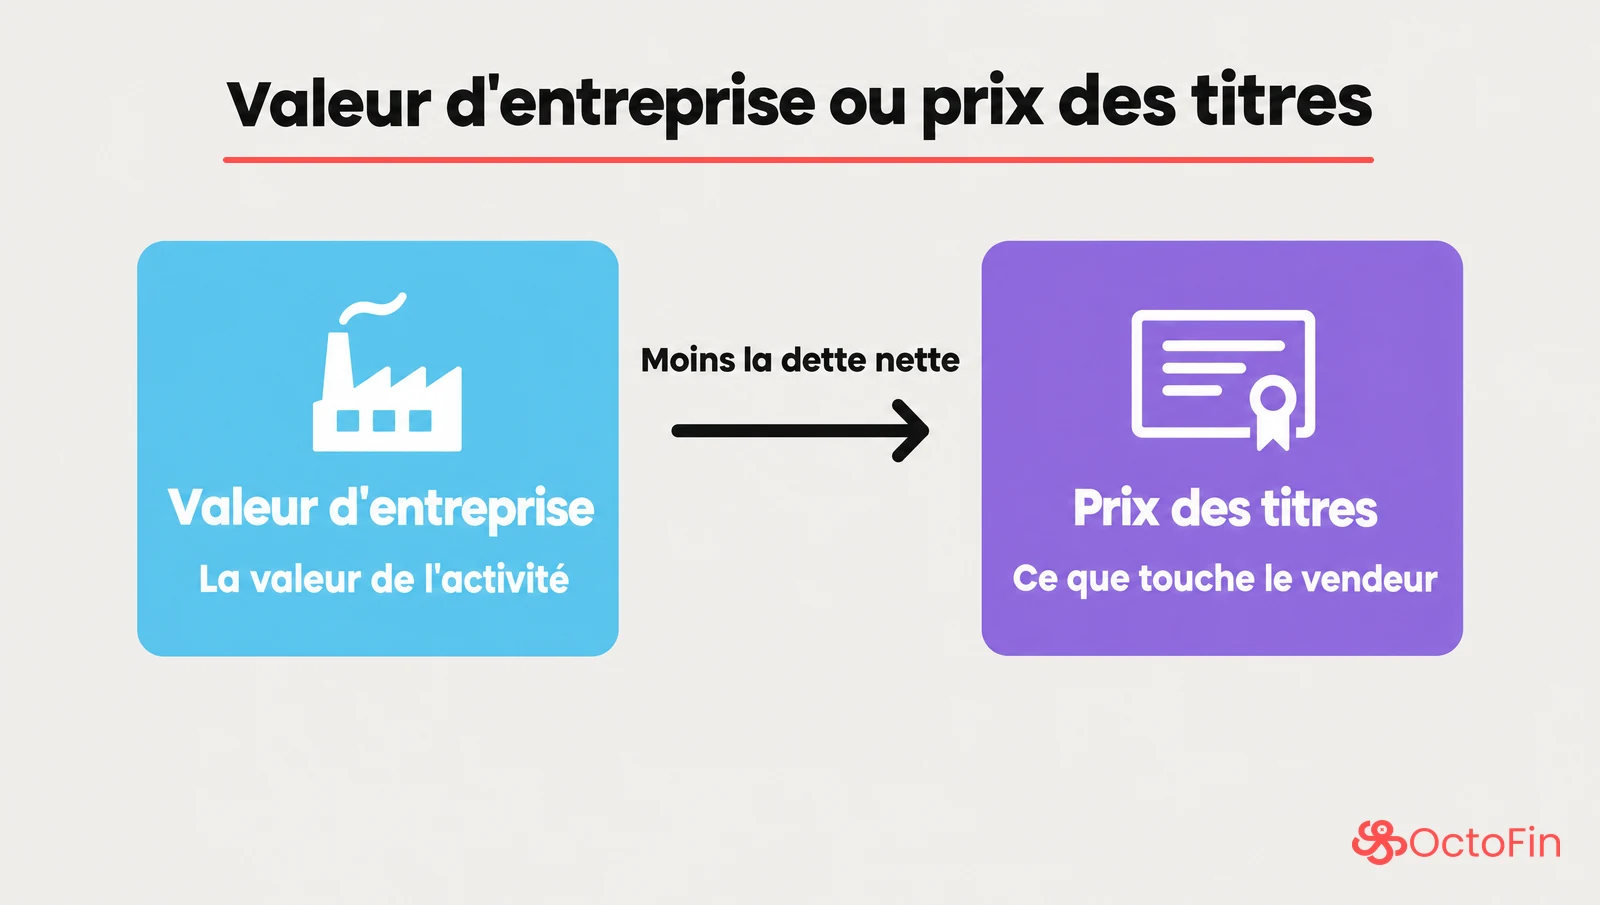
Deux notions à ne pas confondre. La valeur d'entreprise, c'est la valeur de l'activité, pour tous ceux qui la financent. Le prix des titres, c'est ce que touche le vendeur : la valeur d'entreprise moins la dette nette. Une offre « cash-free, debt-free » donne une valeur d'entreprise : on en retire la dette nette pour savoir ce que reçoit l'actionnaire.
| Offre | Valeur d'entreprise | Prix des titres, part ferme | Prix des titres, avec l'earn-out |
|---|---|---|---|
| A | 110,0 | 110,0 − 30,0 = 80,0 | 80,0 |
| B | 85,0 + 30,0 = 115,0 | 85,0 | 85,0 |
| C | 120,0 − 18,0 = 102,0 en part ferme | 102,0 − 30,0 = 72,0 | 120,0 − 30,0 = 90,0, si l'objectif est atteint |
| D | 9,5 × 11,0 = 104,5 | 104,5 − 30,0 = 74,5 | 74,5 |
Trois pièges dans un seul tableau. L'offre B, la plus basse en apparence, est un prix des titres : c'est en réalité la plus haute part ferme. L'offre C, la plus haute en apparence, dépend pour 18,0 d'un objectif futur. Et l'offre D applique son multiple à un EBITDA de 11,0, pas aux 12,0 de la cible : l'acheteur a fait ses propres retraitements, ceux qu'une équipe de transaction services passerait au crible.
Étape 3 : le multiple implicite
Pour comparer les offres entre elles, et avec le marché, on divise chaque valeur d'entreprise par le même EBITDA, celui de la cible : 12,0.
| Offre | Calcul (part ferme) | Multiple VE/EBITDA |
|---|---|---|
| A | 110,0 / 12,0 ≈ 9,2x | 9,2x |
| B | 115,0 / 12,0 ≈ 9,6x | 9,6x |
| C | 102,0 / 12,0 = 8,5x (avec l'earn-out : 120,0 / 12,0 = 10,0x) | 8,5x (10,0x) |
| D | 104,5 / 12,0 ≈ 8,7x | 8,7x |
D annonce « 9,5 fois », mais sur l'EBITDA de la cible, son offre ne vaut que 8,7 fois. Un multiple ne veut rien dire tant qu'on ne sait pas à quel EBITDA il s'applique.
Un repère de marché, à lire avec ses limites. L'Argos Index mid-market du 2e trimestre 2026, publié en septembre 2026 par Argos et Epsilon Research, donne un multiple VE/EBITDA médian de 8,8x : 10,2x pour les fonds d'investissement, 7,9x pour les acquéreurs industriels. Ce sont des opérations conclues, majoritaires, sur des PME non cotées de la zone euro, et non de la France seule, dont la valeur de 100 % des titres se situe entre 15 et 500 M€, hors services financiers, immobilier et high tech, en médiane sur six mois glissants. Appliquée à notre cible, la médiane donnerait 8,8 × 12,0 = 105,6 de valeur d'entreprise, soit 105,6 − 30,0 = 75,6 pour les titres : A et B font mieux, C et D moins bien en part ferme. Dans l'exemple, c'est un industriel, B, qui paie le plus haut multiple ferme, alors que les médianes d'Argos placent les fonds au-dessus des industriels : une médiane ne dit rien d'un dossier précis, et un industriel peut payer plus cher les économies qu'il attend du rapprochement.
Étape 4 : le classement et le second tour
| Rang | Offre | Part ferme pour les titres | Ce qui joue pour | Ce qui joue contre | Recommandation |
|---|---|---|---|---|---|
| 1 | B | 85,0 | Le prix ferme le plus haut ; aucune condition de financement | Une autorisation de concurrence à obtenir : un délai et un risque à mesurer | Second tour |
| 2 | A | 80,0 | Un prix ferme ; des due diligences de confirmation seulement | Le financement reste à confirmer | Second tour |
| 3 | D | 74,5 | Aucune condition de financement | Un EBITDA retenu de 11,0 au lieu de 12,0 ; une exclusivité demandée trop tôt | Second tour, en lui demandant de justifier ses retraitements |
| 4 | C | 72,0 (90,0 avec l'earn-out) | Le montant total le plus haut | 18,0 dépendent de l'EBITDA de l'an prochain ; un réinvestissement exigé des dirigeants | Pas retenue en l'état ; invitée à relever sa part fixe |
L'écart entre les deux premières est de 85,0 − 80,0 = 5,0. La banque recommande ; c'est le vendeur qui décide. Pourquoi garder D plutôt que C ? Son écart vient d'un désaccord sur 1,0 d'EBITDA, un sujet de chiffres que la data room peut trancher. Celui de C tient à un objectif que personne ne peut garantir aujourd'hui.
En synthèse au client, ou à l'oral en entretien, cela donne :
« Sur une base comparable, l'offre B est la meilleure : 85,0 M€ pour les titres, soit une valeur d'entreprise de 115,0 M€ ou 9,6 fois l'EBITDA, sans condition de financement, mais sous réserve de l'autorisation de l'Autorité de la concurrence, dont il faudra mesurer le délai. Le fonds A suit à 80,0, sous réserve de son financement. L'offre C n'affiche 120,0 qu'avec un earn-out de 18,0 : sa part ferme n'est que de 72,0. Et D applique 9,5 fois à un EBITDA de 11,0 qu'il faudra discuter : sur nos 12,0, son offre vaut 8,7 fois. Nous recommandons B, A et D pour le second tour. »
Les relances
« Et si le fonds A retenait une dette nette de 33,0 ? » Il ajouterait par exemple 3,0 de provisions qu'il traite comme de la dette, les éléments « debt-like » expliqués dans notre fiche transaction services. Prix des titres : 110,0 − 33,0 = 77,0. L'écart avec B passe à 85,0 − 77,0 = 8,0. Le classement ne change pas, mais l'écart, si. D'où la question à poser à chaque acheteur dès le premier tour : quelle dette nette retenez-vous ?
« Et si D appliquait ses 9,5 fois à l'EBITDA de 12,0 ? » Valeur d'entreprise : 9,5 × 12,0 = 114,0. Prix des titres : 114,0 − 30,0 = 84,0, à 1,0 seulement de B. Le désaccord sur l'EBITDA vaut 1,0 × 9,5 = 9,5 de prix : c'est le sujet de la négociation avec D, bien plus que son multiple.
« Comment compares-tu une offre avec earn-out ? » On montre toujours la part ferme et le maximum, jamais le seul maximum. L'objectif de C, 14,0 d'EBITDA, suppose un EBITDA supérieur d'environ 17 % aux 12,0 de la dernière année (14,0 / 12,0 ≈ 1,17), et c'est l'acheteur qui dirigera la société d'ici là. Pour égaler la part ferme de B, C devrait relever sa part fixe de 85,0 − 72,0 = 13,0.
Le passage de la valeur d'entreprise au prix des titres, le « bridge », est aussi une question d'entretien à part entière : elle est corrigée, au format oral, dans nos questions d'entretien M&A.
Où travailler comme analyste M&A
On trouve des équipes de conseil en M&A dans plusieurs types de maisons : les grandes banques d'investissement internationales, les équipes M&A des banques françaises, les banques d'affaires indépendantes et les boutiques, dont certaines se concentrent sur le small et le mid-cap. Voici les employeurs des offres lues pour cette page, sans ordre de mérite, avec ce qu'ils disent d'eux-mêmes (ou disaient, pour les offres retirées depuis).
| Employeur | Ce que dit sa page ou son offre | Source |
|---|---|---|
| BNP Paribas CIB | Global Banking intervient en M&A et sur le marché primaire des actions ; l'offre présentait l'EMEA Advisory Group, qui conseille sur les fusions-acquisitions et les opérations de marchés de capitaux ; le stagiaire rejoignait l'un de huit secteurs | Offre relayée par Dogfinance, lue le 28/10/2026 ; marquée « Annonce dépubliée » le 16/11/2026 |
| Crédit Agricole Midcap Advisors | M&A mid-cap ; exécution de mandats d'achat, de vente et de levée de fonds | Témoignage, consulté le 16/11/2026 |
| Investec Advisory (ex-Capitalmind) | Une activité de la banque Investec, qui conseille le marché mid-cap en cession, LBO, acquisition et financement ; l'offre parlait de « notre boutique » | Offre lue le 28/10/2026 ; « Ce job n'est plus disponible » le 16/11/2026 |
| Largillière Finance | Groupe indépendant de conseil M&A small et mid cap, plus de 60 professionnels en dix verticales sectorielles | Offre consultée le 16/11/2026 |
| Lazard | Conseil en M&A, restructurations, structure du capital et levées de capitaux ; l'équipe Generalist travaille sur de grandes opérations en Europe | Offre consultée le 16/11/2026 |
| Rothschild & Co | Global Advisory : conseil en fusions-acquisitions et sur les marchés de capitaux ; l'équipe Large Cap recrute des stagiaires à Paris | Offre consultée le 16/11/2026 |
Les grandes banques internationales, leurs offres 2027 et leurs dates, revues le 10/11/2026, sont dans notre calendrier de recrutement des stages M&A.
Le M&A dans un groupe : un autre métier
Une entreprise qui rachète ou cède des activités peut avoir sa propre équipe M&A. Ce n'est pas du conseil : l'équipe travaille pour son groupe, et c'est elle qui travaille avec les conseils externes. L'offre de stage d'analyste M&A de BNP Paribas Cardif, qui fait partie du pôle Assurance du groupe BNP Paribas, en donnait une image précise (offre déjà pourvue, mise à jour le 15/10/2026 et lue le 28/10/2026 ; retirée du site du groupe le 16/11/2026) : le département Fusions et Acquisitions mène les opérations de Cardif et de ses filiales, qu'il s'agisse d'acquisitions, de fusions, de co-entreprises, de cessions ou de restructurations. Le stagiaire devait étudier les marchés et les cibles, construire business plans et valorisations, contribuer au pilotage des due diligences avec les conseils externes, synthétiser leurs rapports et préparer les supports des comités de direction.
Analyste M&A, transaction services, private equity : les différences
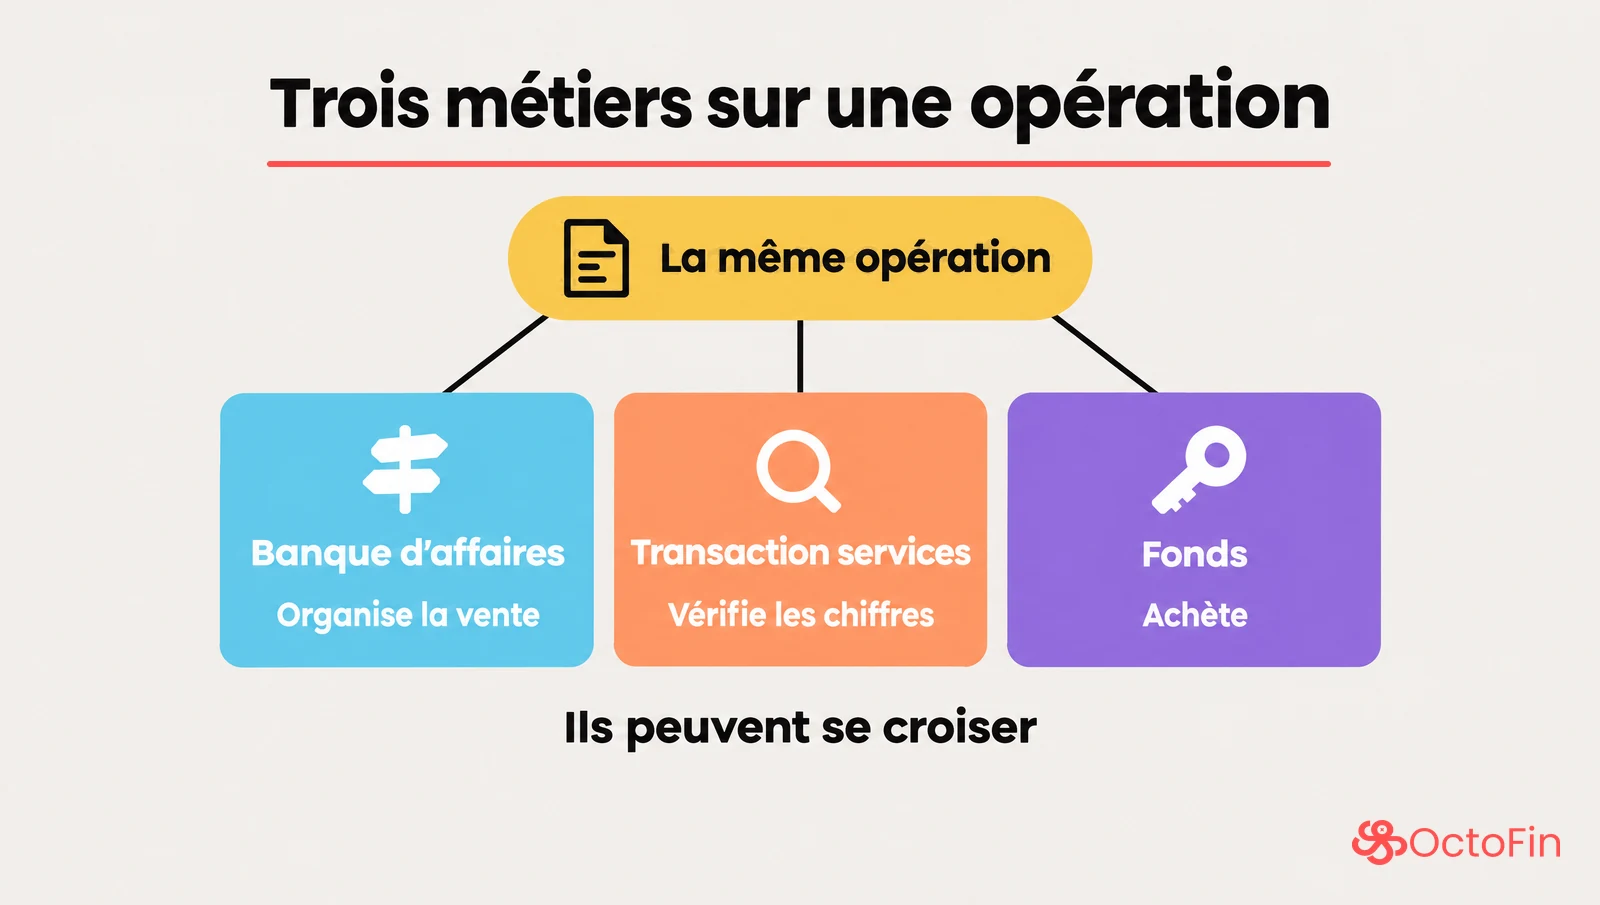
Les trois métiers peuvent se croiser sur la même opération : la banque d'affaires organise la vente, une équipe de transaction services vérifie les chiffres, un fonds achète. D'où la confusion.
| Analyste M&A (conseil) | Transaction services | Private equity | |
|---|---|---|---|
| Pour qui | Le client : le vendeur ou l'acheteur | L'acheteur, le vendeur ou les prêteurs | Le fonds, qui investit pour son compte et celui de ses investisseurs |
| La question | Quelle opération, avec qui, à quel prix, et comment la mener ? | Que valent vraiment les résultats, la dette nette et le BFR de la cible ? | Faut-il investir, à quel prix, et comment faire grandir l'entreprise ? |
| Le livrable | Pitch, teaser, mémorandum, modèle de valorisation, analyse des offres | Rapport de due diligence, aide au calcul du prix | Modèle LBO, note au comité d'investissement, suivi des participations |
| Le moment | Toute l'opération, du pitch au closing | Pendant l'opération, avant la signature, puis au closing | L'investissement, puis plusieurs années d'accompagnement jusqu'à la revente |
| Les compétences | Valorisation, modélisation, rédaction, gestion d'un process | Comptabilité appliquée, analyse dans Excel, questions au management | Modélisation LBO, analyse d'investissement, suivi d'entreprises |
Chacun des deux métiers voisins a sa fiche : notre fiche transaction services, avec une due diligence chiffrée, et notre fiche private equity, avec un mini LBO vu du fonds.
Fusion-acquisition : le marché en chiffres
Deux sources récentes, qui ne mesurent pas la même chose.
Le nombre d'opérations contrôlées en France. Dans son communiqué du 9 juillet 2026, l'Autorité de la concurrence indique avoir rendu 328 décisions de contrôle des concentrations en 2025, un record, en hausse de 11 % sur le précédent record de 2024, pour un montant global de transactions de 31 milliards d'euros. Près de la moitié des dossiers concernaient la grande distribution : l'Autorité a autorisé plus de 600 rachats de magasins.
La valeur des opérations des acteurs français. Selon Les Echos (article du 5 janvier 2026), qui citent les données de LSEG, les fusions-acquisitions des acteurs français ont progressé de 35 % en 2025, à 204 milliards de dollars, un plus haut depuis 2022. Plus de 94 milliards de dollars de ces opérations ont été signés hors de France, en hausse de 94 %.
Ces deux chiffres ne s'additionnent pas et ne se comparent pas. Le premier compte les opérations que l'Autorité a eu à contrôler en France, dont beaucoup de rachats de magasins. Le second mesure en dollars la valeur d'opérations menées par des acteurs français, y compris à l'étranger. Aucun des deux ne dit combien d'analystes les banques recrutent. En entretien, si tu cites un chiffre de marché, cite aussi sa source et ce qu'il mesure.
Le stage d'analyste M&A
Cinq offres lues le 28/10/2026 montrent ce qu'on attend d'un candidat. Le 16/11/2026, celles de Rothschild & Co et de Lazard étaient toujours en ligne ; celles de BNP Paribas CIB, d'Investec Advisory et de BNP Paribas Cardif ne l'étaient plus, mais leurs exigences restent un repère. Elles ne disent pas ce que demandent toutes les banques, ni toutes les équipes d'une même banque.
| Employeur et poste | Début et durée | Moment du cursus et expérience demandée | Autres exigences |
|---|---|---|---|
| Rothschild & Co, Large Cap (offre en ligne le 16/11/2026) | Juillet ou septembre 2027, 6 mois, Paris | Année de césure ou fin de cursus ; pas d'expérience préalable écrite dans l'offre | Connaissances financières et comptables solides ; français et anglais ; Excel, Word, PowerPoint ; trois candidatures au plus par année civile |
| Lazard, M&A Internship, équipe Generalist (offre en ligne le 16/11/2026) | Juillet 2027, 6 mois, Paris | Dernière année ou seconde partie de césure dans une grande école de commerce ou d'ingénieurs, ou M2 de finance d'entreprise ou d'ingénierie financière ; une première expérience de stage dans le secteur financier (banque d'investissement, private equity, audit, direction financière, banque…) | Excel, PowerPoint, Word ; bilingue français-anglais |
| BNP Paribas CIB, M&A Large Cap (offre relayée par Dogfinance, lue le 28/10/2026, dépubliée depuis) | Mars 2027, 6 mois, Paris | Bac+4/5 en finance d'entreprise, avec une convention de stage d'une école reconnue RNCP couvrant les 6 mois en 2027 ; pas d'expérience préalable écrite dans l'offre | Anglais courant ; connaissances en banque d'investissement, conseil financier, finance d'entreprise, fiscalité et audit interne |
| Investec Advisory, stage analyste M&A (offre lue le 28/10/2026, retirée depuis) | Janvier 2027, 6 mois, Paris | École de premier rang, de commerce ou d'ingénieurs, spécialisation finance ou stratégie ; un stage préalable significatif de 6 mois minimum en TS, conseil, corporate finance, private equity ou M&A | Excellente maîtrise du français et de l'anglais |
| BNP Paribas Cardif, M&A dans un groupe (offre pourvue, lue le 28/10/2026, retirée depuis) | Janvier 2027, 6 mois, Nanterre | Master ou équivalent reconnu RNCP, spécialisation finance ou M&A | Anglais avancé ; Excel, Word, PowerPoint |
Ce que ces lignes changent pour toi. Dans l'offre de Lazard, toujours en ligne le 16/11/2026, le stage en M&A n'est pas une première expérience : il en suppose une, en finance. L'offre d'Investec Advisory, retirée depuis, allait plus loin : 6 mois au moins. Si tu vises ce type de stage, pense dès ton M1 ou ta césure à ce qui comptera comme première expérience. L'offre de Rothschild & Co n'écrit pas d'expérience obligatoire, pas plus que celle de BNP Paribas CIB, dépubliée depuis ; elles demandent en revanche des connaissances : « financières et comptables solides » chez Rothschild & Co, en banque d'investissement, en finance d'entreprise, en fiscalité et en audit interne chez BNP Paribas CIB.
Deux contraintes pratiques. Rothschild & Co limite les candidatures à trois offres par année civile (offre consultée le 16/11/2026) : choisis tes équipes. Et les stages de ces offres commencent entre janvier et septembre 2027, avec un recrutement qui peut avoir lieu bien avant : celui de BNP Paribas CIB s'est tenu en septembre et en octobre 2026, et les deux stages de janvier 2027 de ce tableau ne sont plus proposés au 16/11/2026. Les dates limites et les débuts de stage, banque par banque, sont dans notre calendrier de recrutement des stages M&A.
L'entretien d'analyste M&A
Le process, d'après trois offres
| Étape | BNP Paribas CIB, stage M&A Large Cap de mars 2027 (offre lue le 28/10/2026, dépubliée depuis) | Rothschild & Co, Large Cap (offre en ligne le 16/11/2026) | BNP Paribas Cardif, M&A dans un groupe (offre pourvue, lue le 28/10/2026, retirée depuis) |
|---|---|---|---|
| Candidature | Offre en ligne du 02/09 au 20/09/2026, avec une clôture anticipée possible | Trois candidatures au plus par année civile | Non précisé |
| Tests | Tests en ligne à finir avant le 21/09/2026 à 18 h, éliminatoires | Non précisé | Tests en ligne éliminatoires |
| Premiers retours | À partir du 02/10/2026 | Non précisé | Analyse de la candidature par les recruteurs |
| Entretiens | L'un des trois assessment centers, avec des entretiens opérationnels et un test écrit, les 9, 13 et 16/10/2026, à Paris | Une première série d'entretiens lors d'une matinée de recrutement, le 13 novembre de 9 h à 12 h, ou le 20 novembre aux mêmes horaires (l'offre n'écrit pas l'année) | Un à deux entretiens avec un manager opérationnel |
Les dates de BNP Paribas CIB sont passées, et l'annonce est marquée « dépubliée » sur Dogfinance le 16/11/2026 : elles montrent comment cette offre-là s'est déroulée, pour un stage qui commence en mars 2027 et dont le recrutement a eu lieu en septembre et en octobre 2026. La même offre décrivait aussi, dans une rubrique générale, un parcours en trois étapes (tests en ligne, analyse de la candidature, un à deux entretiens RH ou avec des managers), et précisait que ces étapes peuvent varier légèrement selon les stages. Chez Rothschild & Co, l'offre Large Cap affichait toujours les deux matinées de novembre le 16/11/2026, sans écrire l'année. L'offre de Lazard, elle, ne détaille pas la suite : Lazard indique seulement qu'il reviendra vers les candidats pour les prochaines étapes (offre consultée le 16/11/2026). Le déroulé type d'un recrutement en banque d'affaires, tour par tour, est détaillé dans le processus de recrutement en M&A, étape par étape.
Les questions à préparer
Pour chaque famille de questions, voici ce que l'intervieweur vérifie. Une réponse de motivation se construit avec ton parcours : nous n'en donnons pas de toute faite.
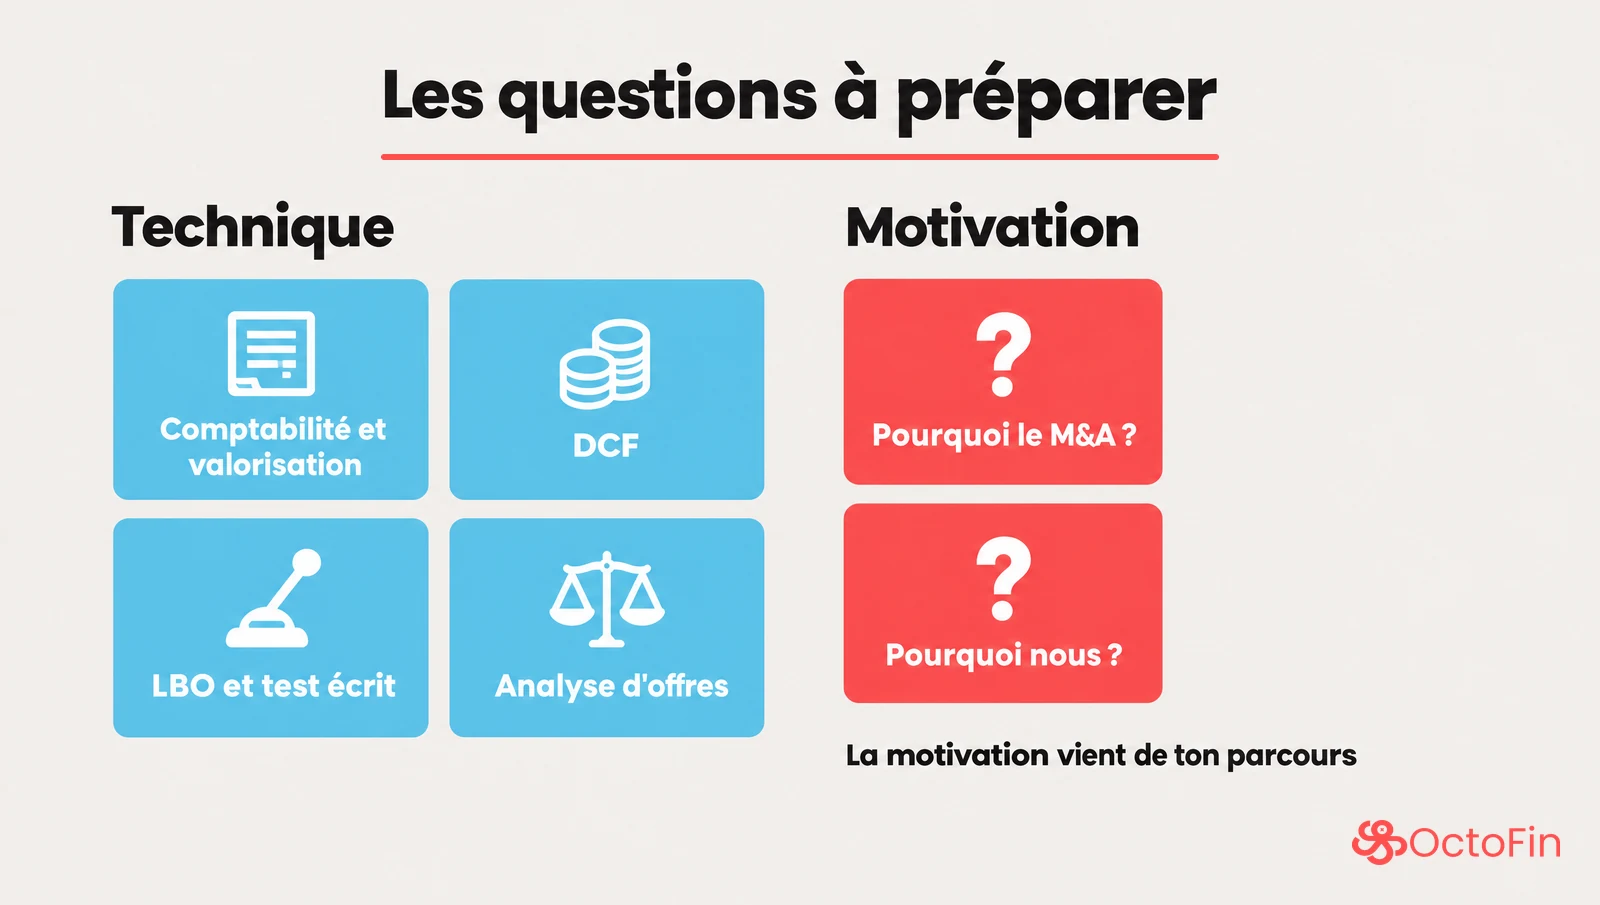
La comptabilité et la valorisation. Les trois états financiers et leurs liens, la valeur d'entreprise et le bridge vers le prix des titres, les multiples, les comparables. Rothschild & Co demande des « connaissances financières et comptables solides » (offre consultée le 16/11/2026). Nos questions d'entretien M&A corrigées couvrent ces blocs, avec des réponses au format oral.
Le DCF. La question « walk me through a DCF » se prépare étape par étape, avec un exemple chiffré : c'est l'objet de notre corrigé walk me through a DCF.
Le LBO et le test écrit. BNP Paribas CIB annonçait un test écrit dans ses assessment centers d'octobre 2026, sans en préciser le contenu (offre lue le 28/10/2026, dépubliée depuis). Le LBO revenait aussi dans les missions de valorisation de l'offre d'Investec Advisory : entraîne-toi sur un paper LBO corrigé pas à pas, sur une feuille, sans tableur. Si le montage lui-même (holding, dette, effet de levier) est encore flou, commence par notre LBO expliqué avec un exemple chiffré.
L'analyse d'offres. Refais l'exemple de cette page sans le regarder, jusqu'au classement. Il mobilise le bridge, les multiples et un jugement sur des conditions.
« Pourquoi le M&A ? » L'intervieweur vérifie que tu sais ce qu'est le métier (des mandats, des documents, des modèles, un process à mener jusqu'au closing) et que tes raisons tiennent au métier lui-même.
« Pourquoi nous ? » Il vérifie que tu as regardé ce qui distingue l'équipe. Les offres donnent des prises concrètes : l'équipe Generalist de Lazard, les huit secteurs de BNP Paribas CIB, l'intervention de chacun sur toutes les étapes chez Largillière Finance, le mid-cap chez Investec Advisory (offres lues le 28/10/2026 ; celles de BNP Paribas CIB et d'Investec Advisory ne sont plus proposées au 16/11/2026, mais ce qu'elles disent des équipes reste une piste). Ajoute ce que t'ont appris les personnes rencontrées.
Après l'analyste M&A : les débouchés
Aucune des sources lues pour cette page ne dit quels chemins sont les plus fréquents, ni au bout de combien de temps. Voici ceux qui découlent du métier, sans ordre.
- Monter dans l'équipe. Les intitulés changent d'une maison à l'autre : Investec Advisory présente un chargé d'affaires et un associé sur la page de son offre, toujours affichée bien que l'offre soit retirée, Largillière Finance parle de managers et d'associés, et Crédit Agricole Midcap Advisors de directeurs d'affaires (pages consultées le 16/11/2026).
- Passer du stage au CDI. Pour Investec Advisory, un stage d'analyste réussi est « la meilleure voie » pour intégrer ses équipes en CDI (offre de janvier 2027, lue le 28/10/2026, retirée depuis). Chez Crédit Agricole Midcap Advisors, selon Vincent B., les juniors en CDI étaient historiquement recrutés parmi les anciens stagiaires ; il se présente comme l'un des premiers recrutements extérieurs (témoignage consulté le 16/11/2026). BNP Paribas CIB citait, après le stage, son Graduate Programme et le volontariat international en entreprise, de 12 à 24 mois (offre lue le 28/10/2026, dépubliée depuis).
- Le private equity. Les fonds sont à la fois clients et acheteurs : Investec Advisory compte les investisseurs financiers parmi ses clients, et Vincent B. décrit des supports de vente envoyés aux fonds d'investissement et aux acquéreurs industriels (pages consultées le 16/11/2026). Le métier côté fonds est décrit dans notre fiche private equity, et son entretien dans nos questions d'entretien private equity corrigées.
- Le M&A dans un groupe, comme le département Fusions et Acquisitions de BNP Paribas Cardif décrit plus haut.
Questions fréquentes
Quel diplôme pour faire du M&A ?
D'après les offres de stage lues, un diplôme de niveau bac+4/5 en cours ; pour le seul CDI lu, celui de Largillière Finance, une formation bac+5 de premier rang, en école d'ingénieurs, de commerce ou à l'université (offre consultée le 16/11/2026). Pour le stage, Lazard cite une grande école de commerce ou d'ingénieurs, ou un M2 de finance d'entreprise ou d'ingénierie financière (offre consultée le 16/11/2026) ; BNP Paribas CIB demandait un bac+4/5 en finance d'entreprise, en école ou à l'université, et Investec Advisory une école de premier rang avec une spécialisation en finance ou en stratégie (offres lues le 28/10/2026, retirées depuis). Lazard demande aussi une première expérience, comme le faisait Investec Advisory dans son offre retirée depuis.
C'est quoi le M&A ?
M&A signifie mergers and acquisitions, fusions-acquisitions en français : l'achat, la vente ou le rapprochement d'entreprises ou d'activités. En banque d'affaires, l'équipe M&A conseille le vendeur ou l'acheteur : elle valorise la société, trouve les contreparties, organise le processus et aide à négocier. Une même maison peut faire d'autres métiers de conseil : Lazard cite aussi les restructurations, la structure du capital et les levées de capitaux (offre consultée le 16/11/2026).
Quelle différence entre fusion et acquisition ?
Dans une fusion, une ou plusieurs sociétés transmettent leur patrimoine à une société existante ou à une société nouvelle qu'elles créent, et leurs associés reçoivent en échange des parts ou des actions de la société bénéficiaire (article L236-1 du Code de commerce). Les sociétés qui transmettent leur patrimoine disparaissent : elles sont dissoutes sans liquidation (article L236-3). Dans une acquisition, l'acheteur prend le contrôle d'une société en rachetant tout ou partie de ses titres (elle continue d'exister), ou rachète seulement une activité ou des actifs, comme un fonds de commerce. C'est le cas de l'exemple chiffré de cette page : le vendeur cède ses titres contre un prix.
Combien gagne un stagiaire en M&A ?
Voici deux offres, pas une moyenne, toutes deux fermées au 16/11/2026. BNP Paribas CIB prévoyait une gratification de 2 500 euros bruts par mois pour son stage M&A Large Cap de mars 2027 (offre relayée par Dogfinance, lue le 28/10/2026 ; marquée « Annonce dépubliée » le 16/11/2026). Investec Advisory affichait « 2K € par mois » pour son stage de janvier 2027 (offre lue le 28/10/2026 ; « Ce job n'est plus disponible » le 16/11/2026). Elles ne disent pas ce que paient les autres banques. Pour un analyste en CDI, aucune source datée lue pour cette page ne donne de salaire : Largillière Finance, par exemple, écrit « Rémunération selon profil » dans son offre (consultée le 16/11/2026).
Faut-il passer par l'audit ou le TS avant le M&A ?
Ce n'est pas une obligation dans les offres lues, mais c'est une porte d'entrée. Lazard compte l'audit parmi les premiers stages acceptés dans le secteur financier, et Largillière Finance accepte une première expérience en TS pour son CDI (offres consultées le 16/11/2026) ; Investec Advisory acceptait un premier stage en TS dans son offre de janvier 2027, retirée depuis. Vincent B., passé par l'audit puis le transaction services chez EY avant de devenir analyste M&A, y voit, selon ses mots, « un vrai plus », et ajoute qu'en mid-cap il faut savoir lire une balance générale et discuter avec un directeur financier (témoignage consulté le 16/11/2026). Le métier est décrit dans notre fiche transaction services.
Continuer l'entraînement
Un entretien d'analyste M&A se prépare en pratiquant : le bridge, les multiples, le DCF et le LBO doivent sortir sans effort. Dans OctoFin, les 57 leçons couvrent notamment la comptabilité, le DCF, le Merger Model et le process M&A, le Practice propose plus de 1 000 questions en QCM, flashcard ou question ouverte, et plus de 1 300 comptes rendus d'entretiens réels te montrent ce que demandent les banques. Les offres et les tarifs sont sur la page d'accueil : voir les tarifs. OctoFin ne propose pas de coaching individuel : pour un entretien blanc avec un banquier d'affaires, un accompagnement humain conviendra mieux.