LBO : définition, montage et exemple chiffré, du rachat à la revente
- LBO
- Private Equity
Le LBO (leveraged buy-out, ou rachat à effet de levier) est le rachat d'une entreprise par une société holding qui emprunte une grande partie du prix ; la dette est ensuite remboursée avec le cash de l'entreprise rachetée. Voici la définition du LBO, son montage étape par étape, ses trois leviers, combien de dette on y met, puis un exemple chiffré : la même entreprise rachetée avec 0 %, 50 % ou 70 % de dette, dans un bon et dans un mauvais scénario.
Que tu prépares la reprise d'une entreprise ou un entretien en private equity, la définition du LBO et son montage viennent d'abord, puis les chiffres. Le cœur de la page est un exemple calculé de bout en bout : une PME de 10 M€ rachetée avec 0 %, 50 % ou 70 % de dette, revendue 5 ans plus tard dans un bon et dans un mauvais scénario. Il montre que la dette multiplie les gains, et aussi les pertes.
LBO : la définition en trois idées
La Banque de France, dans sa fiche sur les montages à effet de levier (version d'avril 2022), définit le LBO comme le rachat d'une société cible largement financé par endettement. Le montage passe par une société holding, qui s'endette pour acheter les titres de la cible. Les intérêts et les remboursements de cette dette sont payés avec les flux de la cible : ses dividendes, et parfois des management fees, des prestations que la holding facture à sa filiale.
Trois idées tiennent dans cette définition.
- Une holding. Ce n'est pas l'entreprise rachetée qui emprunte, c'est une société créée pour le rachat. Le Vernimmen, manuel de finance d'entreprise, précise qu'on l'appelle NewCo ou HoldCo dans le jargon.
- Beaucoup de dette. La holding n'a qu'un capital relativement faible au regard de l'opération, écrit la Banque de France. Combien de dette exactement : c'est l'objet d'une section entière, plus bas.
- Le cash de la cible. C'est lui qui paie la dette, en remontant vers la holding. Si la cible ne dégage plus assez de cash, tout le montage est menacé.
Qui rachète ? Le Vernimmen parle d'une prise de contrôle par un ou plusieurs fonds d'investissement spécialisés. La Banque de France et Service Public sont plus larges : le repreneur peut être un fonds, les dirigeants de l'entreprise, son propriétaire ou un industriel. Le mécanisme ne change pas ; seul change qui apporte les fonds propres, et c'est ce que désignent les sigles MBO, MBI ou OBO, détaillés plus bas.
La traduction, enfin : leveraged buy-out se traduit par « rachat avec effet de levier » chez Service Public, et par « reprise avec effet de levier » à la Banque de France.
Le montage LBO, étape par étape
Un montage LBO se déroule en six étapes, de la création de la holding à la revente.
| Étape | Ce qui se passe | Ce qu'il faut savoir |
|---|---|---|
| 1. Créer la holding | Les repreneurs créent une société dont le seul rôle est de détenir la cible : la NewCo. | Pour pouvoir déduire ses intérêts des bénéfices de la cible (l'intégration fiscale), elle doit en détenir au moins 95 %, selon la Banque de France et le Vernimmen. |
| 2. Financer la holding | Les fonds propres viennent du fonds et des dirigeants, parfois du vendeur. La dette vient des banques (la dette senior) et, derrière elles, de prêteurs mieux payés parce que remboursés après (la dette mezzanine ou subordonnée). Un crédit-vendeur peut compléter. | Le partage entre fonds propres et dette est la question centrale du montage : voir « Combien de dette dans un LBO ? ». |
| 3. Racheter la cible | La holding achète au vendeur les titres de la cible. | Avant, l'acheteur fait réaliser un audit d'acquisition et négocie une garantie de passif, qui le protège contre un passif apparu après la vente mais né avant (Banque de France). |
| 4. Faire remonter le cash | La cible verse des dividendes à la holding, parfois des management fees. | Sans intégration fiscale, fusion ou debt push down, les intérêts de la holding ne font économiser aucun impôt, rappelle le Vernimmen : c'est le levier fiscal, expliqué plus bas. |
| 5. Rembourser la dette | La holding paie les intérêts et rembourse chaque dette selon son échéancier (durées dans le tableau des acteurs, plus bas). | Le Vernimmen note que la tranche de dette senior amortie chaque année (la tranche A) tend à disparaître : le remboursement repose alors surtout sur le prix de revente. Si le cash de la cible baisse, c'est ici que le montage casse. |
| 6. Sortir | Au bout de quelques années, les actionnaires revendent : à un industriel, à un autre fonds (on parle alors de LBO secondaire) ou en bourse. | En Europe, entre 2013 et 2023, 42 % des sorties se sont faites vers une entreprise, 43 % vers un autre fonds et 14 % en bourse (PitchBook, cité par la Banque de France). |
Le schéma d'un LBO, en tableau
Le même montage, vu par ceux qui y participent : qui donne quoi, à qui, et ce qu'il reçoit en échange.
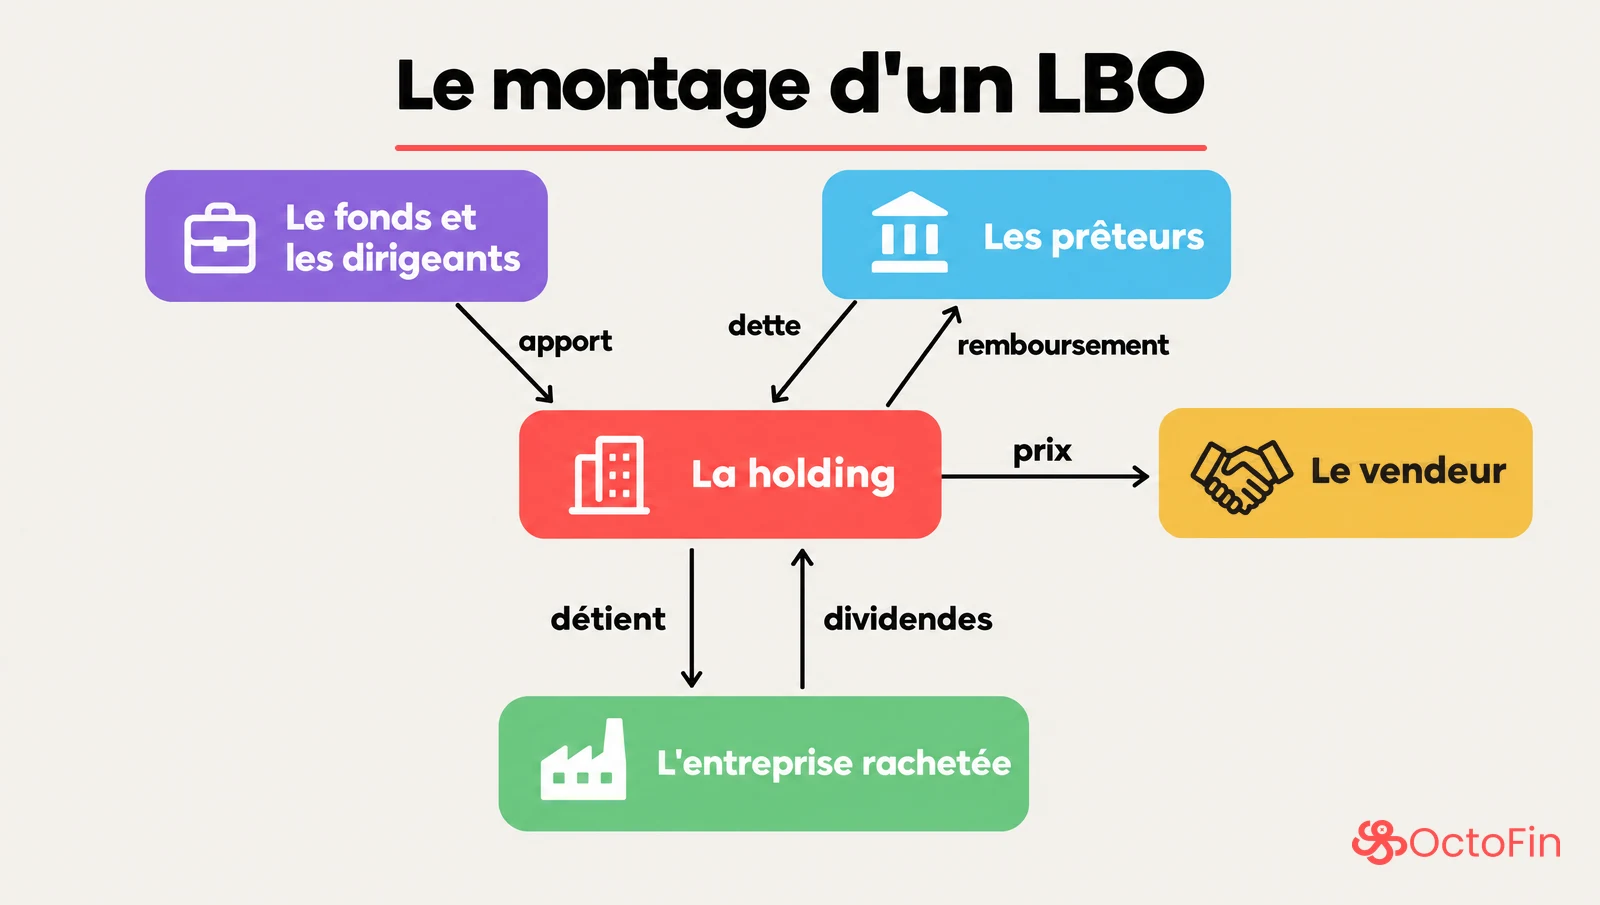
| Qui | Donne | À qui | Reçoit en échange |
|---|---|---|---|
| Le fonds et les dirigeants | Les fonds propres | La holding | Les actions de la holding, et la plus-value à la revente |
| Les banques et les prêteurs | La dette : senior, puis mezzanine | La holding | Les intérêts, puis le remboursement, avec des garanties (par exemple un nantissement des actions de la cible, cite la Banque de France) |
| La holding | Le prix : fonds propres et dette ensemble | Le vendeur | Les titres de la cible |
| La cible | Ses dividendes, et parfois des management fees | La holding | Rien : c'est elle qui fait vivre le montage |
Et à la fin ? Selon Service Public, la holding et la cible fusionnent le plus souvent à la fin du remboursement, parfois pendant. Le Vernimmen précise qu'en France, une fusion rapide après le rachat pose des problèmes juridiques et fiscaux, et qu'elle se fait rarement avant 2 ou 3 ans.
Combien de temps dure un LBO ? Les sources ne mesurent pas la même chose. La fiche de la Banque de France donne une durée fréquente de 7 à 10 ans pour le montage. L'étude publiée par l'AMF en 2023, qui n'exprime pas nécessairement la position de l'AMF, parle d'un horizon d'investissement de 4 à 5 ans dans les sociétés rachetées. Et France Invest relève, au 1er semestre 2026, une durée moyenne de détention de 7 ans pour les entreprises cédées, tous segments du capital-investissement confondus, hors infrastructure.
Les trois leviers du LBO
La Banque de France décrit un triple effet de levier.
| Levier | Le mécanisme | Ce qu'il apporte |
|---|---|---|
| Financier | La dette paie une grande partie du prix ; elle est remboursée par le cash de la cible. | Pour une même plus-value, la mise des actionnaires est plus petite : leur rendement monte. Leur perte aussi, comme le montre l'exemple plus bas. |
| Juridique | Une holding, au capital de laquelle entrent aussi des investisseurs professionnels extérieurs. | Les repreneurs contrôlent la cible avec une mise de départ limitée. |
| Fiscal | L'intégration fiscale (seuil de détention à l'étape 1) : la holding paie l'impôt pour l'ensemble du groupe. | Les intérêts payés par la holding se déduisent des bénéfices de la cible. |
Le levier fiscal, au taux d'aujourd'hui
Le taux normal de l'impôt sur les sociétés est de 25 % (article 219 du code général des impôts, en vigueur au 28 octobre 2026). Chaque euro d'intérêts déduit fait donc économiser 25 centimes d'impôt.
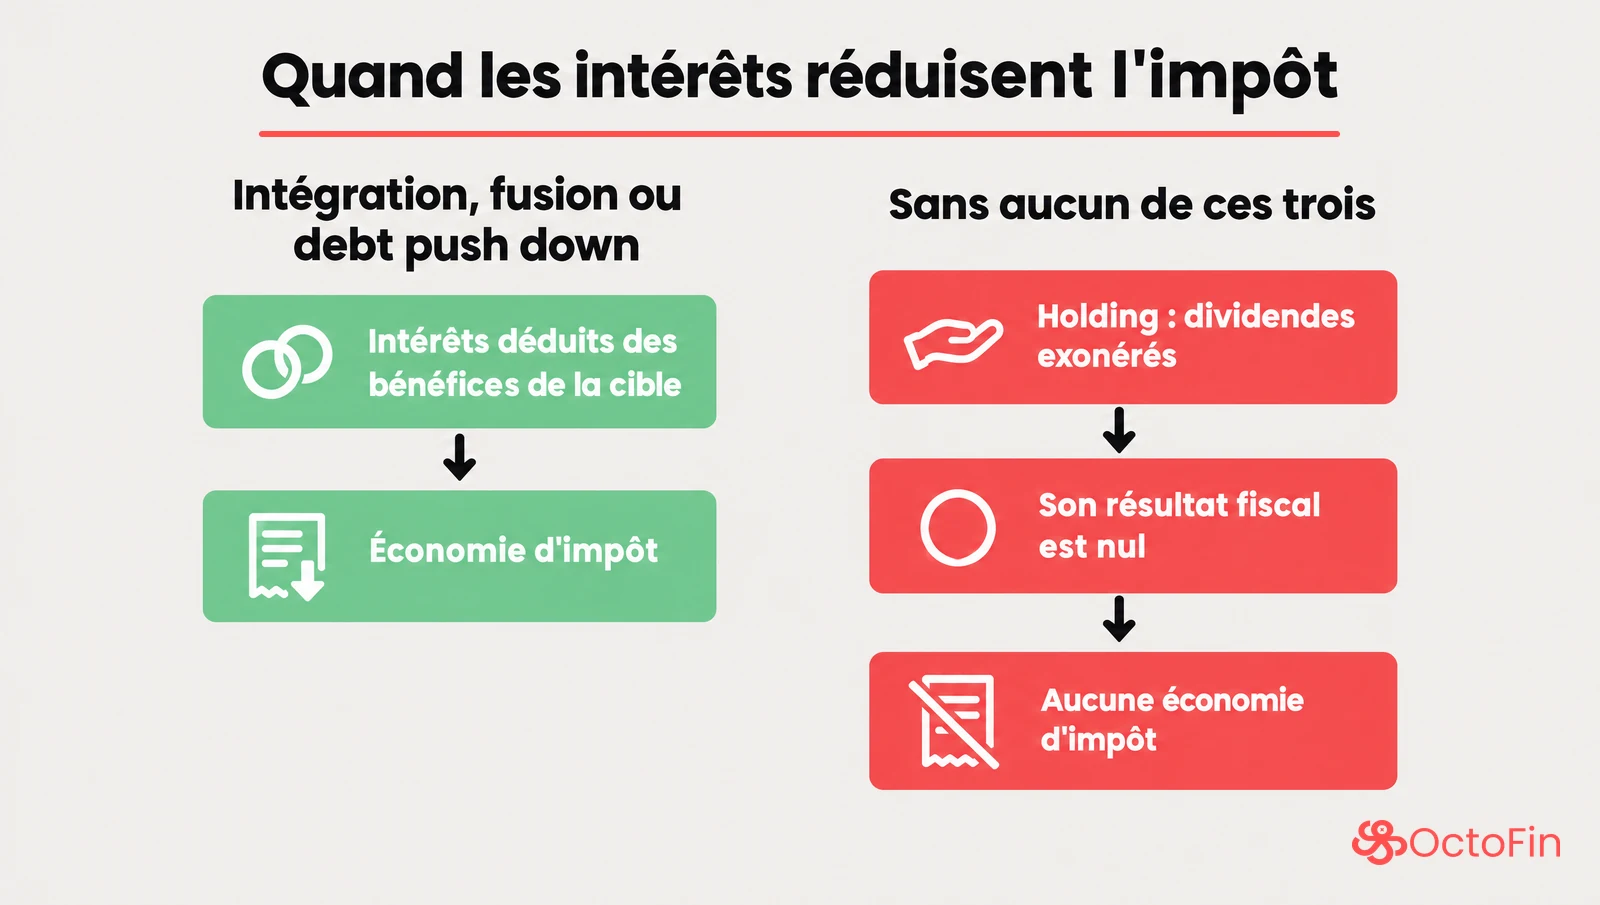
Cette économie suppose que les intérêts de la holding s'imputent sur les bénéfices de la cible. Le Vernimmen cite trois moyens d'y arriver : l'intégration fiscale, la fusion de la holding et de la cible, ou le debt push down, qui fait descendre la dette dans la cible, le plus souvent par un dividende exceptionnel ou une réduction de capital que la cible finance en s'endettant. Sans l'un des trois, l'économie disparaît, et le Vernimmen explique pourquoi : la holding n'a pas d'activité, les dividendes qu'elle reçoit de la cible sont exonérés (le régime mère-fille), son résultat fiscal est donc nul, et ses intérêts ne s'imputent sur rien. C'est exactement l'écart entre les lignes « sans déduction » et « intérêts déduits » de l'exemple chiffré. Un détail, que l'exemple néglige comme le Vernimmen : l'article 216 du code général des impôts laisse imposable une quote-part de frais et charges de 5 % des dividendes reçus (1 % dans certains groupes).
La déduction a aussi une limite. L'article 212 bis du code général des impôts, et l'article 223 B bis pour un groupe intégré, plafonnent les charges financières nettes déductibles au plus élevé de deux montants : 3 millions d'euros par exercice, ou 30 % d'un résultat fiscal corrigé, notamment, des charges financières nettes et des amortissements, une sorte d'EBITDA fiscal (versions en vigueur au 28 octobre 2026, sur Légifrance). Un gros LBO peut donc ne pas déduire tous ses intérêts. L'exemple plus bas reste sous les 3 millions d'euros ; il laisse de côté les autres règles, comme celles qui visent les prêts accordés par des entreprises liées.
Combien de dette dans un LBO ?
Il n'y a pas de chiffre unique, parce que chaque source ne mesure pas la même chose. Voici les ordres de grandeur, chacun avec ce qu'il mesure exactement.
| Repère | Ce qu'il mesure | Source |
|---|---|---|
| 60 à 90 % | La part des emprunts dans le financement du rachat, « généralement » | Kaplan et Strömberg (2009), cités par la Banque de France (bulletin 260/4, 2025) |
| De l'ordre de 60 % | L'effet de levier des fonds de LBO ; l'auteur précise que ce chiffre reflète surtout la pratique des grosses opérations | L. Grillet-Aubert, étude publiée par l'AMF en septembre 2023, qui reflète les vues de son auteur et n'exprime pas nécessairement la position de l'AMF |
| 70 % en moyenne | Les fonds empruntés, rapportés à la mise initiale | Service Public (fiche vérifiée le 19 décembre 2023) |
| 30 à 50 % de fonds propres | L'apport des fonds de LBO dans le financement total, contre 20 % au 1er semestre 2007 | Vernimmen, chapitre 49 (édition dont les séries s'arrêtent en 2017) |
| 3 à 5 fois l'EBE | Le montant de la seule dette senior, rapporté à l'excédent brut d'exploitation de la cible (l'équivalent français de l'EBITDA) | Vernimmen, chapitre 49 |
Un cas réel, de 2018 : Refresco
Le Vernimmen détaille le rachat de Refresco, groupe de mise en bouteilles de jus de fruits et de boissons gazeuses, en avril 2018, par le fonds PAI et l'investisseur institutionnel canadien bcIMC.
| Refresco, avril 2018 (Vernimmen) | M€ |
|---|---|
| Valeur de l'actif économique, c'est-à-dire le prix | 3 358 |
| Capitaux propres de la holding de reprise | 1 000 |
| Dettes nettes de la holding | 2 358 |
| EBE 2017 de Refresco | 395 |
La holding a donc été financée par 1 000 + 2 358 = 3 358 M€. La dette paie 2 358 / 3 358 ≈ 70,2 % du prix, et le Vernimmen indique une acquisition à 8,5 fois l'EBE (3 358 / 395 ≈ 8,5). C'est un cas de 2018, antérieur à la hausse des taux entamée en 2022 que relève la Banque de France : ne le prends pas pour une norme d'aujourd'hui.
Le piège de lecture. Une dette qui paie 70 % du prix n'a rien à voir avec un ratio dette / fonds propres de 70 % : rapportée à la mise des actionnaires, la même dette pèse 70 / 30 ≈ 2,33 fois les fonds propres. Avant de comparer deux pourcentages, vérifie ce qu'ils divisent.
Exemple de LBO chiffré : la même PME, trois financements, deux scénarios
La dette « amplifie » le rendement : voici de combien, dans les deux sens, avec les intérêts et la fiscalité. L'entreprise, le prix et la date de sortie sont les mêmes partout ; seul change le financement.
Les hypothèses
Une PME industrielle, fictive. Tous les montants sont en milliers d'euros (k€).
- Prix : 10 000, soit 10 M€, sans trésorerie ni dette rachetées (cash-free, debt-free) et sans frais.
- Résultat d'exploitation : 1 200 par an, pendant 5 ans. Le prix vaut donc 10 000 / 1 200 ≈ 8,3 fois le résultat d'exploitation.
- Les investissements compensent les amortissements et le BFR ne bouge pas : le résultat d'exploitation après impôt est du cash disponible.
- Impôt sur les sociétés : 25 %, le taux normal.
- Trois financements : 0 %, 50 % ou 70 % de dette dans le prix. La dette coûte 7 % par an et se rembourse in fine, en une fois, à la sortie.
- Le cash de chaque année reste dans le montage, sans rapporter d'intérêts : à la sortie, il vient en déduction de la dette.
- Sortie au bout de 5 ans : revente à 13 000 dans le bon scénario, à 7 000 dans le mauvais. Pour isoler l'effet du financement, le cash annuel est le même dans les deux scénarios : seul le prix de revente change.
- Avec 490 k€ d'intérêts par an au plus, on reste sous le plafond de 3 M€ : les intérêts sont entièrement déductibles quand la holding est intégrée fiscalement.
Étape 1 : qui paie le prix
| 0 % de dette | 50 % de dette | 70 % de dette | |
|---|---|---|---|
| Dette de la holding (7 %, in fine) | 0 | 5 000 | 7 000 |
| Mise des actionnaires (fonds propres) | 10 000 | 5 000 | 3 000 |
| Prix payé | 10 000 | 10 000 | 10 000 |
| Intérêts par an (7 % de la dette) | 0 | 350 | 490 |
Étape 2 : le cash de chaque année
Pose une année en entier, avec 70 % de dette, dans les deux cas : sans intégration fiscale, puis avec.
| Une année, avec 70 % de dette | Sans intégration fiscale | Avec intégration fiscale |
|---|---|---|
| Résultat d'exploitation de la cible | 1 200 | 1 200 |
| − Intérêts payés par la holding | −490 | −490 |
| − Impôt | −300 (25 % de 1 200 : les intérêts ne se déduisent de rien) | −177,5 (25 % de 710 : les intérêts se déduisent) |
| = Cash disponible | 410 | 532,5 |
Sans intégration fiscale : 1 200 − 490 − 300 = 410. Avec : le résultat imposable tombe à 1 200 − 490 = 710, et le cash disponible vaut 710 × 0,75 = 532,5. L'économie d'impôt est de 300 − 177,5 = 122,5 par an, soit 25 % des 490 d'intérêts : c'est le levier fiscal.
Puis les trois financements. La ligne « dette gratuite » est irréaliste, et c'est voulu : elle montre l'effet de la dette seule, avant ses intérêts.
| Par an | 0 % de dette | 50 % de dette | 70 % de dette |
|---|---|---|---|
| Intérêts | 0 | 350 | 490 |
| Cash disponible, dette gratuite | 900 | 900 | 900 |
| Cash disponible, intérêts sans déduction | 900 | 550 | 410 |
| Cash disponible, intérêts déduits | 900 | 637,5 | 532,5 |
| Cash cumulé sur 5 ans, intérêts déduits | 4 500 | 3 187,5 | 2 662,5 |
Sans dette, le cash est de 1 200 × 0,75 = 900 par an. Si le passage du résultat au cash disponible ne t'est pas encore familier, l'aide-mémoire gratuit Comptabilité pour les entretiens en reprend les bases.
Étape 3 : la sortie, dans les deux scénarios
À la sortie, les actionnaires récupèrent le prix de revente, moins la dette à rembourser, plus le cash accumulé. Avec 70 % de dette et des intérêts déduits, le cash cumulé vaut 5 × 532,5 = 2 662,5.
- Bon scénario : 13 000 − 7 000 + 2 662,5 = 8 662,5. MOIC = 8 662,5 / 3 000 = 2,8875x. TRI = 2,8875^(1/5) − 1 ≈ 23,6 %.
- Mauvais scénario : 7 000 − 7 000 + 2 662,5 = 2 662,5. MOIC = 2 662,5 / 3 000 = 0,8875x. TRI ≈ −2,4 % par an.
Le MOIC (multiple on invested capital) divise ce que les actionnaires récupèrent par ce qu'ils ont mis. Le TRI le traduit en rendement annuel : sans flux intermédiaire, TRI = MOIC^(1/5) − 1 sur 5 ans.
| Fonds propres à la sortie, intérêts déduits | 0 % de dette | 50 % de dette | 70 % de dette |
|---|---|---|---|
| Bon scénario (revente à 13 000) | 17 500 | 11 187,5 | 8 662,5 |
| Mauvais scénario (revente à 7 000) | 11 500 | 5 187,5 | 2 662,5 |
| Mise de départ | 10 000 | 5 000 | 3 000 |
Étape 4 : le tableau complet, MOIC et TRI
Chaque case donne le MOIC, puis le TRI sur 5 ans entre parenthèses.
| Scénario et financement | 0 % de dette | 50 % de dette | 70 % de dette |
|---|---|---|---|
| Bon scénario, revente à 13 000 | |||
| Dette gratuite | 1,75x (11,8 %) | 2,50x (20,1 %) | 3,50x (28,5 %) |
| Intérêts, sans déduction | 1,75x (11,8 %) | 2,15x (16,5 %) | 2,68x (21,8 %) |
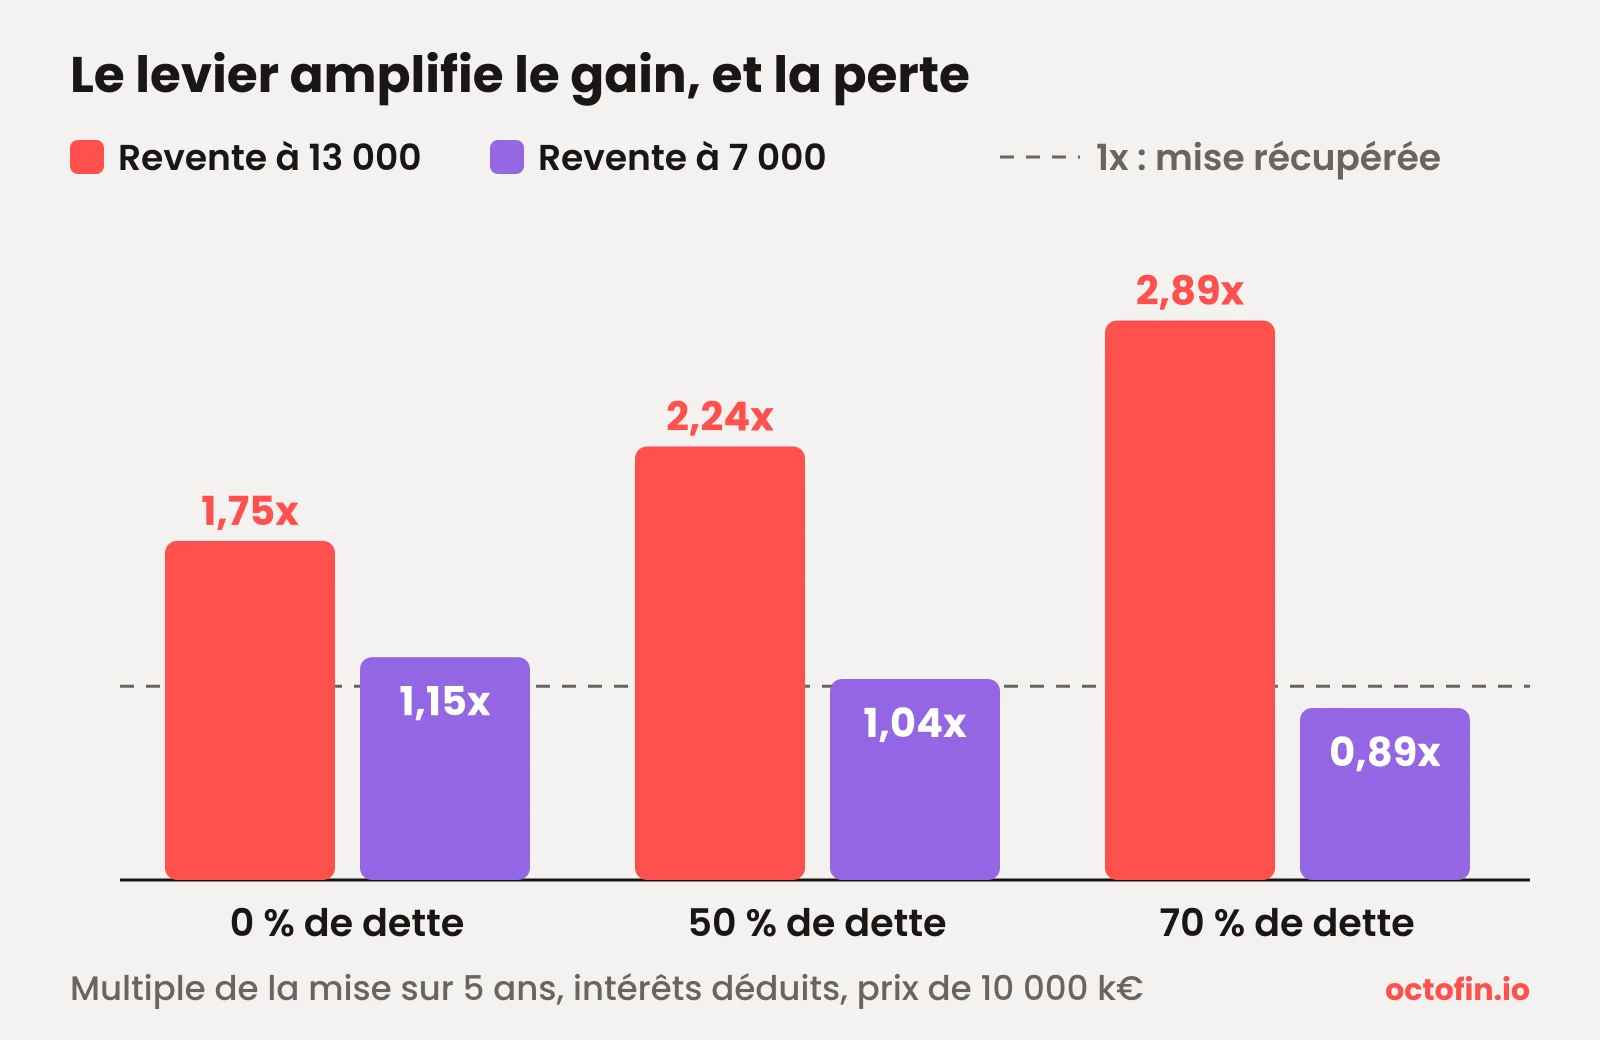
| Intérêts déduits | 1,75x (11,8 %) | 2,24x (17,5 %) | 2,89x (23,6 %) |
| Mauvais scénario, revente à 7 000 | |||
| Dette gratuite | 1,15x (2,8 %) | 1,30x (5,4 %) | 1,50x (8,4 %) |
| Intérêts, sans déduction | 1,15x (2,8 %) | 0,95x (−1,0 %) | 0,68x (−7,3 %) |
| Intérêts déduits | 1,15x (2,8 %) | 1,04x (0,7 %) | 0,89x (−2,4 %) |
Les MOIC sont arrondis à deux décimales et les TRI à une ; tout a été calculé sans arrondi intermédiaire. Les valeurs exactes de la dernière ligne, par exemple, sont 1,15x, 1,0375x et 0,8875x.
Ce que le tableau montre
- La dette fait monter le multiple. Avec une dette gratuite, dans le bon scénario, le gain est le même dans les trois colonnes : 17 500 − 10 000 = 7 500 sans dette, et 10 500 − 3 000 = 7 500 avec 70 % de dette. Mais il se rapporte à une mise de 3 000 au lieu de 10 000 : le MOIC passe de 1,75x à 3,50x.
- Les intérêts en reprennent une partie. Avec 70 % de dette, la holding paie 5 × 490 = 2 450 d'intérêts sur 5 ans. Les fonds propres à la sortie tombent à 10 500 − 2 450 = 8 050, et le MOIC de 3,50x à 2,68x.
- La déduction en rend une partie. L'intégration fiscale fait économiser 5 × 122,5 = 612,5 d'impôt : 8 050 + 612,5 = 8 662,5 de fonds propres, et le MOIC remonte à 2,89x. Cette économie, c'est l'État qui la paie.
- Le levier amplifie aussi la perte. Dans le mauvais scénario, l'acheteur sans dette gagne encore 15 % de sa mise (1,15x). Avec 70 % de dette, même avec la déduction, il perd : 2 662,5 − 3 000 = −337,5, soit 11,25 % de sa mise. Sans intégration fiscale, la perte monte à près de 32 % (0,68x).
La règle à retenir : quand la dette joue pour toi
Après la déduction, la dette coûte 0,07 × 0,75 = 0,0525, soit 5,25 % par an. Sur 5 ans, et sans intérêts composés ici, cela fait 5 × 0,0525 = 0,2625 : chaque 1 000 empruntés coûtent 1 000 × 1,2625 = 1 262,5 à rendre. Ces 1 000 remplacent 1 000 de mise qui, sans dette, auraient été multipliés par le MOIC de l'entreprise.
D'où la règle de l'exemple : la dette enrichit les actionnaires si, sans dette, l'entreprise rend plus de 1,2625x en 5 ans ; elle les appauvrit sinon. Sans intégration fiscale, le seuil monte à 1,35x, puisque la dette coûte alors ses 7 % par an sans économie d'impôt, soit 35 % sur 5 ans.
- Bon scénario : 1,75x sans dette, au-dessus du seuil. Plus il y a de dette, plus le MOIC monte : 1,75x, 2,24x, 2,89x.
- Mauvais scénario : 1,15x sans dette, en dessous du seuil. Plus il y a de dette, plus le MOIC baisse : 1,15x, 1,04x, 0,89x.
L'exemple ne dit pas que la dette crée de la valeur : l'entreprise est la même et se revend au même prix dans les trois colonnes. Les prêteurs, eux, sont remboursés, intérêts compris, dans les deux scénarios. Et l'écart entre le bon et le mauvais scénario est le même dans chaque colonne : 17 500 − 11 500 = 6 000 sans dette, 11 187,5 − 5 187,5 = 6 000 avec 50 % de dette, 8 662,5 − 2 662,5 = 6 000 avec 70 %. La dette ne fait pas passer le risque des prêteurs aux actionnaires : elle concentre le même risque sur une mise plus petite. En euros, l'actionnaire endetté gagne même moins dans le bon scénario : 8 662,5 − 3 000 = 5 662,5, contre 17 500 − 10 000 = 7 500 sans dette. C'est rapporté à sa mise qu'il gagne plus.
Seule la déduction des intérêts ajoute de l'argent au total des actionnaires et des prêteurs. Dans le bon scénario, avec 70 % de dette et la déduction, ils se partagent 8 662,5 + 7 000 + 2 450 = 18 112,5, contre 17 500 sans dette : la différence, 612,5, est l'impôt économisé. L'écart est le même dans le mauvais scénario : 2 662,5 + 9 450 = 12 112,5, contre 11 500. Le Vernimmen relativise même ce gain : la valeur actuelle de l'économie d'impôt est déjà réduite, écrit-il, par la valeur actuelle du coût de la faillite. Pour lui, ce qui explique la création de valeur souvent observée dans les LBO, ce n'est ni l'effet de levier ni la déduction des intérêts : c'est le poids de la dette, qui pousse des dirigeants devenus actionnaires à gérer au plus près, ce que la théorie de l'agence décrit.
Et si le cash baisse aussi ?
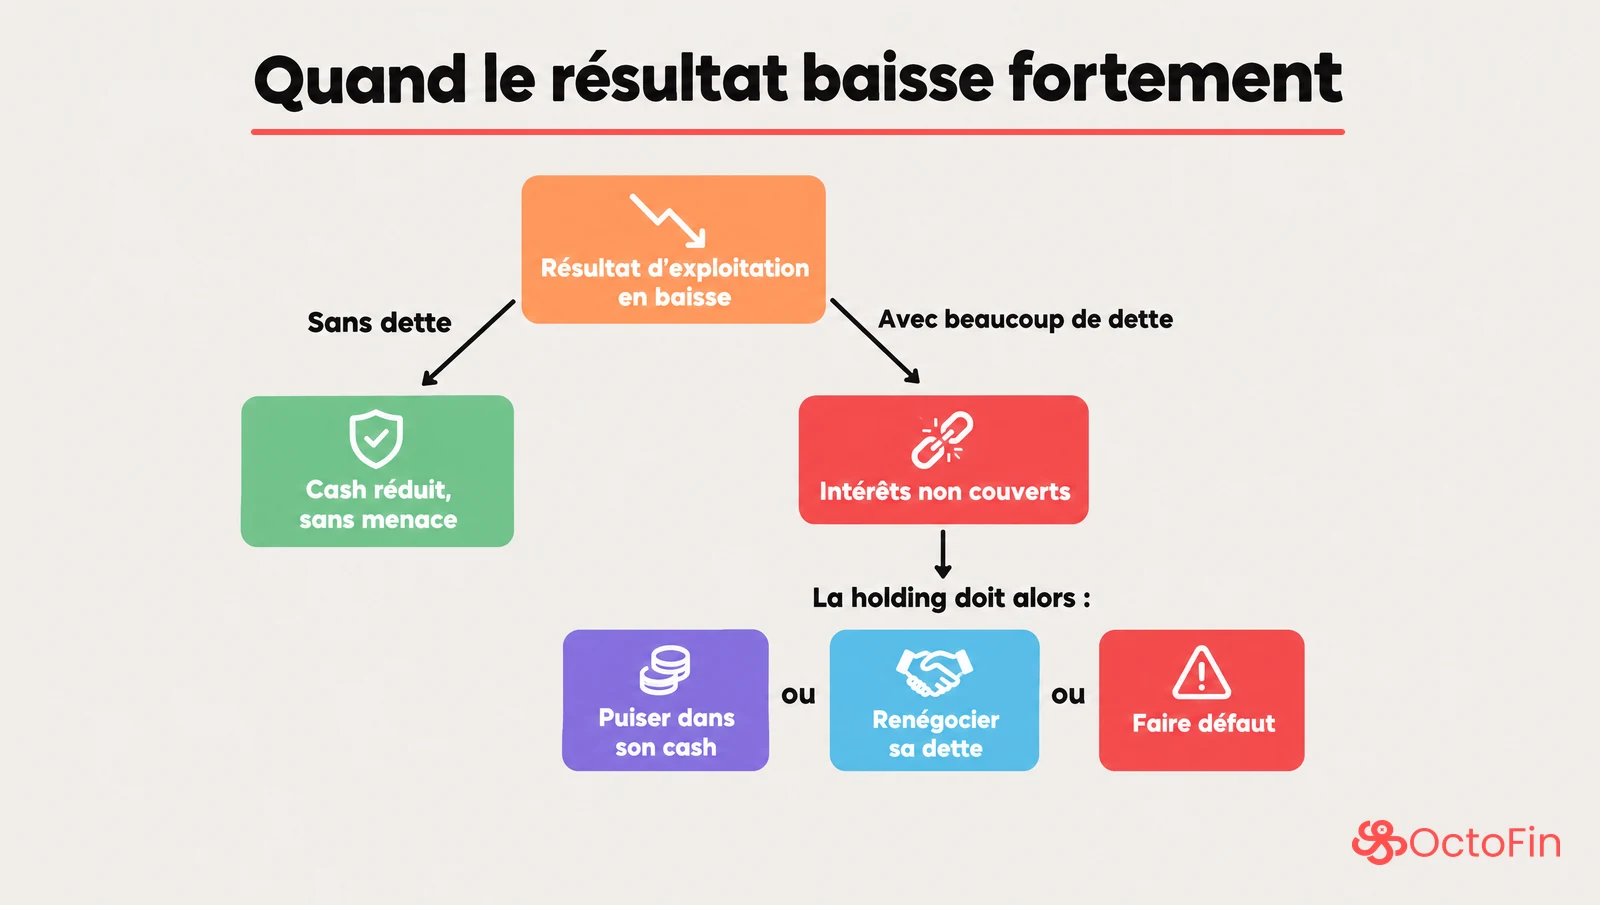
Le mauvais scénario a gardé le même cash chaque année. Dans la réalité, une revente difficile peut aller avec des résultats en baisse, et c'est là que la dette devient dangereuse. Avec 70 % de dette, les intérêts prennent 490 / 1 200 ≈ 40,8 % du résultat d'exploitation, qui les couvre 1 200 / 490 ≈ 2,45 fois. Qu'il baisse de 60 %, à 1 200 × 0,4 = 480, et il ne couvre plus les 490 d'intérêts : la holding doit puiser dans son cash, renégocier sa dette ou faire défaut. Sans dette, la même baisse réduit le cash, sans menacer l'entreprise.
Cet exemple isole le financement. Pour un LBO complet, avec la croissance de l'EBITDA, le passage au free cash flow, un remboursement de la dette au fil de l'eau (cash sweep) et les relances d'un intervieweur, passe au paper LBO, exercice corrigé pas à pas. Et pour voir d'où vient le gain d'un fonds, croissance, multiple ou désendettement, la fiche métier du private equity décompose un mini LBO vu du fonds.
Les différentes formes de LBO
Les sigles changent selon qui rachète. Les définitions viennent de la fiche de la Banque de France (BdF), de Service Public (SP) et du Vernimmen (V).
| Sigle | Nom complet | Qui rachète | Sources |
|---|---|---|---|
| LBO « financier » | Leveraged buy-out | Des fonds d'investissement, avec les managers en minoritaires ; la sortie se fait par revente à d'autres investisseurs | BdF |
| MBO ou LMBO | (Leveraged) management buy-out | Les dirigeants en place, aux côtés d'un fonds | BdF, SP, V |
| MBI, LBI, LMBI | Management buy-in, leveraged buy-in, leveraged management buy-in | Des dirigeants ou des investisseurs venus de l'extérieur ; dans le MBI et le LMBI, une nouvelle équipe de direction arrive avec eux | BdF, SP, V |
| BIMBO | Buy-in management buy-out | Des cadres en place et des cadres recrutés pour l'opération | BdF, SP, V |
| MEBO ou RES | Management and employees buy-out, ou rachat de l'entreprise par ses salariés | Les dirigeants, des salariés et un fonds | BdF, V |
| OBO | Owner buy-out | Le propriétaire lui-même, par une holding qu'il contrôle (le Vernimmen en donne une définition plus étroite, voir la FAQ) | BdF, SP |
| VBO | Vendor buy-out | Un fonds, avec le cédant qui reste actionnaire minoritaire, souvent par un crédit-vendeur | BdF |
| LBU, ou build-up | Leveraged build-up | Un fonds qui rachète une première cible, puis d'autres sociétés du secteur, pour les rassembler | BdF, SP, V |
| LTA | Leveraged turn around | Des investisseurs spécialisés, sur une entreprise en difficulté à redresser | BdF |
| LBO industriel | — | Un industriel, par une holding endettée surtout en dette senior, remboursée en entier par la cible | BdF |
| LBO secondaire | — | Un autre fonds, qui rachète l'entreprise à un fonds en montant un nouveau LBO | V |
Les acteurs d'un LBO
| Acteur | Son rôle | Ce que disent les sources |
|---|---|---|
| Le fonds de LBO (le sponsor) | Apporte l'essentiel des fonds propres, mène l'opération, prépare la sortie | Le Vernimmen compte plus de 100 fonds actifs dans les LBO en Europe, qui exigent une rentabilité élevée, « souvent de l'ordre de 15 % » |
| Les dirigeants | Investissent à côté du fonds, avec un intéressement à la plus-value (management package) | Les fonds leur demandent d'investir une partie importante de leur épargne, selon le Vernimmen |
| Les banques : la dette senior | Prêtent en premier rang, avec des garanties et des covenants, des clauses financières qui donnent un droit de regard au prêteur | Prêt de 4 à 7 ans, à taux variable, amorti (Banque de France). Pour le Vernimmen : de 3 à 5 fois l'EBE, en tranches, la tranche A amortie en 6 ou 7 ans, les tranches B et C remboursées in fine au bout de 7 ou 8 ans et de 8 ou 9 ans ; la tranche A tend à disparaître |
| Les prêteurs mezzanine | Prêtent en rang subordonné : leur remboursement ne commence qu'une fois la senior remboursée ; la dette prend le plus souvent la forme d'obligations à bons de souscription d'actions | De 7 à 10 ans, in fine, à un taux de 1 à 1,5 point au-dessus de la senior (Banque de France). Le Vernimmen détaille la rémunération : une marge payée en cash d'environ 5 à 6 %, un intérêt capitalisé (PIK) de 5 à 8 % et une part éventuelle de la plus-value ; il situe la rentabilité exigée par les mezzaneurs de l'ordre de 10 à 12 % |
| Les fonds de dette : l'unitranche | Remplacent la senior et la subordonnée par une seule dette, remboursée in fine, dans les LBO petits et moyens | Un coût de 5 à 8 %, à mi-chemin entre senior et subordonnée (Vernimmen) |
| Les investisseurs high yield | Achètent des obligations cotées à haut rendement, pour les plus gros LBO | Des émissions d'au moins 150 M€, remboursées in fine au bout de 7 à 10 ans (Vernimmen) |
| Le vendeur | Peut accorder un crédit-vendeur, ou rester actionnaire (VBO) | Crédit-vendeur de 12 à 36 mois (Banque de France) |
Attention aux dates : la fiche de la Banque de France est à jour d'avril 2022, et les chiffres du Vernimmen viennent d'une édition dont les séries s'arrêtent en 2017. Les taux, surtout, ont bougé depuis : dans son bulletin de 2025, la Banque de France note que la hausse des taux entamée en 2022 freine le développement des LBO.
Les risques du LBO
Ce que mesure la Banque de France
En 2025, la Banque de France a publié une étude de Lucille Collet sur 720 entreprises européennes suivies de septembre 2018 à juillet 2023 : 383 ont fait l'objet d'un LBO, 337 entreprises comparables servent de point de repère. Elles sont en majorité françaises, italiennes et allemandes, et l'étude s'appuie sur les données de crédit bancaire de l'Eurosystème (la base AnaCredit).
| Un an après le LBO | Entreprises sous LBO, par rapport à leurs pairs |
|---|---|
| Probabilité de défaut estimée par les banques | 44 % plus élevée |
| Taux de croissance de la dette bancaire | 35 % plus élevé |
| Part de la dette assortie d'une probabilité de défaut équivalente à une note BB+/Ba1 | 41 %, contre 19 % pour les pairs |
| Chiffre d'affaires | Pas d'effet significatif mis en évidence |
Deux nuances, données par l'étude elle-même. Avant leur LBO, ces entreprises étaient plus endettées que leurs pairs, mais avec un risque de crédit moindre en moyenne. Et l'essentiel de la dette d'un LBO se trouve dans la holding, ce qui rend son total difficile à mesurer.
Pourquoi un LBO échoue
La fiche de la Banque de France classe les causes de difficultés en trois familles :
- une conjoncture défavorable : baisse des ventes, hausse des coûts d'achat, charges ou investissements exceptionnels, qui réduisent la capacité de remboursement ;
- un montage inadéquat : un prix excessif (quand il approche 10 fois le résultat d'exploitation, le remboursement risque d'être difficile), un plan d'affaires trop ambitieux, ou un effet de levier surdimensionné, qui laisse peu de marge et pousse au sous-investissement ;
- un changement dans l'équipe de direction, la qualité et la stabilité des dirigeants étant essentielles à la réussite d'un LBO.
La fiche ajoute des facteurs aggravants : faire remonter plus de dividendes que la cible ne peut en verser, faire prêter de l'argent par la cible à la holding, ou vendre des actifs de la cible qui réduisent ses revenus futurs.
Quand la dette devient trop lourde, la faillite n'est pas la seule issue. Le Vernimmen décrit des prises de contrôle par les créanciers, qui transforment une partie de leurs créances en capital : il cite Terreal, Frans Bonhomme, Solocal, Vivarte et la Saur. Il juge la faillite elle-même assez rare en France, parce que les créanciers de la holding sont poussés au compromis.
Un peu d'histoire
Selon la Banque de France, les LBO apparaissent dans les années 1970 aux États-Unis, au moment où les conflits entre actionnaires et dirigeants d'entreprises font débat : la dette, qui oblige l'entreprise à dégager plus de rentabilité, sert à réaligner leurs intérêts. Le Vernimmen décrit un fort développement du marché depuis le milieu des années 1980, avec des crises régulières (1990, 2001-2003, 2007-2008) ; la pire, écrit-il, va de juillet 2007 à la fin de 2009.
Voici les cinq premiers des « 10 plus gros LBO de l'histoire » selon le tableau du Vernimmen (source Thomson Financial), dans une édition dont les données s'arrêtent en 2017 : les opérations plus récentes n'y figurent pas.
| Cible | Année | Acquéreur (equity sponsor) | Valeur |
|---|---|---|---|
| TXU | 2007 | KKR et TPG | 45 Md$ |
| Equity Office | 2006 | Blackstone | 36 Md$ |
| HCA | 2006 | Bain et KKR | 33 Md$ |
| RJR Nabisco | 1988 | KKR | 30 Md$ |
| Heinz | 2013 | Berkshire Hathaway et 3G Capital | 28 Md$ |
Le premier de la liste a mal fini : Energy Future, l'ex-TXU, que le Vernimmen présente comme le plus gros LBO de l'histoire, a fait faillite en 2014. Depuis, Axios a présenté un autre rachat comme le plus gros LBO de l'histoire, devant TXU : celui d'Electronic Arts par le PIF, Silver Lake et Affinity Partners, à son annonce, le 29 septembre 2025. Le rachat a été finalisé le 4 août 2026, pour une valeur d'entreprise d'environ 55 Md$, et EA a été retiré de la cote (déclarations d'EA à la SEC).
Le LBO en France aujourd'hui : les chiffres du 1er semestre 2026
Le LBO est « généralement le type d'opération menée dans le segment du capital-transmission », selon le glossaire de France Invest. L'étude semestrielle de France Invest et Grant Thornton, publiée en octobre 2026, donne les chiffres de ce segment, hors infrastructure.
Au 1er semestre 2026, les fonds ont investi 6 579 M€ en capital-transmission, en hausse de 3 % sur un an, dans 303 entreprises, en baisse de 14 %. C'est 6 579 / 10 630 ≈ 61,9 % de tout ce que le capital-investissement a investi hors infrastructure sur le semestre.
| Premier semestre | Montants investis en capital-transmission | Entreprises |
|---|---|---|
| S1 2012 | 1 317 M€ | 155 |
| S1 2016 | 3 563 M€ | 166 |
| S1 2020 | 5 015 M€ | 136 |
| S1 2022 | 7 603 M€ | 280 |
| S1 2024 | 7 176 M€ | 323 |
| S1 2025 | 6 398 M€ | 353 |
| S1 2026 | 6 579 M€ | 303 |
Source : France Invest et Grant Thornton, annexe de l'étude du S1 2026, qui donne chaque semestre depuis 2012 (montants hors infrastructure). En gras, les sommets de la série.
Les montants du 1er semestre ont été multipliés par 6 579 / 1 317 ≈ 5,0 depuis 2012, avec un sommet au S1 2022. Le nombre d'entreprises, lui, a culminé au S1 2025.
Des LBO surtout petits
Le ticket, c'est le montant que les fonds investissent dans une entreprise. Le ticket moyen, 6 579 / 303 ≈ 21,7 M€, cache la réalité : les 14 entreprises qui ont reçu plus de 100 M€ font près de la moitié de l'argent.
| Taille du ticket, S1 2026 | Montants investis | Part des montants | Entreprises | Part des entreprises |
|---|---|---|---|---|
| Moins de 15 M€ | 713 M€ | 10,8 % | 212 | 70,0 % |
| De 15 à 100 M€ | 2 834 M€ | 43,1 % | 77 | 25,4 % |
| Plus de 100 M€ | 3 032 M€ | 46,1 % | 14 | 4,6 % |
| Total | 6 579 M€ | 100 % | 303 | 100 % |
Les montants et les nombres sont ceux de l'étude, qui souligne que 43 % des montants vont aux tickets de 15 à 100 M€ ; les autres parts sont calculées par nous. Sept entreprises sur dix (212 / 303 ≈ 70,0 %) ont reçu un ticket de moins de 15 M€ : c'est l'ordre de grandeur de la PME de l'exemple, où la mise des actionnaires va de 3 à 10 M€. Côté levées, les fonds de capital-transmission ont levé 32 % de moins qu'au S1 2025, ce que l'étude explique surtout par l'absence de levées de plus de 500 M€.
« Explique-moi un LBO » : la réponse d'entretien
En entretien de private equity, de M&A ou de leveraged finance, la question peut tomber telle quelle. Voici une réponse orale, écrite en entier.
« Un LBO, c'est le rachat d'une entreprise financé en grande partie par de la dette. Un fonds, souvent avec les dirigeants, crée une holding : il y apporte des fonds propres, et des banques et d'autres prêteurs financent le reste, en général la majorité du prix. La holding rachète l'entreprise, puis paie les intérêts et rembourse sa dette avec le cash que l'entreprise lui fait remonter, en dividendes. Au bout de quelques années, le fonds revend, à un industriel, à un autre fonds ou en bourse. Son rendement, qu'il mesure par le MOIC et le TRI, vient de trois sources : la croissance de l'EBITDA, le désendettement et un éventuel écart de multiple entre l'achat et la revente. La dette amplifie ce rendement, parce que le fonds ne paie qu'une partie du prix avec ses fonds propres, et ses intérêts sont déductibles si la holding est intégrée fiscalement. Mais elle amplifie aussi les pertes. Une bonne cible de LBO a donc des flux de trésorerie stables, peu d'investissements à financer et une position solide sur son marché. »
Cette réponse fait 175 mots. Redis-la à voix haute jusqu'à ne plus perdre l'ordre : le montage, le rendement, le risque, la cible.
Les relances chiffrées
L'intervieweur peut ensuite changer une hypothèse de l'exemple et te demander le nouveau résultat. Les réponses ci-dessous partent de la PME de l'exemple, intérêts déduits. Le réflexe : ne recalcule que ce qui bouge.
| Relance | Ce qui bouge | Calcul | Réponse |
|---|---|---|---|
| « Et si la dette coûtait 9 % au lieu de 7 % ? » | Les intérêts, et le seuil de la règle | Seuil : 1 + 5 × 0,09 × 0,75 = 1,3375x. Avec 70 % de dette : intérêts 0,09 × 7 000 = 630 ; cash (1 200 − 630) × 0,75 = 427,5 par an, 2 137,5 sur 5 ans ; bon : 13 000 − 7 000 + 2 137,5 = 8 137,5 ; mauvais : 7 000 − 7 000 + 2 137,5 = 2 137,5 | Bon : 8 137,5 / 3 000 = 2,7125x, TRI ≈ 22,1 %. Mauvais : 2 137,5 / 3 000 = 0,7125x, TRI ≈ −6,6 % |
| « Et avec 80 % de dette ? » | La mise et les intérêts | Dette 8 000, mise 2 000 ; intérêts 0,07 × 8 000 = 560 ; cash (1 200 − 560) × 0,75 = 480 par an, 2 400 sur 5 ans ; bon : 13 000 − 8 000 + 2 400 = 7 400 ; mauvais : 7 000 − 8 000 + 2 400 = 1 400 | Bon : 7 400 / 2 000 = 3,7x, TRI ≈ 29,9 %. Mauvais : 1 400 / 2 000 = 0,7x, TRI ≈ −6,9 % |
| « Avec 70 % de dette, sous quel prix de revente le fonds perd-il de l'argent ? » | On part de la fin | Pour récupérer sa mise de 3 000, il faut un prix de revente de 3 000 + 7 000 − 2 662,5 = 7 337,5 | Sous 7 337,5, soit environ 73 % du prix payé, le fonds perd |
Ce que chaque relance doit te faire dire :
- 9 % : deux points de taux en plus coûtent 5 × 140 × 0,75 = 525 après impôt sur 5 ans, soit 525 / 3 000 = 0,175 de MOIC en moins, dans les deux scénarios. Le bon scénario (1,75x sans dette) reste au-dessus du nouveau seuil, le mauvais (1,15x) s'enfonce.
- 80 % : plus de levier, c'est un écart plus grand entre les deux issues : 3,7x ou 0,7x. Et le résultat d'exploitation ne couvre plus les intérêts que 1 200 / 560 ≈ 2,14 fois.
- Le prix plancher : sans dette, une revente à 7 337,5 rendrait encore environ 1,18x, puisque le cash de 4 500 s'y ajoute. Avec 70 % de dette, c'est le point mort.
Les autres questions qui peuvent suivre, et où trouver la réponse :
- « Pourquoi met-on autant de dette ? » et « Quels types de dette ? » : les questions 15 et 16 de nos questions d'entretien M&A corrigées, avec le rang de chaque dette.
- « Fais-moi un LBO de tête » : la méthode en 7 étapes du paper LBO corrigé, puis son second cas, à faire seul.
- Une question de valorisation : si l'entretien glisse vers le DCF, la réponse orale et l'exemple chiffré sont dans walk me through a DCF.
- Un entretien en fonds : le process, le cas pratique et « pourquoi le private equity ? » sont dans la fiche métier du private equity.
Les pièges à éviter
Confondre la part de la dette dans le prix et le ratio dette / fonds propres
Une dette qui paie 70 % du prix pèse 2,33 fois les fonds propres, pas 70 % de ceux-ci (le calcul est dans « Combien de dette dans un LBO ? »). Quand tu cites un niveau de dette, dis ce que tu divises : le prix, les fonds propres ou l'EBITDA.
Présenter la dette comme gratuite
Sans intérêts, 70 % de dette fait passer le MOIC du bon scénario de 1,75x à 3,50x. Avec des intérêts à 7 % non déduits, il n'est plus que de 2,68x ; et dans le mauvais scénario, le 1,50x de la dette gratuite devient 0,68x : un gain se transforme en perte. La dette coûte des intérêts et impose des remboursements : c'est elle qui peut faire d'une mauvaise année un défaut.
Supposer la déduction des intérêts acquise
Les intérêts de la holding ne réduisent l'impôt que s'ils s'imputent sur les bénéfices de la cible, par l'intégration fiscale, une fusion ou un debt push down, et dans la limite des articles 212 bis et 223 B bis du code général des impôts. Dans l'exemple, la déduction vaut 612,5 sur 5 ans avec 70 % de dette, et fait passer le mauvais scénario de 0,68x à 0,89x. Annonce toujours ton hypothèse.
Donner un MOIC sans durée ni TRI
2,89x, c'est un TRI de 23,6 % sur 5 ans. Le même multiple obtenu en 7 ans, la durée moyenne de détention relevée par France Invest au S1 2026 tous segments confondus, ne fait plus qu'environ 16,4 % par an ; en 3 ans, il ferait environ 42,4 %. Un MOIC se donne toujours avec sa durée et son TRI.
Exercice : la dette joue-t-elle pour toi ?
À toi. Reprends la PME de l'exemple : prix de 10 000 k€, résultat d'exploitation de 1 200 par an, IS de 25 %, investissements égaux aux amortissements, BFR stable, sortie au bout de 5 ans, cash accumulé sans intérêts. Trois hypothèses changent :
- la dette finance 60 % du prix ;
- elle coûte 9 % par an, toujours remboursée in fine ;
- la revente se fait à 9 000.
Les questions :
- Quels MOIC et TRI sans dette ?
- Quels MOIC et TRI avec 60 % de dette, si la holding est intégrée fiscalement ? La dette joue-t-elle pour toi ?
- Même question sans intégration fiscale.
- Avec l'intégration fiscale, à quel prix de revente la dette devient-elle neutre ?
Un seul indice : commence par le seuil de la règle, recalculé au nouveau taux. Le corrigé est juste en dessous. Arrête-toi ici le temps de chercher.
Corrigé de l'exercice
Tu as cherché ? Voici la correction, dans l'ordre des questions.
- Sans dette. Le cash est de 900 par an, 4 500 sur 5 ans. Fonds propres à la sortie : 9 000 + 4 500 = 13 500. MOIC : 13 500 / 10 000 = 1,35x, soit un TRI d'environ 6,2 %.
- Avec 60 % de dette et l'intégration fiscale. Dette de 6 000, mise de 4 000. Intérêts : 0,09 × 6 000 = 540 par an. Cash : (1 200 − 540) × 0,75 = 495 par an, et 5 × 495 = 2 475 sur 5 ans. Fonds propres à la sortie : 9 000 − 6 000 + 2 475 = 5 475. MOIC : 5 475 / 4 000 = 1,36875x, environ 1,37x, pour un TRI d'environ 6,5 %. Le seuil vaut 1 + 5 × 0,09 × 0,75 = 1,3375x, et l'entreprise rend 1,35x sans dette, juste au-dessus : la dette joue pour toi, de justesse.
- Sans intégration fiscale. Cash : 900 − 540 = 360 par an, et 5 × 360 = 1 800 sur 5 ans. Fonds propres à la sortie : 9 000 − 6 000 + 1 800 = 4 800. MOIC : 4 800 / 4 000 = 1,2x, TRI d'environ 3,7 %. Le seuil monte à 1 + 5 × 0,09 = 1,45x, au-dessus des 1,35x de l'entreprise : la dette joue contre toi. Avec les mêmes chiffres, c'est la fiscalité qui décide du signe du levier.
- Le prix de revente neutre. La dette est neutre quand, sans dette, l'entreprise rend exactement le seuil : 1,3375 × 10 000 = 13 375 de fonds propres, donc une revente à 13 375 − 4 500 = 8 875. Vérification avec la dette : 8 875 − 6 000 + 2 475 = 5 350, et 5 350 / 4 000 = 1,3375x, le même multiple que sans dette.
« Avec 60 % de dette à 9 % et une revente à 9 000, je fais 1,37x contre 1,35x sans dette, si la holding est intégrée fiscalement : la dette ne m'apporte presque rien et me fait porter le risque d'une revente sous 8 875. Sans intégration fiscale, elle me coûte : 1,2x. À ce taux, je ne m'endetterais que si je crois à une revente nettement au-dessus de 8 875. »
Questions fréquentes
Quels sont les différents types de LBO ?
Ils se distinguent par celui qui rachète. Dans le LBO « financier », ce sont des fonds, avec les managers en minoritaires. Dans le MBO, les dirigeants en place ; dans le MBI, des dirigeants venus de l'extérieur ; dans le BIMBO, les deux ensemble. Dans le RES, les salariés participent, et dans l'OBO, c'est le propriétaire lui-même. S'y ajoutent le build-up, qui enchaîne les acquisitions, le LBO de retournement (LTA) et le LBO secondaire, où un fonds revend à un autre fonds. Le tableau des formes de LBO, plus haut, les détaille avec leurs sources.
Quelle est la différence entre un LBO et un OBO ?
L'OBO (owner buy-out) est un LBO où l'acheteur est le propriétaire lui-même. Selon la Banque de France, il crée une holding qu'il contrôle, seul ou avec un fonds minoritaire, et lui vend son entreprise : il encaisse une partie de sa plus-value tout en la gardant. La fiche le dit fréquent pour les sociétés familiales, avec une dette en général plus raisonnable que dans un LBO classique, mais un obstacle : l'intégration fiscale y est difficile, à cause de l'amendement Charasse (article 223 B du code général des impôts, selon la fiche). Le Vernimmen en donne une définition plus étroite : l'actionnaire principal rachète, par endettement, les parts des minoritaires.
Quels sont les avantages et les inconvénients d'un LBO ?
Côté avantages : racheter une entreprise avec une mise limitée (les leviers financier et juridique), déduire les intérêts de la dette des bénéfices de la cible quand la holding est intégrée fiscalement, et organiser une transmission, le cadre habituel du LBO selon la Banque de France. Le Vernimmen y ajoute l'alignement des dirigeants, devenus actionnaires. Côté inconvénients : la Banque de France décrit des montages vulnérables par nature, qu'un retournement de conjoncture ou une simple baisse de rentabilité peut conduire au dépôt de bilan, et une dette qui risque de limiter les investissements pendant plusieurs années. Son étude de 2025 mesure une probabilité de défaut 44 % plus élevée un an après le LBO. Et l'exemple de cette page le chiffre : avec 70 % de dette, un scénario où l'acheteur sans dette gagne 15 % devient une perte de plus de 11 %.
Quelle est la traduction de LBO ?
LBO est le sigle de leveraged buy-out, que Service Public traduit par « rachat avec effet de levier », la Banque de France par « reprise avec effet de levier » et le Vernimmen par « rachat de l'entreprise par effet de levier ». En anglais, on écrit aussi leveraged buyout, et le fonds qui mène l'opération est appelé private equity sponsor.
Qu'est-ce qu'un modèle LBO ?
C'est le tableur qui simule un LBO année par année : les sources et les emplois (qui paie le prix), le compte de résultat, le cash disponible, l'échéancier de chaque dette, puis la sortie et le rendement des actionnaires, MOIC et TRI. Un fonds s'en sert pour décider du prix qu'il peut payer ; un candidat le croise en entretien sous sa forme simplifiée, à la main : le paper LBO. Notre paper LBO, exercice corrigé en déroule toutes les étapes, avec les tableaux en texte.
Quel est le plus gros LBO en France ?
Aucune des sources lues ne tient de classement des LBO français, et une grande opération menée par un fonds n'est pas toujours décrite comme un LBO. Un exemple récent : Opella, l'activité de santé grand public de Sanofi. Le 21 octobre 2024, Sanofi annonçait des négociations exclusives avec le fonds CD&R pour lui céder une participation de contrôle de 50 %, sur la base d'une valeur d'entreprise d'environ 16 Md€, soit environ 14 fois l'EBITDA estimé pour 2024. La cession a été finalisée le 30 avril 2025 : CD&R détient 50,0 % d'Opella, Sanofi 48,2 % et Bpifrance 1,8 %. Les communiqués de Sanofi ne parlent ni de LBO ni de dette d'acquisition : en entretien, présente-la comme une prise de contrôle par un fonds, sans la qualifier de LBO tant qu'aucune source ne le fait. À l'échelle mondiale, Axios présentait à son annonce, le 29 septembre 2025, le rachat d'Electronic Arts comme le plus gros LBO de l'histoire : environ 55 Md$ de valeur d'entreprise, rachat finalisé le 4 août 2026 par le PIF, Silver Lake et Affinity Partners (déclarations d'EA à la SEC).
Continuer l'entraînement
Comprendre un LBO est un début ; savoir le calculer et l'expliquer sous pression, c'est ce que l'entretien teste. Dans OctoFin, le LBO fait partie des 11 chapitres et 57 leçons, et le module Practice compte plus de 1 000 questions : le Smart Training y compose ta séance suivante selon ton taux de réussite. Le détail des offres se trouve sur l'accueil : voir les tarifs. Si ce qu'il te faut, c'est un entretien blanc avec un professionnel, OctoFin ne le propose pas : un coaching humain conviendra mieux. Et si tu montes un vrai rachat, cette page ne remplace pas tes conseils : expert-comptable, avocat et banquier.