Questions entretien M&A : 25 questions classiques et leurs réponses corrigées
- M&A
- Entretiens
Les questions posées en entretien M&A tiennent en trois blocs : la technique (comptabilité, valorisation, opérations, LBO), le fit et le marché. Voici les 25 plus classiques, chacune avec une réponse corrigée au format oral, ce que tu dis en 30 à 60 secondes, puis le piège à éviter. Les calculs (amortissements, bridge, relution, mini paper LBO) sont posés en texte, étape par étape.
Comment se passe un entretien M&A
Pour un stage ou un poste d'analyste M&A, le recrutement enchaîne en général des tests en ligne, un premier entretien, plusieurs tours avec l'équipe qui mêlent technique et fit, et souvent une journée finale. Chaque tour est détaillé dans le processus de recrutement en M&A, étape par étape.
Les 25 questions d'entretien M&A ci-dessous sont les classiques, celles qu'on retrouve d'un guide de préparation à l'autre. Pour préparer ton entretien M&A avec elles : lis la question, cache la réponse, réponds à voix haute en te chronométrant, puis compare. Le texte entre guillemets, c'est ce que tu dis ; « Le piège », c'est l'erreur qui coûte le plus cher ; les chiffres des calculs sont des exemples. Une réponse juste qui dure trois minutes reste ratée : l'intervieweur veut voir que tu sais structurer.
Les questions techniques M&A : la comptabilité
1. Présente-moi les trois états financiers et leurs liens
« Le compte de résultat mesure la performance sur une période, du chiffre d'affaires au résultat net. Le bilan est une photo à une date : ce que l'entreprise possède à l'actif, et comment c'est financé au passif, par les capitaux propres et les dettes. Le tableau des flux de trésorerie explique la variation de la trésorerie : exploitation, investissement, financement. Les liens : le résultat net ouvre le tableau des flux, où on le retraite des charges non décaissées et de la variation du BFR, et il s'ajoute aux capitaux propres, après dividendes. La trésorerie de fin de période du tableau des flux est celle de l'actif du bilan. »
Le piège : réciter les définitions sans les liens. C'est cette deuxième moitié que l'intervieweur attend, car toutes les questions de comptabilité suivantes en dépendent. Pour les réviser, notre cheat sheet de comptabilité pour les entretiens reprend les trois états, leurs liens et les formules clés.
2. Les amortissements augmentent de 10 : quel effet sur les trois états financiers ?
Hypothèse de l'exemple : impôt sur les sociétés (IS) à 25 %.
« Au compte de résultat, le résultat avant impôt baisse de 10. L'impôt baisse de 2,5, donc le résultat net baisse de 7,5. Dans le tableau des flux, je pars du résultat net à −7,5 et je rajoute les 10 d'amortissements, qui ne sont pas décaissés : le flux d'exploitation augmente de 2,5, c'est l'économie d'impôt. Au bilan, les immobilisations baissent de 10 et la trésorerie augmente de 2,5, soit −7,5 à l'actif. Au passif, les capitaux propres baissent de 7,5 avec le résultat net. Le bilan est équilibré. »
| État | Effet |
|---|---|
| Compte de résultat | Résultat avant impôt −10 ; impôt −2,5 ; résultat net −7,5 |
| Flux de trésorerie | Résultat net −7,5 ; amortissements réintégrés +10 ; variation de trésorerie +2,5 |
| Bilan, actif | Immobilisations −10 ; trésorerie +2,5 ; total −7,5 |
| Bilan, passif | Capitaux propres −7,5 |
Le piège : dire que la trésorerie baisse. Un amortissement ne fait sortir aucun argent ; seule l'économie d'impôt touche la trésorerie, et elle la fait monter.
3. Si tu ne devais regarder qu'un seul état financier, lequel ?
« Le tableau des flux de trésorerie. Il montre si l'activité génère vraiment du cash, combien l'entreprise réinvestit et comment elle se finance. C'est aussi le plus difficile à embellir : le résultat dépend de choix comptables, le cash beaucoup moins. Si j'en avais deux, je prendrais le compte de résultat et le bilan, en début et en fin de période : avec eux, je reconstruis le tableau des flux. »
Le piège : choisir le compte de résultat « parce qu'il donne le résultat ». Une entreprise rentable peut manquer de cash, et c'est le manque de cash qui la fait tomber.
4. Intérêts minoritaires et sociétés mises en équivalence : où vont-ils dans le bridge ?
« Les deux corrigent une incohérence entre la valeur d'entreprise et l'EBITDA. Si le groupe détient 80 % d'une filiale qu'il contrôle, il consolide 100 % de son EBITDA : la valeur d'entreprise inclut donc les 20 % qui ne sont pas à lui, et je retranche les intérêts minoritaires pour passer aux fonds propres. À l'inverse, une participation mise en équivalence, disons 30 % d'une société non contrôlée, n'apporte rien à l'EBITDA, seulement une quote-part de résultat sous l'EBITDA. Sa valeur n'est pas dans la valeur d'entreprise : je l'ajoute pour passer aux fonds propres. »
Le piège : inverser les signes. De la valeur d'entreprise aux fonds propres, on retire ce qui revient à d'autres (dette, minoritaires) et on ajoute ce que l'EBITDA ne capte pas (trésorerie, participations).
Valeur d'entreprise et bridge
5. Comment passe-t-on de la valeur d'entreprise à la valeur des fonds propres, et pourquoi retranche-t-on la trésorerie ?
« La valeur d'entreprise, c'est la valeur de l'activité, pour tous ceux qui la financent ; la valeur des fonds propres, ce qui revient aux actionnaires. Le bridge : valeur d'entreprise, moins la dette financière, plus la trésorerie, moins les intérêts minoritaires, plus les participations mises en équivalence. Dans l'autre sens, on ajoute la dette nette aux fonds propres, donc on retranche la trésorerie. Pourquoi ? La trésorerie n'est pas un actif d'exploitation : l'EBITDA ne la rémunère pas, et un acheteur qui récupère 100 de cash dans la société paie en réalité l'activité 100 de moins. »
Le calcul, avec des chiffres d'exemple (en M€) :
| Ligne | Montant |
|---|---|
| Valeur d'entreprise | 1 000 |
| − Dette financière | −400 |
| + Trésorerie | +100 |
| − Intérêts minoritaires | −50 |
| + Participations mises en équivalence | +30 |
| = Valeur des fonds propres | 680 |
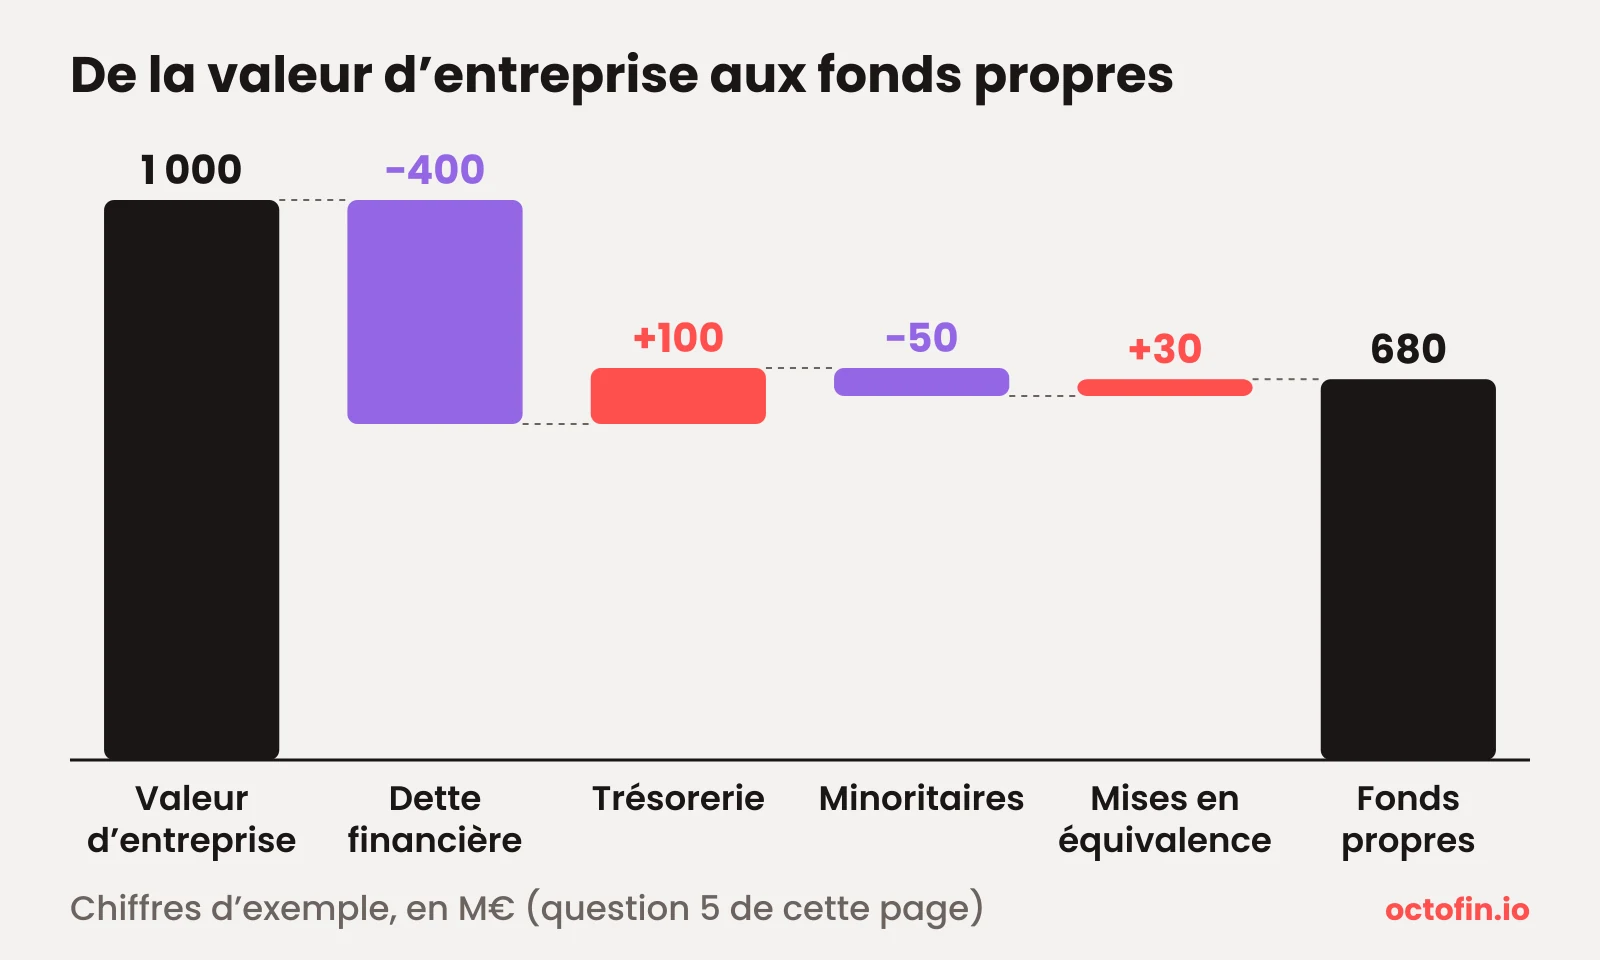
Avec 34 millions d'actions (dilution comprise) : 680 / 34 = 20 € par action. Dans l'autre sens : 680 + 400 − 100 + 50 − 30 = 1 000.
Le piège : croire qu'une augmentation de capital fait monter la valeur d'entreprise. Si la société lève 100 en actions et garde le cash, les fonds propres et la trésorerie montent de 100, et la valeur d'entreprise ne bouge pas.
Valorisation
6. Quelles sont les méthodes de valorisation, et laquelle donne la valeur la plus haute ?
« Trois grandes méthodes : le DCF, qui actualise les flux futurs ; les comparables boursiers, qui appliquent les multiples de sociétés cotées similaires ; les transactions comparables, qui reprennent les multiples payés lors d'acquisitions. On ajoute souvent l'analyse LBO : le prix qu'un fonds peut payer en atteignant son objectif de rendement. En général, les transactions comparables donnent la valeur la plus haute, parce que les prix payés incluent une prime de contrôle et parfois des synergies. L'analyse LBO donne plutôt un plancher, et le DCF peut tomber n'importe où selon les hypothèses. On présente le tout sur un football field, un graphique qui aligne les fourchettes de chaque méthode. »
Le piège : une réponse absolue, du type « le DCF, toujours ». La bonne réponse dit « en général », puis explique pourquoi.
7. Quelles sont les étapes d'un DCF ? FCFF ou FCFE ?
« Un, je projette les flux de trésorerie disponibles sur cinq à dix ans : résultat d'exploitation après impôt, plus amortissements, moins investissements, moins variation du BFR. Deux, je calcule le WACC. Trois, la valeur terminale, avec Gordon-Shapiro, le flux de l'année suivante divisé par le WACC moins la croissance à long terme, ou avec un multiple de sortie. Quatre, j'actualise le tout : c'est la valeur d'entreprise. Cinq, le bridge vers les fonds propres, que je divise par le nombre d'actions diluées. Ces flux sont des FCFF, avant service de la dette, actualisés au WACC. Le FCFE, après intérêts et flux de dette nets (remboursements moins nouveaux emprunts), s'actualise au coût des fonds propres et donne directement les fonds propres. En banque, on privilégie le FCFF, indépendant du financement. »
Le piège : actualiser des FCFF au coût des fonds propres, ou partir du résultat net sans réintégrer les intérêts après impôt. Partir du résultat net est juste si tu le fais : FCFF = résultat net + intérêts × (1 − IS) + amortissements − investissements − variation du BFR.
8. Explique-moi le WACC, le CAPM et le bêta
« Le WACC est le coût moyen du financement : le coût des fonds propres et le coût de la dette après impôt, pondérés par leur poids en valeur de marché. Le coût des fonds propres vient en général du CAPM : taux sans risque, plus le bêta multiplié par la prime de risque du marché. Le bêta mesure la sensibilité de l'action au marché : avec un bêta de 1,2, quand le marché monte de 1 %, l'action monte en moyenne de 1,2 %. Comme le bêta dépend de l'endettement, on désendette les bêtas des comparables, puis on les réendette à la structure visée. »
Le calcul, avec des hypothèses d'exemple : taux sans risque 3 %, bêta 1,2, prime de risque 5 %, dette à 5 % avant impôt, IS 25 %, 30 % de dette et 70 % de fonds propres.
Coût des fonds propres : 3 % + 1,2 × 5 % = 9 %. Coût de la dette après impôt : 5 % × (1 − 25 %) = 3,75 %. WACC : 70 % × 9 % + 30 % × 3,75 % = 6,3 % + 1,125 % ≈ 7,4 %.
Le piège : conclure que plus de dette fait toujours baisser le WACC. Au-delà d'un certain niveau, le risque de défaut fait monter le coût de la dette et celui des fonds propres.
9. Quels multiples utilises-tu ? NTM ou LTM ?
« Un multiple cohérent : une valeur d'entreprise se divise par un agrégat avant intérêts, comme l'EBITDA, l'EBIT ou le chiffre d'affaires ; une valeur des fonds propres, par un agrégat après intérêts, comme le résultat net, ce qui donne le P/E. VE/EBITDA est le plus utilisé, car il ne dépend ni du financement ni de la politique d'amortissement. VE/chiffre d'affaires sert pour les sociétés pas encore rentables. Pour les comparables boursiers, je prends plutôt du NTM, les douze prochains mois, parce que le cours reflète les attentes. Pour les transactions comparables, souvent du LTM, les douze derniers mois, ce que l'acheteur connaissait au moment du deal. »
Le piège : diviser une valeur d'entreprise par un résultat net. Numérateur et dénominateur doivent concerner les mêmes apporteurs de capitaux.
10. L'EBITDA est-il un bon indicateur du cash-flow ?
« C'est un point de départ, pas un cash-flow. L'EBITDA ignore les investissements, la variation du BFR, l'impôt et les intérêts. Dans un secteur qui investit beaucoup, comme les télécoms, une entreprise peut afficher un EBITDA confortable et ne générer presque aucun cash. Depuis IFRS 16, la plupart des loyers ne sont plus dans l'EBITDA, ce qui le gonfle encore. Pour aller vite, je regarde l'EBITDA moins les investissements ; pour une vraie réponse, le flux de trésorerie disponible. »
Le piège : répondre par oui ou par non. On attend « c'est une approximation, et voici ce qu'elle oublie ».
Opérations de M&A
11. Une acquisition payée en actions est-elle relutive ou dilutive ?
« Je compare les P/E. Payée à 100 % en actions, l'acquisition est relutive sur le bénéfice par action, hors synergies et frais, quand le P/E de l'acquéreur est supérieur au P/E payé pour la cible : l'acquéreur paie avec une monnaie chère, ses actions, pour acheter des bénéfices moins chers. Payée en cash, je compare le coût après impôt de la dette, ou des intérêts perdus sur le cash, au rendement de la cible, l'inverse du P/E payé. »
Le calcul, avec des chiffres d'exemple :
- Acquéreur : résultat net 100 M€, 50 millions d'actions, soit un bénéfice par action (BPA) de 2,00 € ; cours de 30 €, donc un P/E de 15x.
- Cible : résultat net 40 M€, achetée 480 M€ entièrement en actions, soit un P/E payé de 12x.
- Actions nouvelles : 480 / 30 = 16 millions.
- Nouveau BPA : (100 + 40) / (50 + 16) = 140 / 66 ≈ 2,12 €, soit environ +6,1 %. Relutif : 15x est supérieur à 12x.
- Même cible achetée 720 M€ (P/E payé de 18x) : 24 millions d'actions nouvelles, BPA = 140 / 74 ≈ 1,89 €, soit environ −5,4 %. Dilutif.
En cash, avec une dette à 5 % avant impôt : 3,75 % après impôt, contre un rendement de 1 / 12 ≈ 8,3 % pour la cible achetée à 12x. Relutif.
Le piège : confondre relutif et bonne affaire. Une opération relutive peut détruire de la valeur si le prix est trop élevé ; et les synergies, les frais et l'amortissement des actifs réévalués changent le calcul.
12. Pourquoi une entreprise en rachète-t-elle une autre ?
« Pour croître plus vite qu'en interne : gagner des parts de marché ou consolider un secteur, accéder à une géographie, une technologie ou des clients, et surtout réaliser des synergies. Les synergies de coûts, comme la mise en commun des achats ou des fonctions support, sont les plus fiables. Les synergies de revenus, comme la vente croisée, sont plus incertaines. L'opération crée de la valeur si les synergies, nettes de leur coût de mise en œuvre, valent plus que la prime payée au vendeur. »
Le piège : citer la diversification comme une bonne raison, sans réserve. Un actionnaire peut se diversifier seul, en achetant d'autres actions ; il n'a aucune raison de payer une prime pour ça.
13. Earn-out, carve-out, spin-off : quelle différence ?
« L'earn-out est un complément de prix : une partie du prix est versée après le closing, si la cible atteint des objectifs fixés, par exemple un niveau d'EBITDA. Il rapproche un vendeur optimiste et un acheteur prudent. Le carve-out, c'est la séparation d'une activité d'un groupe pour la céder à un acquéreur ou en introduire une partie en bourse ; dans les deux cas, le groupe encaisse de l'argent, et il faut isoler l'activité, souvent avec des accords de services transitoires. Le spin-off est différent : la maison mère distribue les actions de sa filiale à ses propres actionnaires, au prorata. La filiale devient une société cotée indépendante, et la maison mère n'encaisse aucun prix de cession. »
Le piège : dire que la maison mère « vend » sa filiale dans un spin-off. Personne n'achète : ce sont les actionnaires existants qui reçoivent les actions.
LBO
14. Qu'est-ce qu'une bonne cible de LBO ?
« Une entreprise capable de rembourser beaucoup de dette avec ses propres flux : des flux de trésorerie stables et prévisibles, de bonnes marges, peu d'investissements obligatoires, un BFR maîtrisé. Ensuite, une position de marché solide, une bonne équipe de direction, peu de dette au départ et des pistes d'amélioration, comme des acquisitions complémentaires (build-up). Enfin, une sortie identifiable. Les leviers de création de valeur sont trois : la croissance de l'EBITDA, le désendettement grâce aux flux, et une éventuelle hausse du multiple entre l'entrée et la sortie. »
Le piège : proposer une start-up en forte croissance mais déficitaire. C'est peut-être une belle entreprise, mais elle ne peut pas porter de dette.
15. Pourquoi met-on autant de dette dans un LBO ?
« Parce que la dette coûte moins cher que les fonds propres et que ses intérêts sont déductibles. Surtout, plus la dette finance une grande part du prix, moins le fonds apporte de fonds propres : pour la même plus-value, son rendement est plus élevé. Mais le levier joue dans les deux sens : si la valeur baisse, les fonds propres absorbent la perte en premier. »
Le calcul, avec des chiffres d'exemple (intérêts et remboursements ignorés pour isoler l'effet du levier) : une entreprise achetée 100, revendue 150 au bout de 5 ans.
| Sans dette | Avec 60 de dette | |
|---|---|---|
| Fonds propres investis | 100 | 40 |
| Fonds propres à la sortie | 150 | 150 − 60 = 90 |
| Multiple (MOIC) | 1,5x | 2,25x |
| TRI sur 5 ans | ≈ 8,4 % | ≈ 17,6 % |
| Si la sortie se fait à 80 | 0,8x | (80 − 60) / 40 = 0,5x |
Le piège : présenter la dette comme gratuite. Elle coûte des intérêts, impose des remboursements et des covenants, et peut transformer une mauvaise année en défaut.
16. Quels types de dette trouve-t-on dans un LBO ?
« Du plus sûr au plus risqué pour le prêteur : la dette senior (crédit renouvelable, prêt amortissable, tranche in fine) ; le cas échéant une unitranche, qui fusionne senior et subordonnée, souvent prêtée par un fonds de dette privée ; sur les gros montants, des obligations high yield ; puis la mezzanine, la plus subordonnée et la plus chère des dettes. Plus une dette est subordonnée, plus elle est remboursée tard et plus elle coûte cher. »
| Dette | Rang | Remboursement | Coût relatif |
|---|---|---|---|
| Crédit renouvelable (RCF) | Senior | Tiré et remboursé selon les besoins | Le plus bas |
| Senior amortissable (TLA) | Senior | Chaque année | Le plus bas |
| Senior in fine (TLB) | Senior | À l'échéance | Un peu plus élevé |
| Unitranche | Rang unique | Surtout à l'échéance | Au-dessus de la senior |
| Obligations high yield | Après la senior, avant la mezzanine | À l'échéance | Élevé |
| Mezzanine | Subordonné, le dernier des dettes | À l'échéance | Le plus élevé des dettes : intérêts en partie capitalisés (PIK), souvent avec des bons de souscription d'actions |
Le piège : oublier les fonds propres, ceux du fonds et parfois du management. Ils sont payés après toutes les dettes et prennent le plus de risque.
17. Mini paper LBO : fais-le de tête
Énoncé, avec des chiffres d'exemple : EBITDA de 40 M€ ; achat à 7x ; dette de 4x l'EBITDA à 5 %, remboursée in fine ; l'EBITDA progresse de 4 M€ par an ; amortissements = investissements = 8 M€ par an ; BFR stable ; trésorerie non rémunérée ; IS à 25 % ; sortie au bout de 5 ans au même multiple, 7x ; pas de frais ; le fonds vise un TRI de 20 %.
Étape 1, l'entrée. Valeur d'entreprise : 7 × 40 = 280. Dette : 4 × 40 = 160. Fonds propres : 280 − 160 = 120. Intérêts : 5 % × 160 = 8 par an.
Étape 2, les flux. Résultat net = (EBITDA − 8 d'amortissements − 8 d'intérêts) × 0,75. Amortissements = investissements et BFR stable : le flux disponible égale le résultat net.
| Année | EBITDA | Résultat avant impôt | Résultat net = flux disponible |
|---|---|---|---|
| 1 | 44 | 28 | 21 |
| 2 | 48 | 32 | 24 |
| 3 | 52 | 36 | 27 |
| 4 | 56 | 40 | 30 |
| 5 | 60 | 44 | 33 |
| Total | 135 |
Raccourci de tête : la somme des EBITDA fait 260 ; moins 5 × 16 = 80, il reste 180 ; 180 × 0,75 = 135.
Étape 3, la sortie. Valeur d'entreprise : 7 × 60 = 420. La dette est remboursée in fine, donc les 135 de flux s'accumulent en trésorerie : dette nette de 160 − 135 = 25. Fonds propres à la sortie : 420 − 25 = 395.
Étape 4, le rendement. Multiple : 395 / 120 ≈ 3,29x. TRI sans calculatrice : 1,25 puissance 5 ≈ 3,05 et 1,27 puissance 5 ≈ 3,30, donc environ 27 % (26,9 % à la calculatrice).
Étape 5, la conclusion.
« J'investis : 3,3x et environ 27 % de TRI, au-dessus des 20 % visés. Les 275 de valeur créée viennent pour 140 de la croissance de l'EBITDA, 20 fois 7, et pour 135 du désendettement, sans hausse du multiple. Le risque principal, c'est la croissance : je vérifierais qu'elle est réaliste. Même avec une sortie à 6x, on garde 2,8x et environ 23 %. »
La relance à 6x : 6 × 60 = 360, moins 25 de dette nette, soit 335 ; 335 / 120 ≈ 2,79x, TRI d'environ 22,8 %.
Le piège : appliquer le multiple de sortie aux fonds propres au lieu de la valeur d'entreprise, oublier l'impôt ou les intérêts, ou s'arrêter au TRI sans conclure. L'intervieweur attend une décision. Si l'énoncé ne donne pas d'objectif de rendement, demande-le.
Les questions de fit
Un bon niveau technique ne rattrape pas un entretien fit M&A raté. Les réponses ci-dessous sont des structures : les crochets marquent ce qui t'appartient.
18. Présente-toi
« Je suis en [M1 ou M2] à [école], spécialité [finance]. Ce qui m'a amené à la finance d'entreprise, c'est [un déclencheur concret]. J'ai ensuite fait [expérience 1], où j'ai [une tâche précise et son résultat], puis [expérience 2], où j'ai appris [une compétence utile en M&A]. Ces expériences m'ont confirmé que je voulais travailler du côté du conseil, sur des opérations. C'est pour ça que je postule aujourd'hui en M&A chez vous. »
Moins d'une minute : l'intervieweur creusera ce qui l'intéresse.
Le piège : dérouler ton CV dans l'ordre, du bac à aujourd'hui. L'intervieweur l'a sous les yeux : il veut le fil qui relie tes choix.
19. Pourquoi le M&A, et pas le Private Equity ?
« Le Private Equity investit dans quelques participations et les accompagne pendant plusieurs années. Le M&A conseille des entreprises et des fonds sur leurs opérations : on voit plus de deals, plus de secteurs, et on apprend l'exécution de bout en bout, de la modélisation à la négociation. En début de carrière, c'est ce volume et cette variété que je cherche. Et j'aime le rôle de conseil : accompagner un client sur une décision majeure. »
Le piège : présenter le M&A comme un simple tremplin vers le Private Equity, ou critiquer l'autre métier. Tu peux avoir le PE en tête ; ta réponse doit quand même donner des raisons positives de faire du M&A.
20. Pourquoi notre banque ? À quelles autres as-tu postulé ?
« Pour trois raisons. Votre positionnement : [boutique indépendante, banque à réseau ou grande banque internationale], ce qui veut dire [des responsabilités tôt, de grands deals ou des financements intégrés]. Vos opérations récentes : j'ai suivi [un deal de l'équipe], et ce qui m'a intéressé, c'est [un point précis]. Les personnes : j'ai échangé avec [une personne de l'équipe], qui m'a parlé de [un élément concret]. Ailleurs, je vise des banques comparables : [deux ou trois noms du même type]. »
Le piège : un compliment vague (« banque prestigieuse ») qui marche pour toutes les banques, ou affirmer que tu n'as postulé nulle part ailleurs. Personne n'y croit : on vérifie la cohérence de ton projet.
21. Raconte-moi un échec, ou une initiative : la méthode STAR
STAR : Situation, Tâche, Action, Résultat. Un exemple fictif, à remplacer par ton histoire :
« En première année, j'étais trésorier de l'association finance de mon école. Deux mois avant notre conférence annuelle, notre sponsor principal s'est retiré, et je devais boucler le budget. J'ai recontacté un par un les partenaires des années précédentes avec une proposition chiffrée, et réduit deux postes de dépense avec le bureau. Le budget a tenu, avec trois nouveaux partenaires. J'en ai retenu qu'il faut diversifier les sponsors dès le début de l'année. »
Le piège : un faux échec (« je suis trop perfectionniste »), une histoire en « nous » où l'on ne sait pas ce que tu as fait, ou une histoire sans leçon. Pour un échec, le résultat peut être mauvais : c'est ce que tu en as tiré qui compte.
Les questions de marché
22. Présente-moi un deal récent
Pas de deal tout fait ici : une réponse empruntée se repère dès la deuxième relance. Choisis une opération annoncée ces derniers mois, idéalement conseillée par la banque que tu rencontres, lis le communiqué de presse et un ou deux articles de presse financière, puis réponds en cinq points : les parties et leurs conseils ; la logique de l'opération ; les termes (prix, multiple s'il est publié ou calculable, prime pour une société cotée, paiement en cash ou en actions) ; ton avis sur le prix et les risques ; la suite (autorisations, date de closing annoncée).
« J'ai suivi le rachat de [cible] par [acquéreur], annoncé en [mois]. La logique, c'est [une phrase]. Le prix est de [montant publié], soit environ [x] fois l'EBITDA d'après les chiffres publiés, payé [en cash, en actions ou les deux]. Je trouve l'opération [convaincante ou chère] parce que [argument]. Le principal risque, c'est [risque]. Le closing est attendu [échéance annoncée]. »
Le piège : un méga-deal dont tu ne connais que le titre, sans multiple ni avis. Mieux vaut une opération moyenne que tu maîtrises de bout en bout, chiffres compris.
23. Quelles sont les étapes d'un processus de cession ?
« Pour une cession par enchères : la préparation (mandat, due diligences vendeur, teaser, mémorandum d'information, liste d'acquéreurs) ; un premier tour, où les intéressés signent un accord de confidentialité, reçoivent le mémorandum et remettent une offre indicative, non engageante ; un second tour, où quelques candidats accèdent à la data room et au management avant une offre ferme ; puis la négociation, la signature, les autorisations et le closing. »
| Étape | Documents clés | Ce que fait l'analyste |
|---|---|---|
| Préparation | Teaser, mémorandum d'information, modèle, liste d'acquéreurs | Rédige les supports, construit le modèle, cherche les acquéreurs |
| Premier tour | Accord de confidentialité, offres indicatives | Suit les échanges, compare les offres |
| Second tour | Data room, présentation du management, projet de contrat | Alimente la data room, prépare les réponses aux acheteurs |
| Signature | Offre ferme, contrat de cession (SPA) | Met à jour l'analyse des offres |
| Closing | Autorisations, paiement du prix | Suit les conditions suspensives |
En France, dans une société d'au moins 50 salariés, le CSE doit rendre son avis avant que le vendeur s'engage. L'acheteur retenu signe donc en général une promesse unilatérale d'achat ; une fois l'avis rendu, le vendeur lève la promesse et le contrat de cession est signé.
Le piège : confondre signature et closing. Entre les deux, il faut obtenir les autorisations (concurrence, contrôle des investissements étrangers), ce qui peut prendre des mois.
24. Qu'est-ce qui fait bouger un cours de bourse ?
« L'écart entre ce qui arrive et ce que le marché attendait. Des résultats en hausse peuvent faire baisser le cours s'ils sont sous le consensus. Les grands moteurs : les résultats et les prévisions de la direction ; les taux d'intérêt, qui changent le taux d'actualisation ; la conjoncture et le secteur ; les opérations, comme une acquisition ou un rachat d'actions ; les flux, comme l'entrée dans un indice. Sur une acquisition, le cours de la cible monte en général vers le prix proposé, et celui de l'acquéreur peut baisser si le marché trouve le prix trop élevé. »
Le piège : « de bons résultats font monter le cours ». Pas s'ils sont sous les attentes.
La question piège
25. Une estimation, puis une question de valeur temps
L'estimation : « Combien de pizzas sont livrées un vendredi soir dans une ville de 200 000 habitants ? » Les chiffres sont des hypothèses, annoncées comme telles.
« Je pars des foyers : avec deux personnes par foyer, 100 000 foyers. Je suppose que 10 % commandent un repas livré le vendredi soir, soit 10 000 commandes, dont un tiers de pizzas : environ 3 300 commandes. À une pizza et demie par commande, environ 5 000 pizzas. Pour vérifier l'ordre de grandeur : avec une trentaine de pizzerias qui livrent, ça fait environ 170 pizzas chacune, ce qui paraît plausible. »
La valeur temps : « Préfères-tu 100 € aujourd'hui ou 110 € dans un an ? »
« Ça dépend du taux auquel je peux placer mon argent. 110 € dans un an valent 110 / (1 + taux) aujourd'hui. À 8 %, environ 101,85 € : je prends les 110 € dans un an. À 12 %, environ 98,21 € : je prends les 100 € tout de suite. À 10 %, je suis indifférent. Et je regarderais le risque de ne pas être payé. »
Le piège : chercher LA bonne réponse à l'estimation. L'intervieweur note ta démarche : annoncer tes hypothèses, calculer proprement, vérifier l'ordre de grandeur. Sur la valeur temps : répondre « 110 €, c'est plus » sans parler de taux.
Questions fréquentes
Comment réussir un entretien en M&A ?
En préparant les trois blocs : des réponses techniques justes et courtes, un fit cohérent (parcours, motivation, choix de la banque) et deux ou trois deals connus en détail. Entraîne-toi à voix haute, chronomètre-toi, refais les calculs à la main. Le jour J, écoute la question jusqu'au bout, structure ta réponse, et préfère « je ne suis pas sûr, voici comment je raisonnerais » à une réponse inventée.
Quelles sont les étapes d'un processus M&A ?
Côté vendeur : préparation, premier tour avec offres indicatives, second tour avec due diligences et offres fermes, signature, closing (voir la question 23). Côté acheteur : choix des cibles, approche, offre indicative, due diligences, offre ferme, négociation, closing, puis intégration.
Quels sont les métiers du M&A ?
Le conseil en fusions-acquisitions dans les banques d'affaires, le développement externe (corporate development) dans les entreprises, les équipes de Transaction Services qui font les due diligences financières, et les avocats d'affaires. En banque, on commence stagiaire ou analyste, puis associate, vice-président, director et managing director. Pour situer le M&A dans la finance d'entreprise, le guide Le monde de la finance résume l'organisation du secteur en quatre pages, avec un glossaire ; les autres supports sont dans les ressources d'OctoFin.
C'est quoi le M&A ?
M&A signifie Mergers and Acquisitions, fusions-acquisitions en français : l'achat, la vente ou le rapprochement d'entreprises ou d'activités. En banque d'affaires, l'équipe M&A conseille l'acheteur ou le vendeur : elle valorise la société, trouve les contreparties, organise le processus et aide à négocier. C'est un métier de conseil, distinct des équipes de financement comme le Leveraged Finance.
T'entraîner jusqu'au jour J
Lire 25 réponses ne suffit pas : il faut les redire jusqu'à ce qu'elles sortent sans effort. OctoFin rassemble plus de 1 000 questions, au choix en QCM, flashcard ou réponse libre, des leçons de la comptabilité au LBO, et des comptes rendus d'entretiens réels (plus de 1 300), filtrables par banque et par tour. Les formules sont présentées sur l'accueil : consulter les tarifs d'OctoFin. Et si tu peux faire un entretien blanc avec un professionnel, fais-le en plus : le coaching individuel n'est pas dans notre offre.