Private equity : le métier d'analyste, le stage et l'entretien, avec un LBO chiffré vu du fonds
- Private Equity
- Métiers
Le private equity, ou capital-investissement, c'est le métier des fonds qui achètent des parts d'entreprises non cotées, les accompagnent plusieurs années, puis les revendent, avec une plus-value si le pari est réussi. Travailler en private equity au premier poste de l'équipe d'investissement, celui d'analyste, c'est préparer ces décisions : étudier les dossiers, modéliser l'opération, suivre les due diligences, rédiger la note du comité d'investissement, puis suivre les entreprises du portefeuille.
Tu vises un stage ou un premier poste dans un fonds ? Cette fiche sur le métier du private equity va à l'essentiel : comment un fonds gagne de l'argent, les formes du métier, les postes, ce que fait un analyste au fil d'un dossier, puis un mini LBO chiffré, vu de l'intérieur du fonds. Suivent les chiffres du marché français au 1er semestre 2026, publiés le 13 octobre 2026 par France Invest et Grant Thornton, le stage, et le process de recrutement d'un vrai fonds, tel que sa DRH le décrit.
Chaque chiffre et chaque citation viennent d'une source nommée dans le texte. Tu ne trouveras ici ni salaire ni horaires : aucune des sources lues ne donne de chiffre à la fois sourcé et daté.
Le private equity, c'est quoi ? La réponse en deux phrases
France Invest, l'association des professionnels du secteur, le définit ainsi : le capital-investissement, ou private equity, consiste à investir dans le capital de sociétés non cotées en bourse, à différents stades de leur développement. Il s'oppose au public equity, l'investissement dans des sociétés cotées.
Le fonds achète une participation, aide l'entreprise à grandir, puis la revend. Son objectif principal, d'après le lexique de France Invest, est la plus-value. Il la mesure avec deux chiffres : le multiple, ou MOIC (ce qu'il récupère divisé par ce qu'il a mis), et le TRI, le rendement annuel moyen, qui tient compte de la durée de l'opération.
Attention au mot, qui sert dans deux sens. Au sens large, celui du lexique de France Invest, le private equity couvre aussi le capital-innovation, c'est-à-dire le venture capital. Dans son guide pour les entrepreneurs, France Invest oppose au contraire le venture capital, pour les entreprises jeunes et souvent pas encore rentables, au private equity, pour les entreprises rentables ou en passe de l'être. En entretien, dis de quel sens tu parles.
Comment marche un fonds de private equity : les quatre temps
Selon France Invest, un fonds est levé pour une durée déterminée, souvent 8 à 12 ans, avec des phases d'investissement, d'accompagnement, puis de cession. Avec la levée qui les précède, cela fait quatre temps.
| Temps | Ce qui se passe | Ce que fait l'équipe |
|---|---|---|
| 1. La levée | La société de gestion collecte l'argent de ses investisseurs, les LPs (Limited Partners) : fonds de pension, assurances, banques, fonds de fonds, organismes publics, grandes entreprises. | Les associés portent la relation avec les LPs ; l'équipe relations investisseurs prépare les documents de levée. |
| 2. L'investissement | Pendant la période d'investissement, le fonds cherche des entreprises, ses futures participations, et entre à leur capital. France Invest compte plusieurs mois entre les premières rencontres et le closing : lettre d'intention, due diligences, offre ferme, négociations juridiques. | L'équipe d'investissement repère les cibles, les analyse, mène les due diligences et présente chaque dossier au comité d'investissement. |
| 3. L'accompagnement | Le fonds co-construit la stratégie avec les dirigeants, sans gérer à leur place. Le comité stratégique, réuni plusieurs fois par an, est selon France Invest le cœur du dialogue. | L'équipe suit les résultats, valorise le portefeuille et pousse les projets : recrutements clés, international, acquisitions. |
| 4. La sortie | Le fonds cède sa participation : à un industriel, à un autre fonds, au management, en bourse. Au 1er semestre 2026, la durée moyenne de détention des entreprises cédées est de 7 ans (France Invest et Grant Thornton). | L'équipe prépare la cession et calcule le rendement final : MOIC et TRI. |
Certains investisseurs n'ont pas de LPs : les structures evergreen et les family offices investissent leur propre argent, sans durée imposée (France Invest). Côté vendeur, une cession suit les étapes d'un processus M&A, que tu trouveras résumées dans nos questions d'entretien M&A.
Les formes du private equity
Le lexique de France Invest distingue quatre formes, selon le stade de l'entreprise.
| Forme | Ce que le fonds finance | L'entreprise | Ce que l'analyste regarde d'abord |
|---|---|---|---|
| Capital-innovation (venture capital) | Le premier développement du produit et sa première commercialisation, de l'amorçage à la post-création | Au tout début de son activité, avant d'être rentable | Le marché, le produit et l'équipe : France Invest écrit que ces fonds misent « sur la vision et l'équipe » |
| Capital-développement | L'expansion : capacités de production, force de vente, nouveaux produits, acquisitions, fonds de roulement | Rentable, elle dégage des profits | Le plan de développement et ce que l'argent apporté va financer |
| Capital-transmission (LBO) | Le rachat d'une entreprise existante par une équipe de dirigeants, venue de la société ou de l'extérieur, avec des investisseurs ; une holding s'endette pour racheter la cible | Assez mature et rentable pour supporter la dette | La capacité à rembourser la dette : c'est ce que teste le modèle LBO |
| Capital-retournement | L'argent nécessaire au redressement, avec des restructurations internes | En difficulté de trésorerie ou opérationnelle | La trésorerie et le plan de redressement |
Dans ses statistiques, France Invest compte aussi à part le growth, qu'il rapproche du venture dans certaines analyses (« venture & growth »). Le poids des formes que l'étude de France Invest isole dans l'argent investi est donné plus bas, dans la section sur le marché (le capital-retournement n'y figure pas à part) : regarde-le avant de choisir où postuler.
Les postes : de l'analyste à l'associé
France Invest décrit cinq postes dans l'équipe d'investissement. Les intitulés varient d'un fonds à l'autre : France Invest écrit lui-même « chargé d'affaires / associate ».
| Poste | Ce qu'il fait, selon France Invest |
|---|---|
| Analyste | Étudie les opportunités d'investissement, participe à la modélisation financière et à l'analyse des business plans, rédige et présente les notes du comité d'investissement, travaille à l'évaluation et à la valorisation des sociétés en portefeuille. |
| Chargé d'affaires (associate) | Sous la supervision d'un directeur d'investissement ou d'un associé : études de marché, identification des cibles, analyses opérationnelles et financières des dossiers, participation aux due diligences. |
| Manager d'investissement (directeur de participations) | Source les cibles, analyse les opportunités, rédige et présente les dossiers en comité, rédige les offres, gère les due diligences (techniques, environnementales, juridiques, fiscales). |
| Directeur d'investissement | Prend en charge l'ensemble des opérations, supervise analystes et associates, répond de chaque opération et de son suivi ; participe à la relation avec les LPs et à la sélection des investissements. |
| Associé (partner) | Membre du comité d'investissement, responsable d'un ou plusieurs véhicules d'investissement, garant de la relation avec les LPs, du succès des opérations et de la croissance des sociétés accompagnées. |
Ce que ces fiches ne disent pas, un investisseur l'a résumé sur la page recrutement de France Invest. Rémi Viel, d'Eurazeo, y décrit le quotidien de son équipe : 60 % du temps à être le « sparring partner » des dirigeants des entreprises en portefeuille, et 40 % à rencontrer des entrepreneurs et à repérer de nouveaux secteurs. C'est la répartition d'une équipe, pas une norme. Elle montre surtout que le métier ne s'arrête pas à l'achat : dans cette équipe, la plus grande part du temps va aux entreprises déjà en portefeuille.
Autour de l'équipe d'investissement, un fonds a d'autres métiers. L'équipe relations investisseurs a ses propres analystes, qui préparent les documents de levée et répondent aux questionnaires des investisseurs. Les operating partners interviennent sur la création de valeur dans les participations ; le club que France Invest leur consacre a publié un livre blanc sur leur rôle en 2021. Restent les fonctions transverses : finance, conformité, ESG. Quand une offre dit « analyste », vérifie de quelle équipe il s'agit.
La suite d'une carrière, selon le CIDJ et Dauphine-PSL : après plusieurs années, l'analyste peut gérer son propre portefeuille de participations, puis devenir directeur de participations, directeur d'investissement et associé. Certains se spécialisent sur un secteur, d'autres fondent leur propre fonds.
Le quotidien de l'analyste private equity
Pas de journée type ici : elle dépend du fonds et du moment du dossier. Ce qui ne change pas, c'est la suite des tâches, telle que la décrivent France Invest, Dauphine-PSL et le CIDJ.
| Étape du dossier | Ce que fait l'analyste | Ce qu'il produit |
|---|---|---|
| 1. Repérage | Veille de marché, premières analyses d'une entreprise et de son secteur (CIDJ) | Une première analyse, pour décider s'il faut creuser |
| 2. Analyse | Recueille les données financières et stratégiques, analyse le business plan, modélise le montage financier (Dauphine-PSL) | Le modèle (un modèle LBO pour un rachat) et une valorisation |
| 3. Due diligences | Travaille avec les conseils du fonds. France Invest cite les avocats, les conseils M&A, les fiscalistes et, pour un LBO, les banquiers ; la due diligence financière est le métier des équipes de transaction services | La synthèse des risques trouvés et de leur effet sur le prix |
| 4. Comité d'investissement | Rédige et présente la note d'investissement (France Invest, Dauphine-PSL) | La note : la thèse, les risques, le prix, le rendement attendu |
| 5. Négociation et closing | Prend part aux négociations, structure les documents juridiques et de financement (Dauphine-PSL) | La documentation de l'opération |
| 6. Suivi | Suit et valorise les sociétés en portefeuille (France Invest), accompagne leurs dirigeants (Dauphine-PSL) | Les reportings, les valorisations, la préparation des comités stratégiques |
Sur le rythme, le CIDJ parle d'un travail prenant, surtout pendant la recherche de cibles et les négociations, et d'une forte résistance au stress. Constance d'Avout, de Wendel, citée par France Invest, parle d'« un métier intense, qui demande une bonne dose d'énergie et d'implication ».
Un mini LBO vu du fonds : d'où vient le gain
En capital-transmission, le modèle LBO est l'outil de base de l'analyste. Voici, en six lignes, ce qu'il calcule pour le comité : combien le fonds met, combien il récupère, et d'où vient la différence. Les chiffres sont ronds, pour que tout se vérifie de tête.
L'énoncé
- EBITDA des 12 derniers mois : 20 M€.
- Prix d'achat : 8x l'EBITDA.
- Dette : 4x l'EBITDA. Chaque année, la société en rembourse 8 M€ avec le cash qui lui reste après intérêts, impôt et investissements (hypothèse simplificatrice : un montant fixe).
- L'EBITDA passe de 20 à 30 M€ en 5 ans.
- Sortie au bout de 5 ans, au même multiple qu'à l'entrée : 8x l'EBITDA de l'année 5.
- Pas de frais ; l'opération est cash-free, debt-free.
- Le fonds vise un TRI de 20 %.
Les six lignes
| Ligne | Calcul | M€ |
|---|---|---|
| 1. Prix d'entrée (valeur d'entreprise) | 8 × 20 | 160 |
| 2. Dette levée pour le rachat | 4 × 20 | 80 |
| 3. Apport du fonds | 160 − 80 | 80 |
| 4. Valeur d'entreprise à la sortie | 8 × 30 | 240 |
| 5. Dette restante à la sortie | 80 − 5 × 8 | 40 |
| 6. Ce que récupère le fonds | 240 − 40 | 200 |
Multiple : 200 / 80 = 2,5x. TRI : 2,5^(1/5) − 1 ≈ 20,1 %.
Pour le vérifier sans calculatrice, pars de 1,2 : 1,2 × 1,2 = 1,44 ; 1,44 × 1,44 ≈ 2,07 ; 2,07 × 1,2 ≈ 2,48, et 2,49 sans arrondir en route (1,2⁵ ≈ 2,488). Un placement à 20 % par an multiplie donc la mise par 2,49 en 5 ans : 2,5x en 5 ans, c'est un TRI d'à peine plus de 20 %.
D'où vient le gain
Le fonds a mis 80 et récupère 200 : il a gagné 120 M€. Décompose-les.
| Levier | Calcul | M€ | Part |
|---|---|---|---|
| Croissance de l'EBITDA | (30 − 20) × 8 | 80 | deux tiers |
| Variation du multiple | (8 − 8) × 30 | 0 | rien |
| Désendettement | 80 − 40 | 40 | un tiers |
| Total | 200 − 80 | 120 | 100 % |
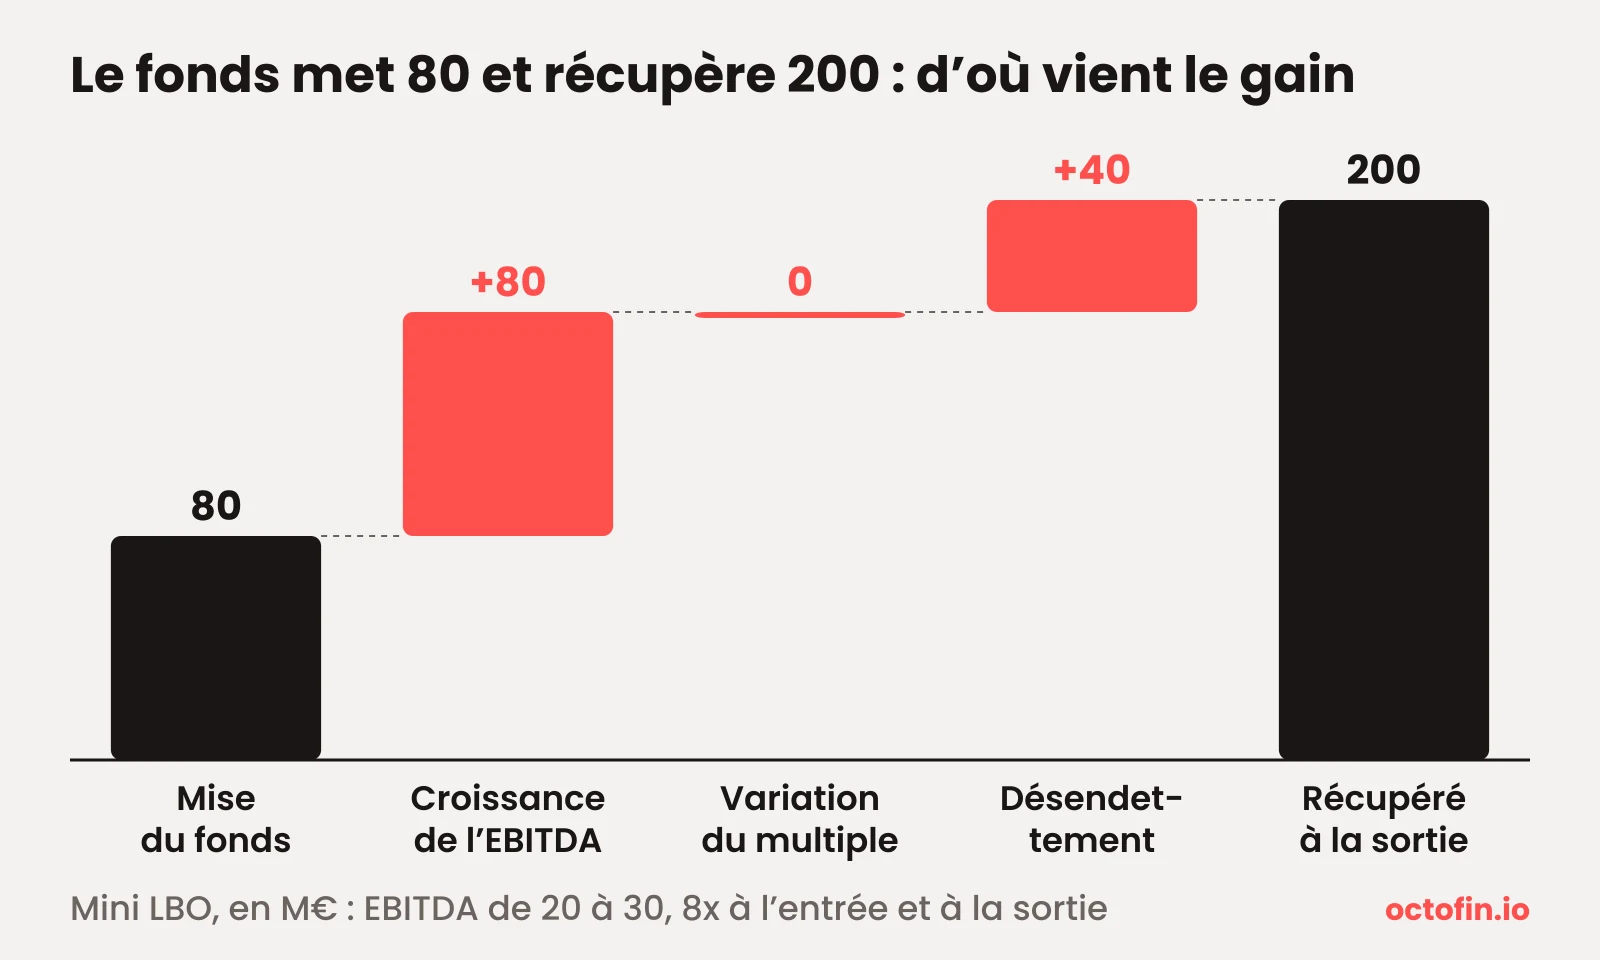
Compare maintenant les deux hausses. L'entreprise vaut à la sortie 1,5 fois sa valeur d'entrée (240 contre 160) ; la mise du fonds, elle, est multipliée par 2,5. C'est l'effet de levier : le fonds n'a payé que la moitié du prix, et il touche toute la hausse de valeur (80) plus toute la dette remboursée (40), puisque la dette, elle, ne récupère que ce qu'on lui doit.
Les questions du comité
Le comité ne s'arrête pas au cas de base. Il teste ce qui peut mal tourner.
| Question | Calcul | Réponse |
|---|---|---|
| « Et si on revend à 7x ? » | 7 × 30 = 210 ; 210 − 40 = 170 ; 170 / 80 | 2,125x, TRI ≈ 16,3 % : sous l'objectif |
| « Quel multiple de sortie, au minimum, pour faire 20 % ? » | 80 × 1,2^5 ≈ 199,1 de fonds propres ; + 40 de dette = 239,1 ; 239,1 / 30 | ≈ 7,97x, soit quasiment le multiple payé (8x) |
| « Et si la sortie prend 7 ans, la durée moyenne relevée par France Invest au S1 2026 ? » | À MOIC égal (le fonds récupère les mêmes 200, deux ans plus tard) : 2,5^(1/7) − 1. Si la société continue de rembourser 8 par an et que l'EBITDA reste à 30 : dette 80 − 7 × 8 = 24 ; 240 − 24 = 216 ; 216 / 80 = 2,7x ; 2,7^(1/7) − 1 | ≈ 14,0 % à MOIC égal ; ≈ 15,2 % en continuant de rembourser : les deux sous 20 % |
Ce que l'analyste écrit dans la note : 2,5x et environ 20 % de TRI, pile l'objectif, mais aucune marge de sécurité. Deux tiers du gain dépendent d'une hausse de 50 % de l'EBITDA : c'est le plan d'affaires qu'il faut éprouver en due diligence. Il faut revendre au moins au prix payé, et chaque année de détention en plus coûte du TRI, même à MOIC égal.
Ce mini LBO saute une étape : le passage de l'EBITDA au cash qui rembourse la dette (intérêts, impôt, investissements, BFR). Pour l'exercice complet, avec tous les tableaux, les relances de l'intervieweur et un second cas à faire seul, passe au paper LBO corrigé pas à pas.
Le private equity en France : les chiffres du 1er semestre 2026
France Invest et Grant Thornton publient chaque semestre une étude sur l'activité des acteurs français du capital-investissement, que France Invest présente comme la référence du marché depuis 1991. L'édition du 1er semestre 2026, publiée le 13 octobre 2026, repose sur 354 répondants parmi 382 membres interrogés. Les chiffres ci-dessous comprennent les fonds d'infrastructure, sauf mention contraire.
| Indicateur, 1er semestre 2026 | Valeur | Évolution sur un an |
|---|---|---|
| Capitaux levés | 16,8 Md€ | −7 % |
| Montants investis | 14,4 Md€ | −8 % |
| Entreprises et projets d'infrastructure financés | 1 377 | −11 % |
| Cessions, au coût historique | 6,1 Md€ | +24 % |
| Entreprises cédées | 630 | +6 % |
| Durée moyenne de détention des entreprises cédées (hors infrastructure) | 7 ans | en hausse ; nouvel indicateur de l'étude |
« Au coût historique » veut dire que les cessions sont comptées au montant investi à l'origine dans les entreprises vendues, pas à leur prix de vente : ce chiffre ne mesure pas les plus-values. Sur un an, France Invest note que les cessions repartent, notamment auprès des acquéreurs industriels, tandis que les levées reculent. Attention : selon l'étude, la hausse de 24 % des cessions en valeur vient surtout de l'infrastructure. Hors infrastructure, les cessions au coût historique progressent de 6 % (4,8 Md€, 598 entreprises, +4 %).
Hors infrastructure, les fonds ont investi 10,6 Md€ dans 1 264 entreprises. Voici comment cet argent se répartit entre les formes du private equity. Les parts sont calculées par nous à partir de l'annexe de l'étude.
| Segment (hors infrastructure) | Montants investis | Part des montants | Entreprises | Part des entreprises |
|---|---|---|---|---|
| Capital-innovation (venture) | 1 715 M€ | 16 % | 639 | 51 % |
| Growth | 1 244 M€ | 12 % | 78 | 6 % |
| Capital-développement | 1 092 M€ | 10 % | 244 | 19 % |
| Capital-transmission (LBO) | 6 579 M€ | 62 % | 303 | 24 % |
| Total | 10 630 M€ | 100 % | 1 264 | 100 % |
Ce que ces chiffres te disent, si tu prépares tes candidatures :
- Le LBO concentre l'argent, le venture le nombre de dossiers. Le capital-transmission reçoit 62 % des montants pour 24 % des entreprises ; le capital-innovation finance la moitié des entreprises avec 16 % des montants. Au 1er semestre 2026, France Invest attribue la hausse des montants du venture (+40 %) à deux opérations majeures dans l'intelligence artificielle.
- Ce sont des montants, pas des postes. Aucune source publique lue ne donne la répartition des postes de junior par segment : ne conclus pas de ce tableau qu'un segment recrute plus qu'un autre.
- Un fonds vit longtemps avec ses entreprises. Sept ans de détention moyenne : le suivi des participations est une grande part du métier, et le mini LBO plus haut montre ce que ces années coûtent en TRI.
- C'est ta matière pour la question « parle-moi du marché ». Trois tendances suffisent, chiffres à l'appui, toutes hors infrastructure (le private equity dont parle un fonds de LBO) : des levées en net recul (10,2 Md€, −30 %), des investissements stables en valeur (10,6 Md€, +2 %), des cessions qui reprennent un peu (4,8 Md€ au coût historique, +6 %). Ne cite pas les +24 % : ce chiffre est porté par l'infrastructure.
Le stage en private equity
Quand le faire
Pour entrer directement dans le secteur, le CIDJ juge indispensable d'y avoir fait son stage de fin d'études, avec au minimum un bac + 5 en finance ou en ingénierie financière. C'est le premier chemin.
Le second passe par un autre métier d'abord. Le CIDJ décrit un secteur très sélectif, qui recrute des profils expérimentés en M&A, en transaction ou en conseil en stratégie. Dauphine-PSL va plus loin et parle de 3 à 5 ans d'expérience en conseil en stratégie ou en M&A pour obtenir un poste dans un fonds. Les deux sources ne décrivent donc pas la même porte d'entrée : vise le stage de fin d'études en fonds si tu peux, et garde l'autre chemin en tête.
Sur les stages qui préparent le mieux, la DRH de 123 Investment Managers, un fonds small cap, répond sur la page de France Invest : chez eux, les profils issus du transaction services, le métier des due diligences financières, sont très appréciés, pour leur maîtrise des comptes de résultat et leur capacité à savoir où chercher l'information. Elle ajoute que dans un fonds small cap comme le sien, il arrive souvent de se retrouver en contact direct avec le directeur financier ou le dirigeant de la participation.
Ce que tu y fais
Selon la même DRH, le stagiaire fait exactement le travail d'un analyste. Il travaille avec un chargé d'affaires ou un analyste, sur toutes les étapes où ils interviennent : le tableau du quotidien, plus haut, décrit donc aussi ton stage.
Trouver une offre et postuler
- Les offres : France Invest a lancé avec Welcome to the Jungle un job board qui rassemble les offres d'emploi et de stage de ses sociétés de gestion adhérentes. Il renvoie aussi vers la liste des sociétés de gestion : utile pour une candidature spontanée.
- La candidature : la DRH de 123 Investment Managers conseille d'envoyer CV et lettre de motivation, en reprenant quelques lignes de motivation dans le corps de l'e-mail.
- Les rencontres : France Invest organise avec l'association Level 20 plus d'une quinzaine de rencontres par an dans les écoles, et cite l'association étudiante Capital Initiation, qui organise webinaires et événements autour du capital-investissement.
Si tu postules en parallèle en banque d'affaires, le recrutement n'y a pas la même forme : voici le processus de recrutement en M&A, étape par étape.
L'entretien en private equity
Le process : l'exemple de 123 Investment Managers
Sur la page recrutement de France Invest, Sandra de Oliveira, DRH de 123 Investment Managers, décrit le process type de son fonds :
- Une rencontre avec deux collaborateurs ; pour un poste junior, ce sont des chargés d'affaires.
- Un deuxième rendez-vous, avec une étude de cas d'une heure.
- Dans la foulée, une rencontre avec un représentant des ressources humaines.
- Une rencontre avec au moins 3 ou 4 personnes de l'équipe, pour vérifier que tu peux t'intégrer à la culture du fonds.
C'est le process d'un fonds, décrit par sa DRH, pas une norme du secteur : le nombre de tours et la forme du cas peuvent être différents ailleurs.
Les blocs à préparer
| Bloc | Ce que l'intervieweur vérifie | Comment le préparer |
|---|---|---|
| Ta motivation | Que tu sais ce qu'est le métier, et pourquoi ce fonds-là | La DRH de 123 Investment Managers conseille de se renseigner sur le métier, la structure, la thèse d'investissement et les exemples d'investissement du fonds |
| Ton parcours | Le fil qui relie tes stages et ton projet | Pour chaque expérience : une tâche précise, un résultat, ce qu'elle t'a appris sur l'investissement |
| La technique | Que tu sais lire des comptes et modéliser | Comptabilité, valorisation, LBO : nos questions d'entretien M&A en corrigent les classiques, LBO compris |
| Le cas | Que tu raisonnes en investisseur, jusqu'à la décision | Entraîne-toi à finir chaque cas par « j'investis » ou « je n'investis pas », avec le prix et le risque principal |
| Une participation du fonds | Ton jugement : un avis argumenté, pas un résumé | Choisis une entreprise du portefeuille et prépare ta lecture : pourquoi le fonds y a investi, ce qui peut créer de la valeur, ce qui peut mal tourner |
Parmi les conseils aux étudiants publiés par France Invest, celui de Marie-Estelle Iorio, de Famae Impact, vaut pour ce dernier bloc : « Il faut un sens critique, des arguments, un avis, au-delà des chiffres. » Et sur la motivation, la DRH de 123 Investment Managers est claire : « La motivation est souvent davantage valorisée que les compétences ».
« Pourquoi le private equity ? »
C'est la question sur laquelle se joue la motivation. Une structure de réponse, avec des crochets pour ce qui t'appartient :
« Ce qui m'attire, c'est de passer de l'analyse à la décision. En [stage], j'ai [une tâche précise], mais la décision revenait au client. En private equity, on construit une conviction, on la défend en comité, puis on vit avec pendant des années, aux côtés des dirigeants. Votre fonds investit dans [segment, taille d'entreprise], et j'ai regardé [une participation] : ce qui m'a intéressé, c'est [un point précis]. »
Le piège : une réponse qui marche pour n'importe quel fonds, ou qui présente le private equity comme la suite logique d'un autre métier. La DRH de 123 Investment Managers conseille de se renseigner sur la thèse d'investissement du fonds : c'est elle qui doit apparaître dans ta réponse.
Le cas pratique
Le contenu de l'étude de cas d'une heure n'est pas précisé par le fonds. Prépare-toi donc à deux formes : un cas sur dossier, où tu analyses une entreprise et dis si tu investis, à quel prix et avec quel risque principal ; et un LBO calculé à la main, comme le mini LBO plus haut, en plus complet. Pour ce second format, refais notre paper LBO, exercice corrigé, puis son second cas sans regarder le corrigé.
Questions fréquentes
Quels sont les 3 types de private equity ?
Le lexique de France Invest en distingue quatre, pas trois : le capital-innovation (venture capital), pour les entreprises qui démarrent ; le capital-développement, pour les entreprises rentables qui veulent grandir ; le capital-transmission, où se font les LBO, pour racheter une entreprise existante ; et le capital-retournement, pour les entreprises en difficulté. Dans ses statistiques, France Invest isole en plus le growth. Au 1er semestre 2026, le capital-transmission a reçu 62 % des montants investis hors infrastructure.
Qui sont les acteurs du private equity ?
Il y a d'abord les sociétés de gestion, qui gèrent les fonds : le CIDJ les décrit comme indépendantes ou adossées à de grandes institutions financières. France Invest, qui regroupe selon sa propre présentation la quasi-totalité des équipes actives en France, compte plus de 470 membres actifs ; parmi ceux qui témoignent sur sa page recrutement figurent Eurazeo, Wendel et 123 Investment Managers. Il y a aussi des investisseurs publics, comme Bpifrance, qui présente une activité en capital-innovation, en capital-développement et en fonds de fonds. Viennent ensuite ceux qui investissent leur propre argent, structures evergreen et family offices, et enfin les LPs qui financent les fonds : fonds de pension, assurances, banques, fonds de fonds.
Comment se former au private equity ?
Pour travailler en private equity, le CIDJ demande au minimum un bac + 5 en finance ou en ingénierie financière, avec une spécialisation en finance d'entreprise. Dans la FAQ publiée par France Invest, la DRH de 123 Investment Managers cite aussi des passerelles pour des profils ingénieurs ou comptables. Côté technique, il te faut la comptabilité, la valorisation et le LBO, jusqu'à savoir calculer un LBO à la main. Si tu pars de zéro, commence par situer le private equity parmi les autres métiers de la finance avec Le monde de la finance, notre synthèse gratuite de 4 pages, avec un schéma d'ensemble et un glossaire. Les autres supports gratuits sont dans nos ressources.
Quelle différence entre private equity et venture capital ?
Au sens large, le venture capital fait partie du private equity : c'est le capital-innovation, l'investissement dans des entreprises qui démarrent. Dans son guide pour les entrepreneurs, France Invest les oppose pourtant : le venture capital finance des entreprises jeunes, innovantes, souvent pas encore rentables, et mise « sur la vision et l'équipe » ; le private equity au sens étroit intervient quand le modèle est en place. Le LBO, lui, ajoute de la dette. Pour l'analyste, la différence est concrète : en venture, peu de dette à modéliser et beaucoup de marché à comprendre ; en LBO, tout le dossier tourne autour de la capacité à rembourser.
Quels sont les inconvénients du private equity ?
Côté métier, les sources lues en citent quatre. Le rythme : le CIDJ parle d'un travail prenant pendant la recherche de cibles et les négociations, avec une forte résistance au stress. La sélectivité : le CIDJ décrit un secteur très sélectif, et Dauphine-PSL parle de 3 à 5 ans d'expérience préalable pour un poste en fonds. La taille des équipes : le CIDJ décrit des structures plutôt petites, où la culture d'entreprise compte beaucoup. La durée : avec 7 ans de détention moyenne, tu vis longtemps avec les conséquences d'une décision, y compris quand l'investissement tourne mal.
Pourquoi faire un stage en private equity ?
Parce que, pour entrer directement dans le secteur, le CIDJ juge indispensable d'y avoir fait son stage de fin d'études. Et parce que le stagiaire y fait le travail d'un analyste, sur toutes les étapes d'un dossier, selon la DRH de 123 Investment Managers : tu sauras, chiffres en main, si le métier te plaît avant de t'y engager.
Continuer l'entraînement
Un entretien en private equity se prépare comme un dossier : de la technique qui ne doit plus coûter d'effort, et une conviction sur le fonds que tu rencontres. OctoFin compte le LBO parmi ses 11 chapitres de leçons, avec plus de 1 000 questions pour t'entraîner et des entretiens réels racontés dans plus de 1 300 comptes rendus, filtrables par banque, équipe, tour et année. La page d'accueil présente les offres : voir la section tarifs. Et pour simuler l'entretien avec un professionnel, un coaching humain sera plus utile : OctoFin n'en propose pas.