Transaction services : le métier, le stage et l'entretien, avec une due diligence chiffrée pas à pas
- Transaction Services
- Métiers
Le transaction services (TS), c'est le métier des équipes de cabinets d'audit et de conseil qui réalisent les due diligences financières lors d'une acquisition ou d'une cession. L'analyste y vérifie, pour l'acheteur ou pour le vendeur, ce que valent vraiment les résultats, la dette nette et le BFR de la cible. Voici les missions, le quotidien, un exemple chiffré de l'EBITDA publié au prix des titres, le stage et le process d'entretien, tirés de pages de cabinets et d'offres datées.
Un fonds d'investissement s'apprête à racheter une PME. Il a un prix en tête : un multiple de l'EBITDA, moins la dette. Avant de signer, il veut savoir si ces deux chiffres sont les bons. C'est là qu'intervient le transaction services : quelqu'un doit entrer dans les comptes de la cible et vérifier, ligne à ligne, ce qu'il y a derrière ces deux chiffres.
Cette fiche métier s'adresse à l'étudiant qui découvre le transaction services ou qui prépare un stage. Les faits sur les cabinets viennent de leurs pages de service et d'offres d'emploi d'EY, de KPMG, de Deloitte et d'Alvarez & Marsal, consultées le 27/10/2026 : une offre peut disparaître, mais ce qu'elle dit d'un profil ou d'un process reste un repère concret.
Le transaction services en deux phrases
Le cœur du transaction services, c'est la due diligence financière : l'analyse approfondie d'une cible dans le cadre d'une opération (acquisition, cession ou financement), pour en identifier les risques, vérifier les hypothèses qui fondent le prix et sécuriser l'opération. Ce n'est pas un audit légal : Baker Tilly rappelle que l'audit certifie que les comptes sont réguliers et sincères, alors que la due diligence s'inscrit dans une transaction et sert une décision d'achat ou de vente.
Le poste junior porte des noms différents selon les cabinets. EY recrute des « consultants débutants » en Transaction Services (offre consultée le 27/10/2026), KPMG un « consultant stagiaire » (offre consultée le 27/10/2026), Alvarez & Marsal des analystes expérimentés pour son Transaction Advisory Group, avec une formation en Big 4 (« Big 4 trained ») rangée dans l'expérience essentielle (offre consultée le 27/10/2026). Analyste ou consultant transaction services : l'intitulé change d'un cabinet à l'autre, et dans ces trois offres, le cœur du poste reste la due diligence.
Ce que fait une équipe transaction services
Les missions
Les clients sont ceux qui achètent, qui vendent ou qui financent. BDO cite les fonds d'investissement, les family offices, les directions M&A de grands groupes, les entreprises et ceux qui les financent. Dans son offre de stage (consultée le 27/10/2026), KPMG cite les grands groupes, les PME et les fonds d'investissement.
Dans son offre de consultant débutant (consultée le 27/10/2026), EY décrit le rapport de due diligence d'acquisition : il éclaire le client sur la qualité de l'information financière de la cible, ses risques d'exploitation, sa performance financière et ses perspectives. Côté vendeur, Forvis Mazars présente le rapport de vendor due diligence (VDD) comme un document remis aux acquéreurs potentiels pour les aider à décider.
| Mission | Pour qui | Ce que livre l'équipe |
|---|---|---|
| Due diligence d'acquisition (buy-side) | L'acheteur : fonds d'investissement ou groupe | Un rapport sur la qualité de l'information financière, les risques, la performance et les perspectives de la cible |
| Vendor due diligence (VDD) | Le vendeur, puis les acquéreurs potentiels, qui reçoivent le rapport | Une présentation indépendante de l'activité et de ses chiffres, préparée avant la vente |
| Vendor assistance | Le vendeur | La préparation des données financières, l'organisation de la data room, les réponses aux questions des acquéreurs |
| Revue du business plan | L'acheteur, le vendeur ou les prêteurs | Un avis sur les hypothèses des prévisions |
| Mécanisme de prix et closing | L'acheteur ou le vendeur | La définition des comptes de clôture ou de la locked box, le calcul des ajustements de prix |
Les offres ajoutent d'autres missions : des diagnostics préliminaires de cibles, des OPA ou la modélisation des effets comptables de l'opération pour l'acquéreur chez KPMG (offre consultée le 27/10/2026), la mise en jeu d'une garantie de passif chez Deloitte (offre consultée le 27/10/2026). La garantie de passif, c'est l'engagement du vendeur de prendre en charge des dettes ou des risques nés avant la cession.
Les trois chiffres qui font le prix
Le prix d'une société se raisonne en deux temps. D'abord la valeur de l'activité, la valeur d'entreprise, par exemple un multiple de l'EBITDA. Ensuite le passage au prix des titres : on retire la dette nette, et on ajuste si le BFR s'écarte de son niveau normal. Une équipe TS vérifie donc trois chiffres, ceux que BDO place parmi les questions de sa page de service : le niveau normatif de l'EBITDA, la trésorerie et la dette financière, le niveau moyen du BFR.
- L'EBITDA normatif : le niveau de rentabilité récurrent, une fois retirés les éléments exceptionnels ou propres au vendeur. En anglais, l'analyse s'appelle « quality of earnings ».
- La dette nette : la dette financière moins la trésorerie, estimée à la date prévue de l'opération, plus les éléments assimilés à de la dette (« debt-like »).
- Le BFR normatif : le niveau de BFR dont l'activité a besoin en temps normal, par exemple sa moyenne sur l'année.
S'y ajoutent, toujours dans la liste de BDO, les risques, comptabilisés ou non, que l'acheteur voudra couvrir par la garantie de passif ou déduire du prix.
Le quotidien d'un analyste en transaction services
Une due diligence avance en quelques étapes, de la data room au rapport.
La data room. Le vendeur met ses documents à disposition dans un espace en ligne sécurisé : comptes annuels, balances, contrats, états mensuels. L'analyste les trie, repère ce qui manque et prépare les demandes d'informations. KPMG cite l'assistance « dans le cadre de data room » parmi les missions de son stagiaire (offre consultée le 27/10/2026).
Les analyses dans Excel. Reconstituer le compte de résultat mois par mois, isoler les éléments non récurrents, calculer l'EBITDA normatif, la dette nette et le BFR moyen : c'est le cœur du travail. L'exemple chiffré plus bas le reproduit en miniature.
Les questions au management. Chaque chiffre que les documents n'expliquent pas devient une question au directeur financier ou au dirigeant de la cible, par écrit ou en réunion. Une charge de litige ne se retraite qu'une fois comprise : son origine, sa clôture, le risque qu'elle revienne.
Le rapport. Chez EY, les conclusions des travaux sont formalisées dans un rapport destiné au client (offre consultée le 27/10/2026). L'acheteur s'en sert pour fixer son prix et négocier ses garanties.
Le travail avec les autres conseils. EY mène la due diligence financière avec ses équipes de conseil en stratégie, en droit, en fiscalité et en social (offre consultée le 27/10/2026). Chez Deloitte, l'équipe TS du secteur financier travaille avec les départements M&A, évaluation, fiscalité et intégration (offre consultée le 27/10/2026). KPMG décrit des équipes projet « à taille humaine » (offre consultée le 27/10/2026).
Sur les horaires et la durée des missions, aucune des sources lues pour cette page ne donne de chiffre. Pose la question aux analystes que tu rencontres : ce sont eux qui connaissent la vie réelle de leur équipe.
Exemple chiffré : de l'EBITDA publié au prix des titres
L'exemple est fictif, avec des chiffres ronds. Les retraitements sont des exemples types d'une due diligence financière : chaque cible a les siens, et une opération donnée peut n'en compter aucun de ceux-là.
Les hypothèses. Une PME industrielle française, détenue par son fondateur via une holding. La holding possède aussi la SCI propriétaire de l'usine ; seule la PME est vendue. Les comptes sont en normes françaises : le loyer est une charge externe, donc dans l'EBITDA. EBITDA publié de la dernière année : 10,0 M€. Le fonds acheteur raisonne à 8 fois l'EBITDA. Tous les montants sont en M€.
Étape 1 : de l'EBITDA publié à l'EBITDA normatif
L'EBITDA normatif (on dit aussi normalisé) est l'EBITDA historique corrigé des éléments non récurrents, exceptionnels ou propres au vendeur, pour refléter ce que l'activité gagne en temps normal. Trois retraitements dans notre cible.
Le litige non récurrent : +0,2. La PME a versé 0,2 d'indemnité transactionnelle à un ancien distributeur pour mettre fin à un contrat, comptabilisée dans les charges d'exploitation, donc dans l'EBITDA. Si c'est un événement isolé et clos, il ne reviendra pas : on le réintègre. Ce que l'analyste vérifie : où la charge est comptabilisée (si elle est déjà en résultat exceptionnel, elle est hors de l'EBITDA et il n'y a rien à retraiter), le protocole transactionnel, et l'absence de charges du même type les années précédentes.
La rémunération du dirigeant : −0,3. Le fondateur dirige la société pour 0,15 par an, charges comprises. Un directeur général salarié au profil équivalent coûterait 0,45. Sous le nouvel actionnaire, c'est ce coût de marché qu'il faudra payer : 0,45 − 0,15 = 0,3 de charges en plus. Le retraitement joue dans les deux sens : un dirigeant payé au-dessus du marché donne un retraitement positif.
Le loyer intragroupe : −0,4. La PME loue son usine à la SCI du groupe pour 0,25 par an. Après la cession, la SCI reste au vendeur et le nouveau bail se signe au prix du marché, estimé ici à 0,65 : 0,65 − 0,25 = 0,4 de charges en plus. (En IFRS 16, la plupart des loyers sortent de l'EBITDA : le retraitement se raisonnerait autrement.)
| Ligne | Calcul | Montant |
|---|---|---|
| EBITDA publié | 10,0 | |
| + Litige non récurrent | +0,2 | |
| − Dirigeant ramené au coût du marché | 0,45 − 0,15 | −0,3 |
| − Loyer intragroupe ramené au marché | 0,65 − 0,25 | −0,4 |
| = EBITDA normatif | 10,0 + 0,2 − 0,3 − 0,4 | 9,5 |
À 8 fois l'EBITDA, la valeur d'entreprise passe de 8 × 10,0 = 80,0 à 8 × 9,5 = 76,0. Les 0,5 de retraitements nets coûtent 4,0 de prix : ici, chaque euro d'EBITDA retraité en vaut huit.
Étape 2 : la dette nette et les éléments « debt-like »
On part de la dette nette du bilan à la date de référence de l'opération.
| Ligne | Montant |
|---|---|
| Emprunts bancaires | 12,0 |
| + Découvert bancaire | 1,0 |
| − Trésorerie | −5,0 |
| = Dette nette du bilan | 8,0 |
Les éléments debt-like sont des engagements qui ne sont pas de la dette financière au sens strict, mais qu'on traite comme tels pour passer de la valeur d'entreprise au prix des titres. Le raisonnement : l'acheteur paie l'activité, pas les sommes que la société devra verser après le closing au titre de la période d'avant. Trois exemples types dans notre cible :
- Le dividende voté, non versé : 1,0. L'assemblée l'a décidé, le cash est encore dans la société, mais il revient déjà au vendeur. Laissé dans la trésorerie, il gonflerait le prix.
- L'impôt sur les sociétés dû au titre de l'exercice écoulé : 0,6. Il porte sur des bénéfices réalisés avant la cession, et c'est la société, donc l'acheteur, qui le paiera.
- Les fournisseurs échus : 0,4. Des factures arrivées à échéance et toujours pas réglées : la société a gardé du cash en payant en retard. Quand les fournisseurs reviendront à leurs conditions habituelles, il faudra financer ce rattrapage.
| Ligne | Montant |
|---|---|
| Dette nette du bilan | 8,0 |
| + Dividende voté, non versé | 1,0 |
| + Impôt sur les sociétés dû | 0,6 |
| + Fournisseurs échus | 0,4 |
| = Dette nette ajustée | 10,0 |
La liste des éléments debt-like se discute entre l'acheteur et le vendeur : c'est la définition écrite dans le contrat de cession qui fait foi.
Étape 3 : le BFR normatif
Ici, le BFR d'exploitation, c'est stocks + créances clients − dettes fournisseurs. L'acheteur veut récupérer une société avec le BFR dont elle a besoin pour tourner. S'il en manque, c'est lui qui devra le financer dans les mois qui suivent.
| Ligne | À la date de référence | Retraité |
|---|---|---|
| Stocks | 4,0 | 4,0 |
| + Créances clients | 8,0 | 8,0 |
| − Dettes fournisseurs | −7,4 | −7,0 |
| = BFR | 4,6 | 5,0 |
Les 0,4 de fournisseurs échus sont déjà dans la dette nette : on les sort du BFR pour ne pas les compter deux fois. BFR retraité : 4,0 + 8,0 − 7,0 = 5,0.
Le BFR normatif est le niveau de référence : dans l'exemple, la moyenne des 12 fins de mois de l'année écoulée, calculée sur la même définition, donc hors fournisseurs échus, soit 6,0. La référence et le BFR au closing se mesurent de la même façon ; sinon, l'écart viendrait de la définition et non de l'activité. Le BFR retraité est inférieur de 1,0 à ce niveau (5,0 − 6,0 = −1,0) : l'acheteur devra reconstituer ce 1,0 après le closing, donc le prix baisse d'autant.
Cet ajustement suppose un mécanisme de comptes de clôture (completion accounts) : le prix final s'ajuste, euro pour euro, sur la dette nette et le BFR réels à la date du closing (dans l'exemple, on suppose que la date de référence est celle du closing). Avec une locked box, le prix est figé sur un bilan passé : voir les relances plus bas.
Étape 4 : le prix des titres
| Ligne | Lecture rapide | Après due diligence |
|---|---|---|
| Valeur d'entreprise (8 fois l'EBITDA) | 8 × 10,0 = 80,0 | 8 × 9,5 = 76,0 |
| − Dette nette | −8,0 | −10,0 |
| + Ajustement de BFR | 0 | −1,0 |
| = Prix des titres | 72,0 | 65,0 |
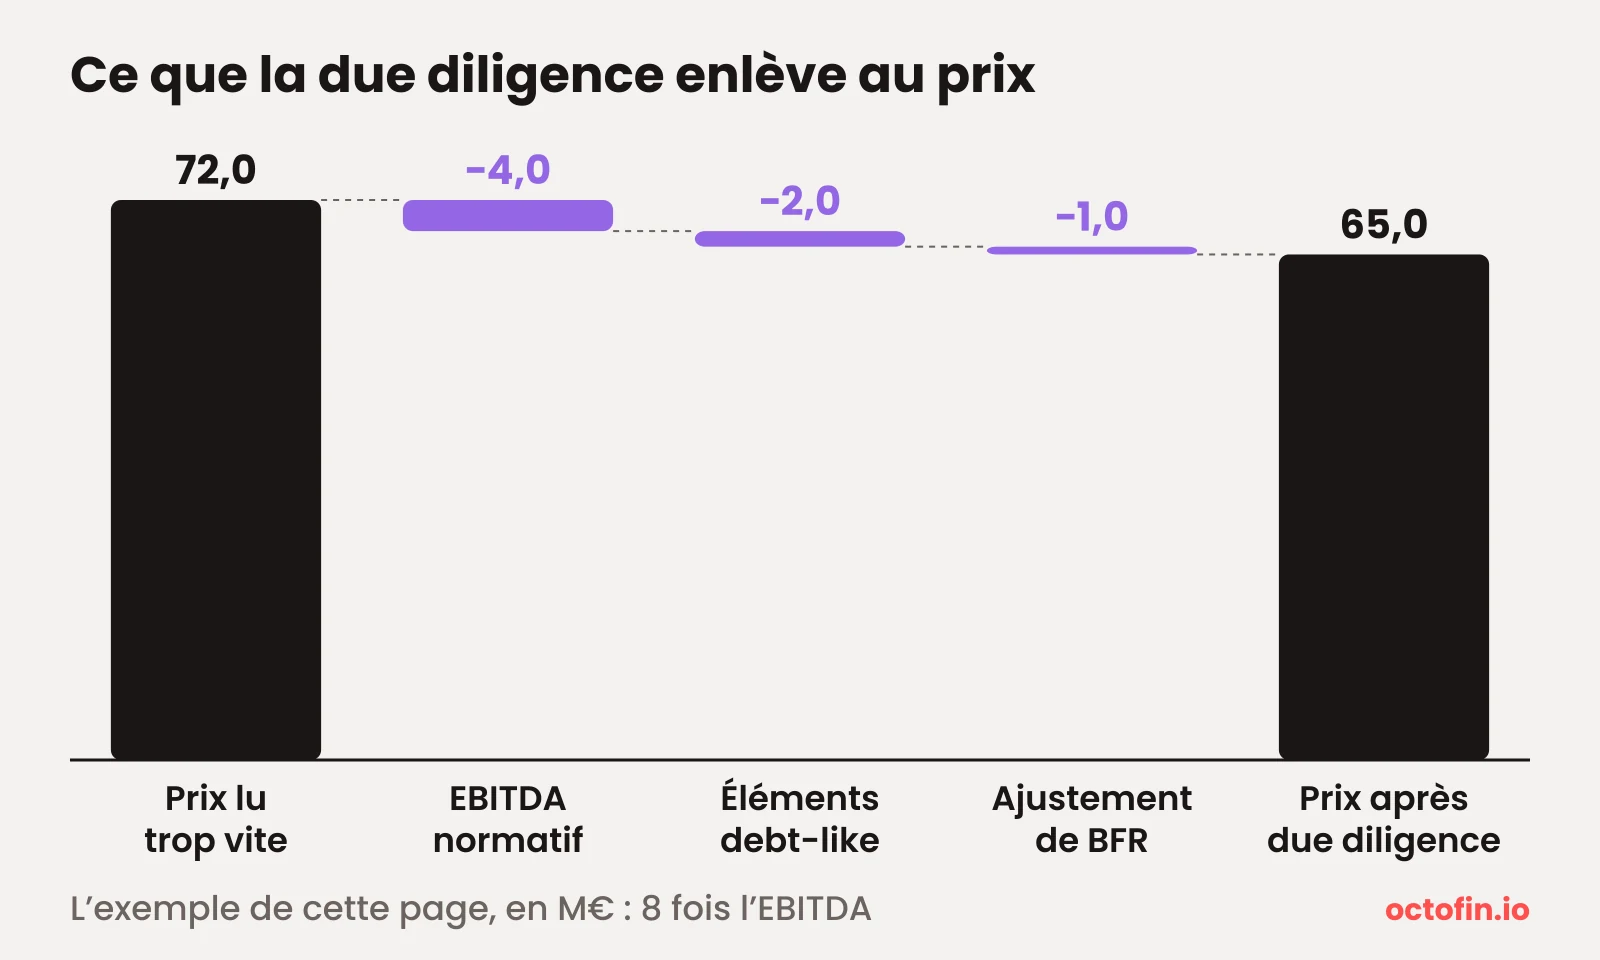
L'écart est de 72,0 − 65,0 = 7,0, soit environ 9,7 % du prix lu trop vite (7,0 / 72,0). Il se décompose en 4,0 d'EBITDA (0,5 × 8), 2,0 d'éléments debt-like et 1,0 de BFR : 4,0 + 2,0 + 1,0 = 7,0.
En synthèse de rapport, ou à l'oral en entretien, cela donne :
« L'EBITDA normatif ressort à 9,5 M€, contre 10,0 publiés : on réintègre un litige non récurrent de 0,2, et on ramène au marché la rémunération du dirigeant, −0,3, et le loyer intragroupe, −0,4. La dette nette ajustée est de 10,0 M€, dont 2,0 d'éléments debt-like : un dividende voté non versé, l'impôt dû et des fournisseurs échus. Le BFR est inférieur de 1,0 M€ à son niveau normatif. À 8 fois l'EBITDA, le prix des titres passe de 72,0 à 65,0 M€. »
Les relances
« Et si la cible a un litige de ce type chaque année ? » Ce n'est plus un élément non récurrent, c'est un coût de l'activité : on ne le réintègre pas. EBITDA normatif : 10,0 − 0,3 − 0,4 = 9,3. Valeur d'entreprise : 8 × 9,3 = 74,4. Prix des titres : 74,4 − 10,0 − 1,0 = 63,4, soit 1,6 de moins que 65,0 (0,2 × 8).
« Et si le dirigeant se payait 0,65 ? » Il coûterait 0,2 de plus que le marché : le retraitement devient +0,2 (0,65 − 0,45). EBITDA normatif : 10,0 + 0,2 + 0,2 − 0,4 = 10,0. Valeur d'entreprise : 80,0. Prix des titres : 80,0 − 10,0 − 1,0 = 69,0.
« Et avec une locked box ? » Le prix est calculé sur un bilan de référence passé, puis verrouillé : pas d'ajustement au closing. La dette nette et le BFR de ce bilan se négocient donc avant la signature. Entre la date de référence et le closing, le vendeur ne peut plus sortir de valeur de la société (on parle de « leakage »), sauf ce que le contrat prévoit, comme un dividende convenu.
Pour revoir les bases de cet exemple (les trois états financiers, leurs liens, le BFR), notre cheat sheet de comptabilité pour les entretiens les résume, avec les formules clés et les pièges classiques.
Où travailler en transaction services
Voici une liste sans ordre de mérite : aucun classement n'a été vérifié pour cette page.
- Les Big 4 : Deloitte, EY, KPMG et PwC.
- Forvis Mazars.
- Les réseaux d'audit et de conseil : Baker Tilly, BDO, Grant Thornton.
- Les cabinets de conseil spécialisés : Accuracy, Alvarez & Marsal, Eight Advisory.
L'équipe n'est pas rangée au même endroit d'un cabinet à l'autre, et son nom varie parfois. Pour chercher les offres, tape aussi ces intitulés :
| Cabinet | Nom et rattachement de l'équipe | Source |
|---|---|---|
| Accuracy | Transactions | page d'expertise |
| Alvarez & Marsal | Transaction Advisory Group (TAG), à Paris | offre consultée le 27/10/2026 |
| Baker Tilly | Transaction Services, dans le pôle Corporate Finance | page de service |
| BDO | Transaction Services, dans Deal Advisory | page de service |
| Deloitte | Transaction Services, dans l'activité Financial Advisory ; une équipe TS FSI dédiée au secteur financier | offre consultée le 27/10/2026 |
| Eight Advisory | Transaction Services | page de service |
| EY | Transaction Services, chez EY-Parthenon (ligne de service Strategy and Transactions) | offre consultée le 27/10/2026 |
| Forvis Mazars | Transaction Services, dans Deals (Financial Advisory) | page de service |
| Grant Thornton | Transaction Services, dans Deal Advisory | page de service |
| KPMG | Transaction Services | page de service |
PwC n'y figure pas : sa page carrières n'était pas lisible le 27/10/2026.
Deux différences à connaître pour ta candidature. Certaines équipes se spécialisent par secteur : chez Deloitte, l'équipe TS FSI est consacrée au secteur financier, banques, assurances et sociétés de gestion (offre consultée le 27/10/2026). Et Alvarez & Marsal met en avant l'absence de conflit avec des mandats d'audit (offre consultée le 27/10/2026).
TS, M&A, audit : les différences
Les trois métiers travaillent sur les mêmes comptes, d'où la confusion. L'audit examine le passé pour le certifier ; le TS l'examine pour en tirer un prix ; le M&A conseille sur l'opération elle-même, du choix de la contrepartie à la négociation.
| Audit légal | Transaction services | M&A | |
|---|---|---|---|
| Le moment | Chaque exercice, hors de toute opération | Pendant une opération : avant la signature pour la due diligence, puis au closing et après, sur les comptes de clôture et les ajustements de prix | Toute l'opération, de la préparation au closing |
| Pour qui | La société et ses actionnaires | L'acheteur, le vendeur ou les prêteurs | L'acheteur ou le vendeur |
| La question | Les comptes sont-ils réguliers et sincères ? | Que valent vraiment les résultats, la dette nette et le BFR de la cible ? | Quelle opération, avec qui, à quel prix ? |
| Le livrable | Le rapport de certification des comptes | Le rapport de due diligence, l'aide au calcul du prix | Teaser, mémorandum d'information, modèle de valorisation, conseil dans la négociation |
| Les compétences | Normes comptables, contrôle interne | Comptabilité appliquée, analyse dans Excel, questions au management | Valorisation, modélisation, rédaction, négociation |
Les rôles se croisent sur une même cession : le vendeur peut confier l'organisation de la vente à une banque d'affaires et la VDD à une équipe TS.
Le stage en transaction services
Trois offres consultées le 27/10/2026 montrent ce qu'on attend d'un candidat. Elles ne disent pas ce que demandent tous les cabinets, ni toutes les équipes d'un même cabinet.
| Cabinet et poste | Durée ou date | Expérience demandée | Autres exigences |
|---|---|---|---|
| Deloitte, stagiaire Transaction Services FSI (offre consultée le 27/10/2026) | Stage long de 6 mois, à pourvoir dès que possible | Une première expérience de 6 mois en audit ou en finance | Étudiant d'une grande école de commerce ou d'ingénieurs, ou de 3e cycle universitaire ; à l'aise en comptabilité ; intérêt pour le secteur financier ; anglais oral et écrit |
| KPMG, consultant stagiaire Transaction Services (offre consultée le 27/10/2026) | Non précisée dans l'offre | Impérativement une première expérience liée au deal (TS, M&A ou Private Equity) : stage de 6 mois ou alternance d'un an | Prochainement diplômé ; anglais courant, idéalement une troisième langue |
| EY, consultant débutant en CDI chez EY-Parthenon (offre consultée le 27/10/2026) | CDI à partir de septembre 2027 | Idéalement un premier stage en fonds d'investissement, en banque, en audit ou en financement structuré | Bac +5 ; anglais parfaitement maîtrisé |
Ce que ces lignes changent pour toi. Dans les offres de Deloitte et de KPMG consultées le 27/10/2026, le stage en transaction services n'est pas une première expérience : il en suppose une. Si tu vises un stage en TS, pense dès ton M1 ou ta césure à ce qui comptera comme première expérience. L'offre de KPMG (consultée le 27/10/2026) accepte une alternance d'un an à la place d'un stage de 6 mois, et annonce des possibilités de CDI à l'issue du stage pour les profils performants.
L'anglais revient dans les trois offres consultées le 27/10/2026. Parmi les exigences du profil, la comptabilité n'est écrite en toutes lettres que dans celle de Deloitte, qui demande d'être « à l'aise en comptabilité » (offre consultée le 27/10/2026), mais l'exemple chiffré plus haut montre pourquoi elle compte : sans les liens entre compte de résultat, bilan et flux de trésorerie, aucun retraitement ne tient.
L'entretien en transaction services
Le process, d'après deux offres
| Étape | EY, CDI de consultant débutant (offre consultée le 27/10/2026) | KPMG, stage (offre consultée le 27/10/2026) |
|---|---|---|
| 1 | Tests en ligne | Préqualification par un entretien téléphonique |
| 2 | Session de recrutement d'une demi-journée | Un test : personnalité, langue, technique ou cognitif |
| 3 | Entretien complémentaire avec un associé | Un ou plusieurs entretiens de motivation et de validation des acquis techniques |
| 4 | Décision définitive, communiquée quelle que soit l'issue |
KPMG précise que ces étapes peuvent varier selon l'offre (offre consultée le 27/10/2026). Chez EY, les entretiens servent à échanger sur ton parcours, à évaluer tes compétences et à répondre à tes questions (offre consultée le 27/10/2026). Pour comparer avec une banque d'affaires, les tours d'un recrutement en M&A sont détaillés dans le processus de recrutement en M&A, étape par étape.
Les questions à préparer
Les deux offres annoncent deux volets proches : ton parcours ou ta motivation, puis tes compétences ou tes acquis techniques (offres consultées le 27/10/2026). Pour chaque famille de questions, voici ce que l'intervieweur vérifie. Une réponse de motivation se construit avec ton parcours : nous n'en donnons pas de toute faite.
La comptabilité. Les trois états financiers et leurs liens, le BFR, la dette nette, le passage de la valeur d'entreprise au prix des titres. C'est la même base qu'en M&A : nos questions d'entretien M&A corrigées en couvrent la partie comptable, avec des réponses au format oral.
Les retraitements. « Qu'est-ce qu'un EBITDA normatif ? », « Donne-moi un exemple de retraitement », « Qu'est-ce qu'un élément debt-like ? ». L'intervieweur vérifie que tu sais définir, donner un exemple et montrer l'effet sur le prix. L'exemple de cette page te donne les trois.
Le test ou le cas technique. KPMG cite un test technique parmi ses tests possibles (offre consultée le 27/10/2026). Refais l'exemple ci-dessus sans le regarder, sur une feuille, jusqu'au prix des titres.
« Pourquoi le TS ? » L'intervieweur vérifie que tu sais ce qu'est le métier (une due diligence, un rapport, des chiffres qui font un prix) et que tes raisons tiennent au métier lui-même, pas seulement à ce qu'il permet ensuite.
« Pourquoi notre cabinet plutôt qu'un autre Big 4 ? » Il vérifie que tu as regardé ce qui distingue l'équipe. Les offres donnent des prises concrètes : une équipe dédiée au secteur financier chez Deloitte, le TS intégré à EY-Parthenon chez EY (offres consultées le 27/10/2026). Ajoute ce que t'ont appris les personnes rencontrées.
« Pourquoi pas l'audit, ou le M&A ? » Il vérifie que tu connais les différences (le tableau plus haut) et que ton choix est positif, sans dénigrer l'autre métier.
Après le transaction services : les débouchés
Aucune des sources lues pour cette page ne dit quels chemins sont les plus fréquents. Voici ceux qui découlent du métier, sans ordre.
- Rester en TS et prendre en charge des missions de plus en plus larges.
- Le Private Equity. Les fonds sont clients des équipes TS : EY parle d'investisseurs financiers, Deloitte et KPMG de fonds d'investissement (offres consultées le 27/10/2026). L'analyste TS connaît déjà les chiffres qu'un fonds examine avant d'investir.
- Le M&A, en banque d'affaires ou en développement externe dans un groupe (corporate development).
- La finance en entreprise : contrôle de gestion, M&A interne, direction financière.
- Les métiers voisins des mêmes cabinets : évaluation, intégration après acquisition. Chez Deloitte, l'équipe TS travaille déjà avec eux (offre consultée le 27/10/2026).
On entre aussi en TS depuis d'autres métiers : KPMG accepte une première expérience en M&A ou en Private Equity pour son stage TS (offre consultée le 27/10/2026). Et l'on change de cabinet : l'offre d'analyste d'Alvarez & Marsal range « Big 4 trained » dans l'expérience essentielle et cite une expérience en TS, en PE, en audit ou en M&A comme un atout (offre consultée le 27/10/2026).
Questions fréquentes
Qu'est-ce qu'on fait en transaction services ?
Des due diligences financières. Pour un acheteur, on analyse les comptes d'une cible avant l'achat ; pour un vendeur, on prépare une vendor due diligence ou on l'assiste pendant la vente. Le travail aboutit aux trois chiffres qui font le prix (EBITDA normatif, dette nette, BFR normatif) et à un rapport sur les risques. L'équipe aide aussi à définir le mécanisme de prix du contrat et à calculer, après le closing, les ajustements de prix sur les comptes de clôture.
Quelle est la différence entre TS et M&A ?
Le M&A conseille sur l'opération elle-même : trouver l'acheteur ou la cible, valoriser, organiser le processus, négocier. Le TS vérifie les chiffres sur lesquels repose le prix : EBITDA normatif, dette nette, BFR. Les deux équipes peuvent travailler sur la même opération, chacune dans son rôle.
Pourquoi faire du TS ?
Pour apprendre à lire les comptes d'une entreprise en profondeur et à les relier à un prix, sur des opérations réelles, pour des fonds et des groupes. Dans son offre de stage (consultée le 27/10/2026), KPMG parle d'une grande diversité de secteurs et de types de deals. Ces compétences servent ensuite en Private Equity, en M&A ou en direction financière. En entretien, le meilleur argument reste celui qui vient de ton parcours.
Faut-il passer par l'audit avant le TS ?
Pas forcément, d'après les offres consultées le 27/10/2026 : Deloitte demande une première expérience de 6 mois en audit ou en finance, KPMG une expérience liée au deal (TS, M&A ou Private Equity), et EY cite l'audit parmi d'autres stages possibles (fonds, banque, financement structuré). Pour son poste d'analyste, Alvarez & Marsal demande en revanche un passage en Big 4, sans préciser s'il s'agit d'audit ou de TS (offre consultée le 27/10/2026). L'audit est une porte d'entrée parmi d'autres. Il apprend en tout cas ce que Deloitte demande explicitement dans son offre (consultée le 27/10/2026) : être à l'aise en comptabilité.
Quels sont les types de transactions ?
D'abord les acquisitions et les cessions : le rachat d'une société par un groupe ou par un fonds (avec de la dette, dans le cas d'un LBO), la vente d'une filiale. Sur sa page de service, KPMG cite aussi les carve-outs (une activité séparée d'un groupe pour être cédée), les financements et levées de capital, les joint-ventures et les échanges d'actifs. Baker Tilly ajoute les build-ups, ces acquisitions complémentaires qui viennent grossir une société déjà rachetée, et les restructurations.
Continuer l'entraînement
La technique d'un entretien en transaction services, c'est d'abord de la comptabilité appliquée, et elle s'apprend en pratiquant. Les 57 leçons d'OctoFin traitent notamment de comptabilité, de DCF et de process M&A, et le Practice réunit plus de 1 000 questions, entre QCM, flashcards et réponses libres. Des supports gratuits sont dans les ressources d'OctoFin. Tu trouveras offres et tarifs sur notre page d'accueil : consulter la section tarifs. Et si tu cherches un entretien blanc avec un professionnel du TS, tourne-toi vers un accompagnement humain : il n'y a pas de coaching individuel sur OctoFin.