Leveraged finance : le métier, le stage et l'entretien, expliqués avec un exemple chiffré
- Leveraged Finance
- Métiers
Le leveraged finance (LevFin), c'est le financement par la dette des rachats à effet de levier (LBO) menés par des fonds, et plus largement des entreprises déjà très endettées : une équipe de banque analyse l'emprunteur, structure la dette, la fait valider par le comité de crédit, puis la garde ou la syndique. Voici le métier vu du prêteur, les seuils de la BCE (4 et 6 fois l'EBITDA), un exemple chiffré de levier, de remboursement et de covenant, le marché européen, le stage et l'entretien, d'après des sources et des offres datées.
Un fonds veut racheter une société de services qui dégage 30 M€ d'EBITDA, et il demande à une banque de prêter 4,5 fois cette somme pour financer le rachat. Avant de dire oui, la banque se pose trois questions. La société pourra-t-elle payer les intérêts et rembourser ? Que se passe-t-il si ses résultats baissent ? Et quelle part de ce prêt la banque veut-elle garder ? Répondre à ces trois questions, c'est le métier du leveraged finance.
Cette fiche métier s'adresse à l'étudiant qui découvre le LevFin ou qui prépare un stage, et elle prend le point de vue du prêteur. Les règles viennent des textes de la Banque centrale européenne (BCE), les chiffres de marché des rapports de l'AFME (Association for Financial Markets in Europe), et les faits sur les équipes de pages de banques et d'offres de stage, tous consultés le 28/10/2026 : une offre peut disparaître, mais ce qu'elle dit d'un profil reste un repère concret.
Le leveraged finance en deux phrases
Dans une banque, le département Leveraged Finance porte l'offre de financement des LBO, et ses clients sont les fonds de private equity, français ou internationaux : c'est la définition du glossaire de Société Générale. Crédit Agricole CIB étend le périmètre aux entreprises sans sponsor qui ne sont pas notées investment grade, et y range à la fois les prêts à effet de levier et la dette à haut rendement (high yield) des marchés de capitaux (page consultée le 28/10/2026).
Le fonds de private equity apporte les fonds propres d'un LBO, le LevFin une partie de la dette : le premier cherche un rendement, le second veut être remboursé. Le LBO est l'opération ; le leveraged finance est l'un des métiers qui la financent. Société Générale ajoute que les banques ont généralement deux départements, Large Cap pour les grosses opérations et Small & Mid Cap pour les autres, parce que les clients, les prêteurs et la structuration changent avec la taille.
Ce que fait une équipe de leveraged finance
Les missions
Du premier contact avec le fonds au dernier remboursement, le travail suit sept étapes. Les pages et offres citées ont toutes été consultées le 28/10/2026.
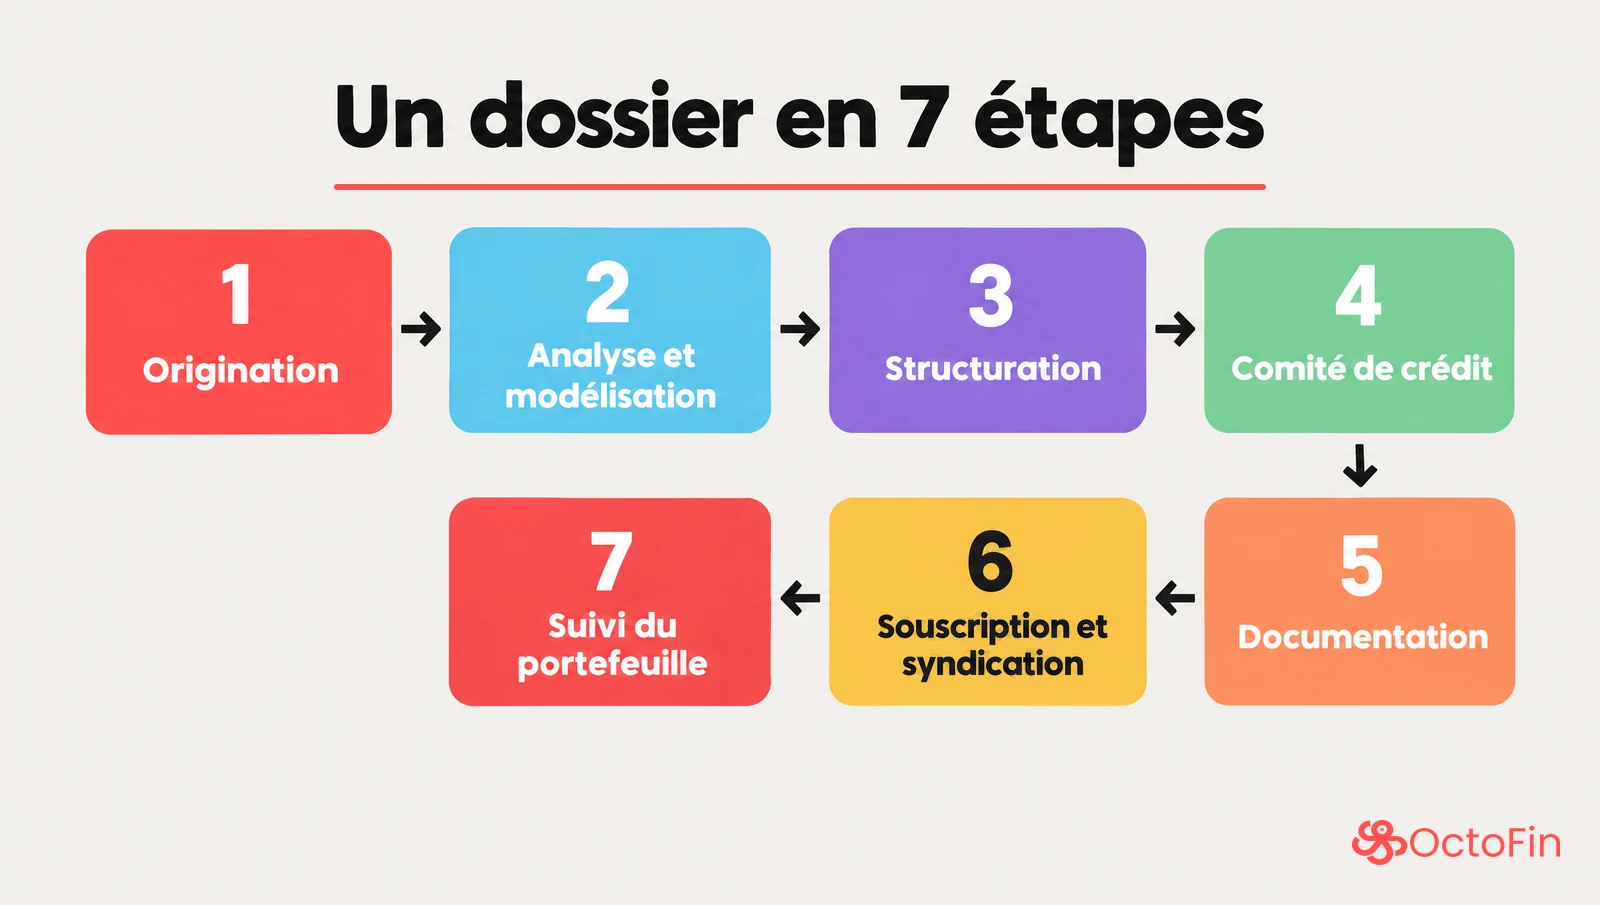
| Étape | Ce que fait l'équipe | Qui le décrit |
|---|---|---|
| Origination | Chercher les opérations : pitchs aux fonds pour un nouveau LBO, un refinancement ou un dividend recap | SMBC, HSBC ; chez Crédit Agricole CIB, les équipes LevFin et TMT « originent, structurent et exécutent » |
| Analyse et modélisation | Étudier l'entreprise (marché, positionnement, stratégie, perspectives), modéliser ses flux de trésorerie, dans un cas de base et un scénario dégradé | Société Générale, SMBC, HSBC |
| Structuration | Choisir les dettes, leurs montants et leurs conditions | Société Générale ; Crédit Agricole CIB (senior secured, second lien, mezzanine, PIK) ; SMBC (senior, unitranche, second lien) |
| Comité de crédit | Présenter le dossier au département des risques : une demande ou une note de crédit, puis le comité | Société Générale, SMBC (demandes de crédit rédigées en anglais), HSBC (notes de crédit) |
| Documentation | Négocier le contrat de prêt avec le client, assisté des avocats | Société Générale |
| Souscription et syndication | Garder tout le financement au bilan, ou en distribuer une partie à d'autres banques (la syndication) ou à des investisseurs, via la salle des marchés | Société Générale ; SMBC (avec l'équipe Capital Markets) ; HSBC |
| Suivi du portefeuille | Reportings, revues annuelles, demandes de l'emprunteur pendant la vie du prêt | Crédit Agricole CIB (équipe Portfolio Management), HSBC |
La part du prêt que la banque garde après la syndication s'appelle le « final take », dans les termes de la BCE. Les dettes elles-mêmes (senior, mezzanine, unitranche, high yield) et leur durée sont détaillées dans notre page LBO : définition, montage et exemple chiffré, au tableau des acteurs ; leur rang, dans la question 16 de nos questions d'entretien M&A corrigées.
Le quotidien, d'après les offres
Les offres de stage disent ce que fait un junior. Chez SMBC, il rédige en anglais les demandes de crédit, assiste au comité de crédit, fait tourner des modèles Excel (bilan, compte de résultat, flux de trésorerie, cas de base et scénario dégradé) et prépare des pitchs. Chez Crédit Agricole CIB, l'équipe Portfolio Management suit les reportings des emprunteurs, participe aux réunions de présentation aux prêteurs et prépare les revues annuelles des dossiers. Dans une offre de HSBC publiée sur Wizbii le 17/11/2017 et encore affichée le 28/10/2026, le stagiaire participe aux réunions avec les clients, dont les banks meetings, et il est en relation avec les fonds, les avocats, les cabinets d'audit, les fonds de dette et de mezzanine et les équipes LevFin d'autres banques (offres consultées le 28/10/2026).
L'analyste de Société Générale interrogée par Training You (2022) décrit le début d'un dossier : lire les due diligences et l'information memorandum, rencontrer les cabinets de stratégie, les conseils M&A et parfois les avocats, puis rédiger le mémorandum pour le comité. Pendant toute la vie du prêt, son équipe traite les demandes de l'emprunteur, comme un add-on (un financement supplémentaire) ou un waiver (une dérogation à une clause du contrat).
Sur les horaires, les deux témoignages lus décrivent chacun une équipe, à une date (2016 et 2022) : nous n'en tirons pas de règle. Pose la question aux analystes que tu rencontres.
Ce que la BCE appelle une transaction à effet de levier
Pour une banque importante de la zone euro, la définition qui compte est celle de son superviseur, la BCE, et aucun des quatre premiers résultats de Google sur « leveraged finance », relus le 28/10/2026, ne la donne. En mai 2017, la BCE a publié ses lignes directrices sur les transactions à effet de levier (« Guidance on leveraged transactions »). Elles s'appliquent aux banques importantes qu'elle supervise directement, selon un principe de proportionnalité, et la BCE les présente comme ses attentes de superviseur (« supervisory expectations »). Elles sont entrées en vigueur six mois après leur publication.
Les règles de 2017, en un tableau
| Règle | Ce que dit la BCE | Ce que ça change pour le prêteur |
|---|---|---|
| La définition | Une transaction est à effet de levier si elle remplit au moins une condition : après le financement, la dette totale dépasse 4,0 fois l'EBITDA ; ou l'emprunteur est détenu par un ou plusieurs sponsors financiers, c'est-à-dire qu'ils contrôlent ou possèdent plus de 50 % de son capital | Un LBO où le fonds détient plus de 50 % de l'emprunteur est une transaction à effet de levier, même sous 4,0 fois, sauf exclusion |
| La dette totale | Toute la dette engagée, tirée ou non, plus la dette supplémentaire que le contrat permet ; seules les lignes de liquidité confirmées non tirées, au sens de Bâle III, sont exclues. La trésorerie n'est pas déduite. Le calcul se fait sur les comptes pro forma, après l'opération | Le levier de la BCE est un levier brut |
| L'EBITDA | Tout retraitement de l'EBITDA doit être justifié et revu par une fonction indépendante du front office | Un EBITDA « ajusté » trop optimiste ne passe pas tel quel |
| Les exclusions | Les prêts aux personnes physiques, aux banques, aux entreprises d'investissement, au secteur public et au secteur financier ; les expositions de moins de 5 M€ ; les PME, sauf si elles sont détenues par un sponsor ; les financements spécialisés (projets, immobilier, actifs, matières premières) ; le trade finance ; les emprunteurs investment grade (BBB− ou mieux chez S&P et Fitch, Baa3 chez Moody's) | Le prêt d'acquisition d'un grand groupe noté investment grade n'en fait pas partie |
| Au-delà de 6,0 fois | Syndiquer une opération dont la dette totale dépasse 6,0 fois l'EBITDA à l'origine doit rester exceptionnel, et toute exception doit être justifiée ; pour la plupart des secteurs, ce niveau suscite des inquiétudes, écrit la BCE | Ce n'est pas une interdiction, mais une exception à défendre |
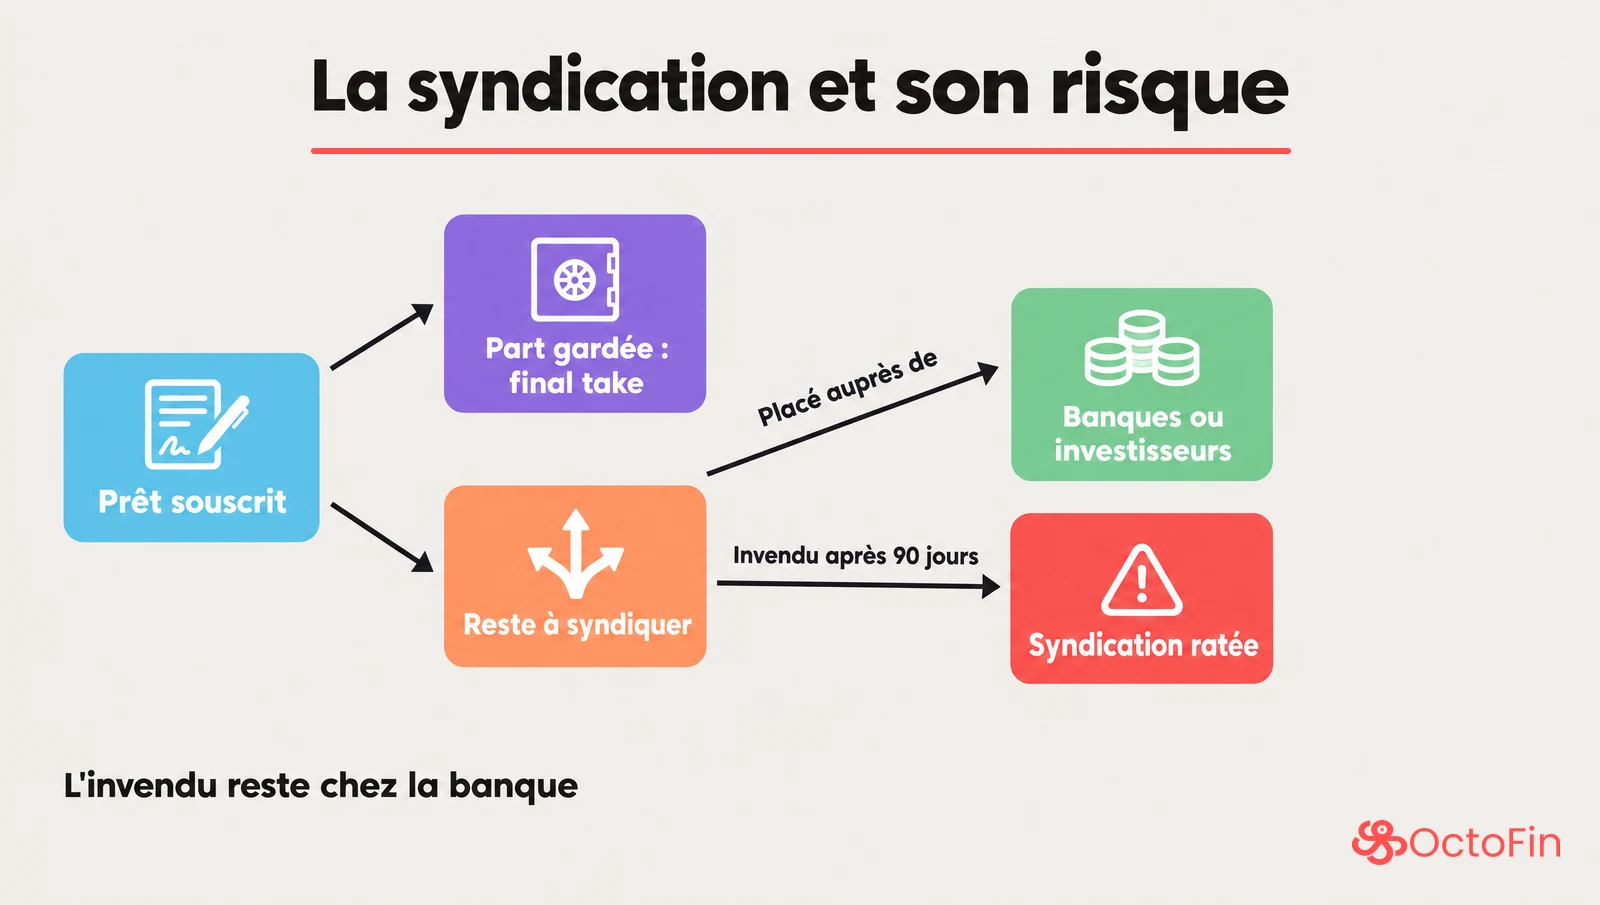
| La syndication ratée | Une opération qui n'a pas été syndiquée dans les 90 jours suivant la date d'engagement ; la BCE parle de « hung transactions » | La banque doit avoir prévu comment elle les détient, les comptabilise et les couvre en capital |
| La capacité de remboursement | Elle est jugée adéquate si l'emprunteur peut amortir toute sa dette senior secured, ou rembourser au moins 50 % de sa dette totale, en 5 à 7 ans. L'analyse s'appuie sur un cas de base et sur un cas de stress | C'est le test de l'exemple chiffré, plus bas |
| Les covenants | Les systèmes de la banque doivent signaler l'absence de covenant, l'absence de covenant financier ou une marge de manœuvre importante dans ces covenants, et suivre tout bris | Un covenant trop large ne protège plus le prêteur |
| La validation | Toute transaction qui porte un risque de crédit, de souscription ou de syndication passe d'abord par une fonction risque indépendante | Chez Société Générale, l'équipe présente le dossier au département des risques |
| Le suivi | Le portefeuille conservé (le « hold book ») est revu au moins une fois par an ; le bris d'un covenant financier important, ou un refinancement à un levier plus élevé, déclenche un test de dépréciation | Le travail continue après le closing |
Ce que la BCE a constaté depuis
En mars 2022, la BCE a écrit aux dirigeants des banques importantes que, malgré des progrès dans l'application de ces lignes directrices, des faiblesses importantes demeuraient. Les chiffres de sa lettre du 28/03/2022 portent sur des périmètres précis.
- Sur les 28 banques de son tableau de bord (le « Leveraged Finance Dashboard », rempli chaque trimestre) : entre le T1 2018 et le T3 2021, les leveraged loans conservés à leur bilan sont passés de moins de 300 Md€ à environ 500 Md€, une hausse d'environ 80 % selon la BCE, et d'environ 40 % à près de 60 % de leurs fonds propres CET1.
- Sur l'origination des banques importantes, en agrégé : les opérations à plus de 6,0 fois l'EBITDA (les HLT, pour highly leveraged transactions) représentaient environ la moitié des volumes de 2019 et de 2020, et plus de 60 % aux deux premiers trimestres de 2021 ; les LBO et les opérations de M&A, plus de la moitié de l'origination au premier semestre 2021.
- Sur la documentation : au premier semestre 2021, les prêts covenant-lite ou sans covenant représentaient plus de 60 % du volume de leveraged loans originés par ces banques, contre environ 50 % les années précédentes.
La BCE en a fait une priorité de supervision pour 2022 à 2024, en prévenant qu'elle pourrait relever les exigences de fonds propres des banques qui ne corrigeraient pas leurs faiblesses. Dans sa newsletter de supervision du 14/08/2024, elle indique avoir appliqué des exigences de capital dédiées aux banques très exposées ou dont la gestion des risques n'est pas assez solide. Elle y chiffre la hausse des expositions des banques européennes au leveraged finance à 59 % entre le T1 2018 et le T1 2023, et décrit une revue lancée en 2023 : des inspections sur place des dossiers de crédit de 12 banques, avec environ trois fois plus de dossiers qu'une mission habituelle.
Ce que ces textes sont, et ce qu'ils ne sont pas
- Des règles de supervision bancaire, pas des statistiques de marché. Les seuils de 4,0 et de 6,0 fois sont des définitions et des signaux d'alerte, pas des niveaux moyens. Les chiffres de 2022 décrivent des banques importantes entre 2018 et 2021 (28 d'entre elles pour les expositions), pas tout le marché d'aujourd'hui.
- Des règles pour les banques. Leur champ, ce sont les banques importantes supervisées par la BCE : un fonds de dette privée n'est pas une banque, et ces lignes directrices ne le visent pas.
- Un vocabulaire d'entretien. Si tu cites 4 ou 6 fois l'EBITDA, dis d'où viennent ces chiffres et qu'ils se calculent sur la dette totale, sans déduire la trésorerie.
Exemple chiffré : un dossier de crédit vu du prêteur
L'exemple est fictif, avec des chiffres ronds. Il reproduit les questions qu'une équipe de LevFin se pose avant le comité de crédit. Tout a été calculé par script, sans arrondi intermédiaire ; les montants sont en M€.
Les hypothèses.
- Un fonds rachète 100 % d'une société de services française. EBITDA des 12 derniers mois, pro forma de l'opération : 30.
- Amortissements : 6, soit un résultat d'exploitation de 24. Investissements : 3 par an, ceux d'une société de services qui investit peu. Le BFR ne bouge pas.
- Impôt : 25 % du résultat d'exploitation, sans tenir compte de la déduction des intérêts. C'est prudent : si tous les intérêts du cas A (10,8 par an) étaient déductibles, l'impôt baisserait de 0,25 × 10,8 = 2,7 ; le cash réel est donc plus élevé, de 2,7 par an au plus.
- Trésorerie de la société après l'opération : 15.
- Dette : 135 dans le cas A, 195 dans le cas B, toute senior secured, à un taux moyen supposé de 8 % par an. Amortir toute la senior secured revient alors à tout rembourser : c'est la branche des 50 % du test de la BCE qui compte.
- Le cas de base du prêteur ne compte sur aucune croissance : l'EBITDA reste à 30.
- La banque arrange seule l'opération ; elle veut garder 20 et syndiquer le reste.
- Le contrat prévoit un covenant de levier net : la dette nette ne doit pas dépasser 5,0 fois l'EBITDA.
Étape 1 : le levier, brut et net
| Cas A | Cas B | |
|---|---|---|
| Dette totale | 135 | 195 |
| Levier brut (dette totale / EBITDA) | 135 / 30 = 4,5x | 195 / 30 = 6,5x |
| Dette nette (dette − trésorerie) | 135 − 15 = 120 | 195 − 15 = 180 |
| Levier net (dette nette / EBITDA) | 120 / 30 = 4,0x | 180 / 30 = 6,0x |
Le piège est là. Le cas A peut se présenter comme une dette de « 4,0 fois l'EBITDA » : c'est vrai en net. Pour la BCE, qui ne déduit pas la trésorerie, c'est 4,5 fois, au-dessus du seuil de 4,0. Le cas B, « 6,0 fois » en net, est à 6,5 fois en dette totale : au-delà du seuil où la syndication doit rester exceptionnelle. Et dans les deux cas, la transaction est de toute façon à effet de levier au sens de la BCE pour une autre raison : la société est détenue à plus de 50 % par un fonds.
Étape 2 : la capacité de remboursement, cas A
Le prêteur part du cash que la société dégage avant de payer sa dette (en anglais, le cash flow available for debt service).
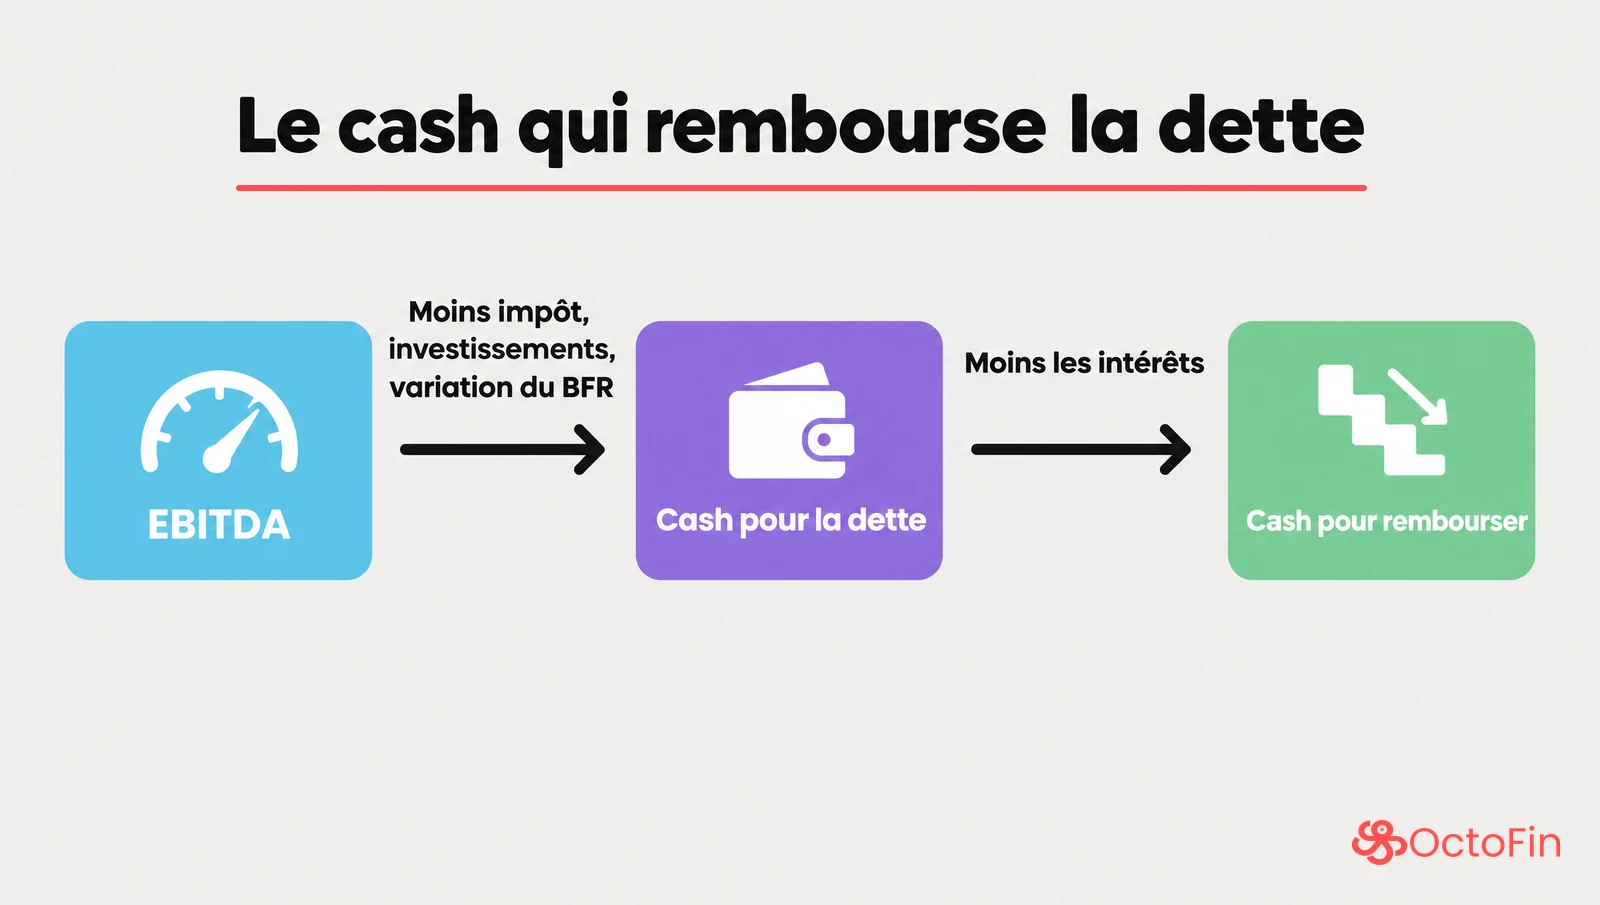
| Ligne | Calcul | Montant |
|---|---|---|
| EBITDA | 30 | |
| − Impôt | 0,25 × 24 = 6 | −6 |
| − Investissements | −3 | |
| − Variation du BFR | 0 | |
| = Cash disponible pour la dette | 30 − 6 − 3 = 21 | 21 |
| − Intérêts | 0,08 × 135 = 10,8 | −10,8 |
| = Cash pour rembourser, par an | 21 − 10,8 = 10,2 | 10,2 |
Le test de la BCE : rembourser au moins la moitié de la dette totale en 5 à 7 ans, soit 135 / 2 = 67,5.
- En 5 ans : 5 × 10,2 = 51,0, soit 51,0 / 135 ≈ 37,8 % de la dette.
- En 7 ans : 7 × 10,2 = 71,4, soit 71,4 / 135 ≈ 52,9 % de la dette.
- La moitié est atteinte au bout de 67,5 / 10,2 ≈ 6,6 ans.
Le cas A passe, dans la fenêtre de 5 à 7 ans, mais pas dès 5 ans. Ce calcul garde les intérêts de la première année : c'est prudent, car ils baissent à mesure que la dette est remboursée. Si tout le cash rembourse la dette chaque année (un cash sweep), le script donne 44,3 % de la dette remboursée au bout de 5 ans et 67,4 % au bout de 7 ans : la moitié est atteinte dans la 6e année. Les lignes directrices ne donnent pas de méthode de calcul : elles demandent un cas de base, un cas de stress, et une revue par une fonction risque indépendante.
Étape 3 : le même test, cas B
Avec 195 de dette, les intérêts montent à 0,08 × 195 = 15,6, et le cash pour rembourser tombe à 21 − 15,6 = 5,4 par an.
- En 7 ans : 7 × 5,4 = 37,8, soit 37,8 / 195 ≈ 19,4 % de la dette, loin des 50 %.
- La moitié, 195 / 2 = 97,5, demanderait 97,5 / 5,4 ≈ 18,1 ans à intérêts constants. Avec un cash sweep, le script donne 24,7 % remboursés au bout de 7 ans, et la moitié seulement dans la 12e année.
La dette en plus, 195 − 135 = 60, coûte 0,08 × 60 = 4,8 d'intérêts par an : c'est exactement ce qui manque au remboursement, 10,2 − 5,4 = 4,8. À 6,5 fois, la société paie ses intérêts, mais se désendette lentement.
Étape 4 : le covenant et sa marge de manœuvre, cas A
Le covenant fixe la dette nette à 5,0 fois l'EBITDA au plus. Le niveau, la définition de la dette nette et de l'EBITDA et les dates de test sont ceux du contrat : ici, ce sont des hypothèses. Au closing, le levier net est de 4,0 fois. De combien l'EBITDA peut-il baisser, à dette nette inchangée, avant le bris ?
- L'EBITDA plancher : 120 / 5,0 = 24.
- La baisse possible : 30 − 24 = 6, soit 6 / 30 = 20 %.
- Le raccourci : 4,0 / 5,0 = 0,8, donc une marge de 1 − 0,8 = 0,2, soit 20 %.
Une marge de 20 % laisse à l'emprunteur de quoi absorber une baisse de résultats sans rompre son contrat. Le prêteur, lui, ne veut pas d'une marge trop large : la BCE range une marge importante parmi les faiblesses d'un covenant, et demande aux banques de la signaler, comme l'absence de covenant. Dans la classification d'Octus reprise par l'AFME, un prêt « traditionnel » compte 3 ou 4 covenants financiers testés régulièrement, un prêt « cov-lite » un seul, sur le levier, attaché au crédit renouvelable et qui ne joue que dans certains cas (« springing »).
Étape 5 : la syndication et les 90 jours
La banque a souscrit seule les 135 du cas A et veut en garder 20 : elle doit placer 135 − 20 = 115 auprès d'autres banques ou d'investisseurs. Si, 90 jours après la date d'engagement, elle n'en a placé que 70, il lui reste 115 − 70 = 45 d'invendus. Elle porte alors 20 + 45 = 65, soit 65 / 20 = 3,25 fois ce qu'elle voulait garder. Pour la BCE, c'est une syndication ratée.
La synthèse au comité de crédit
À l'oral, en comité ou en entretien, cela donne :
« Cas A : 135 M€ de dette pour 30 M€ d'EBITDA, soit 4,5 fois en dette totale et 4,0 fois net de trésorerie. C'est une transaction à effet de levier au sens de la BCE, par le levier comme par la détention du fonds. Dans notre cas de base, sans croissance, la société dégage 10,2 M€ par an après intérêts : elle rembourse la moitié de sa dette en 6,6 ans à intérêts constants, dans la 6e année avec un cash sweep, donc dans la fenêtre de 5 à 7 ans. Le covenant à 5,0 fois laisse 20 % de marge sur l'EBITDA. À 195 M€, soit 6,5 fois, la société ne rembourserait qu'environ 19 % de sa dette en 7 ans : ce dossier-là, nous ne pourrions pas le défendre. »
Les relances
« Et dans un cas de stress, avec un EBITDA en baisse de 20 % ? » L'EBITDA tombe à 30 × 0,8 = 24. L'impôt : 24 − 6 = 18, et 0,25 × 18 = 4,5. Le cash disponible : 24 − 4,5 − 3 = 16,5 ; après intérêts, 16,5 − 10,8 = 5,7 par an. En 7 ans : 7 × 5,7 = 39,9, soit 39,9 / 135 ≈ 29,6 % de la dette, et 37,7 % avec un cash sweep : le test échoue. Le levier net monte à 120 / 24 = 5,0x : pile la limite du covenant.
« Et si l'EBITDA baisse de 25 % ? » Il tombe à 30 × 0,75 = 22,5, et le levier net à 120 / 22,5 ≈ 5,33x : le covenant est rompu. Pour la BCE, le bris d'un covenant financier important déclenche chez la banque une analyse des difficultés de l'emprunteur et un test de dépréciation. L'emprunteur, lui, peut demander un waiver à ses prêteurs : c'est l'une des demandes que traite le suivi du portefeuille, selon l'analyste interrogée par Training You (2022).
« Et si le contrat ajoute une ligne d'investissement confirmée de 15, non tirée ? » Pour la BCE, la dette totale compte la dette engagée, tirée ou non : 135 + 15 = 150, et 150 / 30 = 5,0x. Le levier net du covenant, calculé ici sur la dette tirée, reste à 4,0 fois tant que la ligne n'est pas utilisée : c'est la définition du contrat qui tranche.
« Combien de dette, au plus, pour ne pas dépasser 4,0 fois ? » 4 × 30 = 120. Mais même à 120, l'opération resterait une transaction à effet de levier au sens de la BCE : la société est détenue par un fonds.
Cet exemple ne regarde que le prêteur. Pour le même type d'opération vu du fonds, avec le rendement des fonds propres, le MOIC et le TRI, passe au paper LBO corrigé pas à pas ou au mini LBO de la fiche métier du private equity.
Le marché du leveraged finance en Europe, en chiffres
L'AFME publie chaque trimestre un rapport sur la dette à effet de levier en Europe, qu'elle découpe en trois marchés : les leveraged loans (les prêts à effet de levier), le direct lending (des prêts accordés surtout par des fonds de dette ou d'autres prêteurs non bancaires ; les chiffres d'Octus comptent aussi les branches de direct lending des banques) et les obligations high yield. Nous avons lu les deux derniers, page de présentation et rapport en PDF : celui du T1 2026, publié le 03/06/2026, et celui du T2 2026, publié le 29/09/2026. Quand la page de présentation et le PDF diffèrent, nous suivons le PDF.
| Montants émis, en Md€ | T1 2026, 1re estimation (rapport du 03/06/2026) | T1 2026, révisé (rapport du 29/09/2026) | T2 2026 (rapport du 29/09/2026) |
|---|---|---|---|
| Leveraged loans | 81,8 | 100,9 | 96,1 |
| Direct lending | 26,4 | 27,4 | 20,5 |
| High yield | 21,8 | 22,4 | 50,4 |
| Total | 130,0 | 150,7 | 167,0 |
Source : AFME, graphique 1.1 de chaque rapport (données d'Octus et de Dealogic).
Le T1 2026 a été révisé de 150,7 − 130,0 = 20,7 Md€ entre les deux rapports, surtout sur les leveraged loans (100,9 − 81,8 = 19,1). L'AFME précise que ses chiffres sont mis à jour avec les données disponibles en avril 2026 pour le premier rapport, en juillet 2026 pour le second. En entretien, un chiffre de marché se cite donc avec la date du rapport dont il vient.
À quoi sert cette dette
Le rapport du T1 2026 détaille l'emploi des fonds, et les trois marchés ne servent pas les mêmes besoins.
| T1 2026 | Leveraged loans | High yield | Direct lending |
|---|---|---|---|
| Refinancement | 78 %, plus 4 % de remboursement de dette | 50 % (refinancement et remboursement de dette) | 24 % |
| Acquisitions | 8 % | 9 % | 26 % (acquisitions complémentaires, « bolt-on ») |
| LBO | 5 % (LBO/MBO) | pas de catégorie LBO dans le graphique | 29 % (LBO, y compris secondaires et retraits de la cote : « LBO/SBO/P2P ») |
| Autres | 3 % d'investissements (« Capital Expenditures ») | 36 % de besoins généraux de l'entreprise | 17 % d'investissements et de croissance |
Source : AFME, rapport du T1 2026, graphiques 1.2 à 1.4 (Dealogic pour les leveraged loans et le high yield, Octus pour le direct lending).
Au premier trimestre 2026, les leveraged loans européens ont donc surtout servi à refinancer de la dette existante, alors que les LBO et les acquisitions ont pesé plus de la moitié du direct lending. Sur le premier semestre 2026, le rapport suivant confirme ce partage : 71 % de refinancement et 5 % de remboursement pour les leveraged loans ; en direct lending, 30,8 % d'acquisitions, 29 % de LBO et 20,9 % de refinancement.
Deux autres repères du rapport du T2 2026 :
- La France a représenté 21,3 % de l'origination européenne de direct lending au T2 2026, deuxième derrière le Royaume-Uni et l'Irlande (29,5 %).
- Le levier du direct lending : l'AFME décrit une Europe relativement prudente, avec un levier plafonné sous 8 fois l'EBITDA, le plus souvent entre 2 et 6 fois.
Côté français, la Banque de France note, dans son Rapport sur la stabilité financière de juin 2026, que le crédit privé a traversé une période de turbulence début 2026, et que le secteur bancaire français y est peu exposé. Aucun de ces chiffres ne dit combien d'analystes ou de stagiaires les équipes recrutent.
Où travailler en leveraged finance à Paris
Voici les employeurs dont nous avons lu la page ou l'offre, sans ordre de mérite : aucun classement n'a été vérifié pour cette page, et nous n'avançons pas de nombre d'équipes à Paris.
| Type d'employeur | Employeur | Ce que dit sa page ou son offre | Source |
|---|---|---|---|
| Banque française | Société Générale | Un département Leveraged Finance qui porte l'offre de financement des LBO, pour des fonds français ou internationaux ; en général un département Large Cap et un Small & Mid Cap | Glossaire, consulté le 28/10/2026 |
| Banque française | Crédit Agricole CIB | Une activité mondiale, avec des équipes à Paris, Londres, Milan, Madrid, Francfort, Stockholm, Hong Kong, Sydney et New York ; « +73 experts » et 9 bureaux ; une équipe Portfolio Management à Montrouge | Page Leveraged Finance et offre, consultées le 28/10/2026 |
| Banque étrangère | SMBC | Une équipe Leveraged Finance Origination à Paris ; environ 60 professionnels du LevFin entre Francfort, Londres et Paris ; une succursale parisienne de 150 personnes | Offre, consultée le 28/10/2026 |
| Banque étrangère | HSBC | Dans une offre publiée en 2017 : l'équipe Leveraged Finance MMFS, dans la division Commercial Banking, 12 collaborateurs à Paris, qui originent, structurent et syndiquent des financements LBO | Offre publiée sur Wizbii le 17/11/2017, consultée le 16/11/2026 |
| Conseil en dette | Lincoln International | Une équipe Debt Advisory à Paris, qui conseille les fonds, les entreprises et leurs dirigeants sur leurs financements | Offre, consultée le 28/10/2026 |
| Fonds de dette privée | — | Les prêteurs du direct lending : des fonds ou d'autres entités non bancaires, selon la définition de l'AFME | Rapport du T1 2026 |
BNP Paribas n'y figure pas : nous n'avons pas pu lire d'offre de stage en leveraged finance sur son site carrières le 28/10/2026. Pour chercher toi-même, tape aussi les intitulés vus dans ces offres : « financement LBO » (HSBC), « debt advisory » (Lincoln International), « portfolio management » (Crédit Agricole CIB), et « leverage finance », sans « d », comme l'écrit SMBC.
Leveraged finance, acquisition finance, private debt : les différences
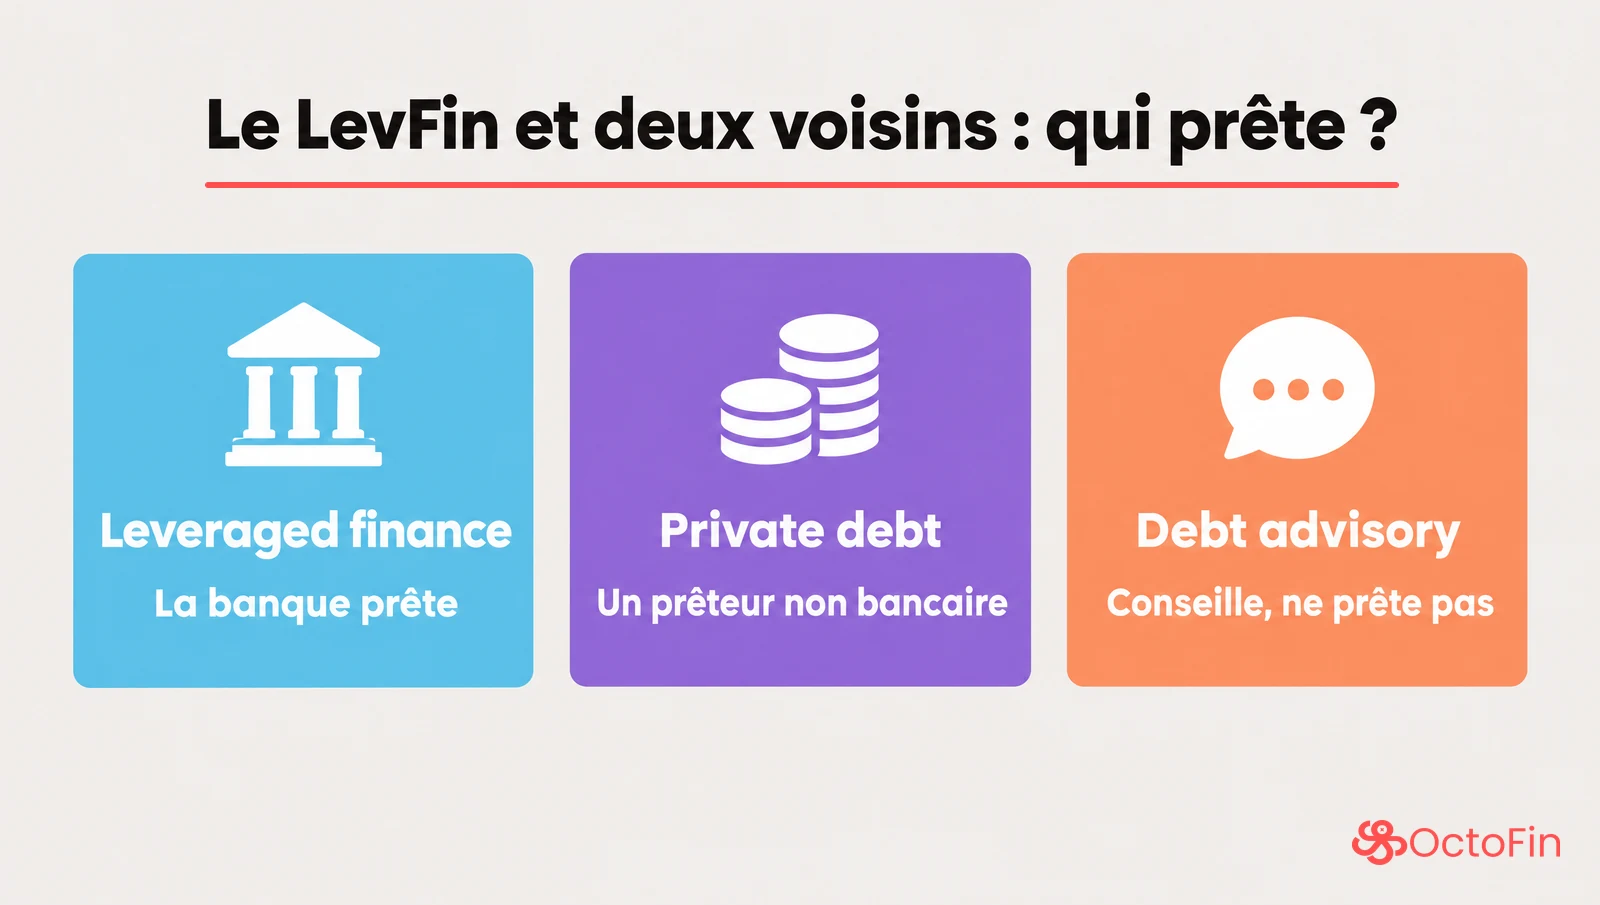
Le LevFin a plusieurs voisins, qui travaillent parfois sur la même opération. Voici ce qui les sépare, d'après les sources de cette page.
| Métier | Qui il sert | Ce qui le distingue du LevFin | Source |
|---|---|---|---|
| Leveraged finance (banque) | Les fonds de private equity, et les entreprises non investment grade | La banque prête, souscrit, syndique et suit le prêt ; ses règles sont celles de la BCE pour les banques importantes | Société Générale, Crédit Agricole CIB, BCE |
| Acquisition finance | Les entreprises qui en rachètent d'autres | Pour l'analyste interrogée par Training You (2022), on y travaille plutôt avec de grands groupes cotés notés investment grade, quand le LevFin travaille presque exclusivement avec des fonds. Un emprunteur investment grade est exclu de la définition de la BCE | Training You (2022), BCE |
| Private debt (direct lending) | Les fonds et les entreprises qui empruntent | Le prêteur est le plus souvent un fonds de dette ou une autre entité non bancaire, que les lignes directrices de la BCE ne visent pas (les données d'Octus reprises par l'AFME comptent aussi les branches de direct lending des banques) | AFME, BCE |
| Debt advisory | L'emprunteur : le fonds, l'entreprise, ses dirigeants | Il ne prête pas : il conseille la structure, prépare les documents pour les prêteurs, choisit les prêteurs à approcher et négocie les conditions | Lincoln International |
| Marchés de capitaux et high yield | Les émetteurs d'obligations | La dette est placée sur le marché auprès d'investisseurs. Chez Crédit Agricole CIB, le LevFin finance aussi le relais d'une émission high yield ; chez SMBC, le stagiaire LevFin aide l'équipe Capital Markets quand une opération est souscrite et syndiquée | Crédit Agricole CIB, SMBC |
| M&A | Le vendeur ou l'acheteur | Il conseille l'opération elle-même, du pitch au closing : notre fiche analyste M&A | Offres de la fiche M&A |
| Transaction services | L'acheteur, le vendeur ou les prêteurs | Il vérifie les chiffres de la cible (EBITDA normatif, dette nette) dans une due diligence que le prêteur lit : notre fiche transaction services | Pages de cabinets de la fiche TS |
Pour situer tous ces métiers dans une banque d'affaires, notre page banque d'affaires : définition et métiers en fait le tour.
Le stage en leveraged finance
Quatre offres montrent ce qu'on attend d'un stagiaire : trois mises en ligne en octobre 2026 (Crédit Agricole CIB, SMBC, Lincoln International) et une de HSBC, publiée sur Wizbii le 17/11/2017 et encore affichée en novembre 2026. Elles ne disent pas ce que demandent toutes les banques, ni toutes les équipes d'une même banque.
| Employeur et poste | Lieu, début, durée | Ce que fait le stagiaire | Profil demandé |
|---|---|---|---|
| Crédit Agricole CIB, Leveraged Finance & Telecom – Portfolio Management, réf. 115042 (eFinancialCareers et Welcome to the Jungle) | Montrouge (Hauts-de-Seine) ; début le 04/01/2027 ; 6 mois | Suivi des reportings, réunions de présentation aux prêteurs, revues annuelles des dossiers, analyse des nouvelles opérations du portefeuille, support à la mise en place des financements | Bac +5 / M2, école de commerce ou d'ingénieur ; expérience de 0 à 2 ans ; analyse financière, Pack Office, français et anglais courants |
| SMBC, Leverage Finance Intern Associate, réf. 20351 (eFinancialCareers) | Paris ; janvier 2027 ; 6 mois | Origination et exécution de financements (prêts et obligations) pour des clients à effet de levier en France ; demandes de crédit en anglais et comité de crédit ; modèles Excel en cas de base et scénario dégradé ; pitchs (nouveau LBO, refinancement, dividend recap) ; aide à l'équipe Capital Markets | Fin d'études, césure ou 2e année ; un stage préalable, idéalement en LBO (banque, CLO, private equity) ou en banque, est le bienvenu ; anglais et français excellents |
| HSBC, Stage Leveraged Finance / Financement LBO (Wizbii, offre publiée le 17/11/2017) | Paris ; début et durée non écrits | Analyse crédit et sectorielle, structuration, due diligence, notes de crédit, modèles (structures, cash-flow, TRI), pitchs, banks meetings, gestion du portefeuille LBO | Bac +4/5 en césure ou en fin d'études, de préférence école de commerce (PGE), ingénieur option finance, IEP ou 3e cycle spécialisé ; analyse et modélisation financière ; principaux instruments de dette ; français et anglais impératifs ; une première expérience en banque d'investissement, private equity, M&A, transaction services ou conseil en stratégie « serait un plus » |
| Lincoln International, Debt Advisory Internship (LinkedIn) | Paris ; mars 2027 ; durée non écrite | Analyses de crédit et de dette (levier, cash-flow, covenants), documents pour les prêteurs, recherche de prêteurs, coordination des accords de confidentialité, due diligence, jusqu'au closing | Au moins six mois de stage préalable en debt advisory, leveraged finance, M&A, private equity ou transaction services ; anglais et français ; pas de parrainage de visa |
Deux précisions. L'offre de SMBC est rangée en « CDI » par eFinancialCareers, mais son texte décrit un stage d'analyste de 6 mois à partir de janvier 2027 : nous suivons le texte de l'offre. Et l'offre de Crédit Agricole CIB est à Montrouge, dans les Hauts-de-Seine, pas à Paris intra-muros. Une offre de stage Leveraged Finance de Société Générale, sur son site carrières, n'était plus en ligne le 28/10/2026 : elle n'est pas dans le tableau. Au 16/11/2026, l'offre de Crédit Agricole CIB n'est plus en ligne ; celles de SMBC (site carrières de SMBC) et de Lincoln International (LinkedIn) le sont encore.
Ce que ces lignes changent pour toi. Dans trois offres sur quatre, aucune expérience préalable n'est exigée : Crédit Agricole CIB écrit « 0 - 2 ans », SMBC accueille volontiers un stage préalable sans l'exiger, et HSBC le compte comme un plus. Le debt advisory de Lincoln International, lui, exige six mois de stage avant. L'anglais et le français reviennent dans les quatre offres, l'analyse financière dans trois d'entre elles : c'est ce que l'exemple chiffré plus haut te fait pratiquer.
Les offres qui donnent une date commencent en janvier ou en mars 2027, pour 6 mois quand la durée est écrite : hors de la saison d'été des banques, ce sont des stages off-cycle. Leurs règles (durée légale, convention, gratification minimale) et le calendrier pour postuler sont dans notre page sur le stage off-cycle en banque d'affaires.
L'entretien en leveraged finance
Ce que disent les offres
Aucune des quatre offres ne décrit les étapes du recrutement. Elles disent en revanche quelles compétences elles demandent : l'analyse financière (Crédit Agricole CIB, SMBC, HSBC), la modélisation et les instruments de dette (HSBC), la rédaction en anglais (SMBC), l'analyse de crédit, de levier et de covenants (Lincoln International). Prépare-toi à en parler avec un exemple chiffré.
Le process raconté par une analyste de Société Générale (Training You, 2022)
Dans une interview publiée par Training You le 30/11/2022, une analyste de l'équipe Large Cap de Société Générale CIB décrit son propre recrutement, sur une offre trouvée sur LinkedIn. C'est un témoignage, pour une équipe, à une date.
| Étape | Ce qu'elle décrit |
|---|---|
| 1 et 2 | Deux entretiens d'une heure, chacun avec trois membres de l'équipe |
| 3 | Un entretien de fit de deux heures avec le head de l'équipe |
| 4 | Un débrief avec les RH de tests en ligne, faits chez elle : logique, anglais, personnalité |
Côté technique, elle cite trois exercices : un cas LBO (compte de résultat, flux de trésorerie, échéancier de la dette nette, calcul du levier), un SWOT sur une société donnée, et un secteur que le candidat juge intéressant pour un LBO, à défendre avec ses risques. Côté fit, elle cite le parcours et les stages, les deals sur lesquels le candidat a travaillé, l'intérêt pour le LBO et la compréhension du métier, la motivation pour la banque, les qualités et les défauts.
Les notions citées par AlumnEye (2016)
En 2016, l'analyste interrogée par AlumnEye citait les bases à connaître en entretien : les liens entre le bilan, le compte de résultat et le tableau de flux de trésorerie ; les indicateurs de l'entreprise (marge d'EBITDA, flux de trésorerie, BFR, investissements) ; ceux de l'opération (ratio de levier, minimum de fonds propres, covenants) ; et le fonctionnement du business dans chaque secteur. Elle rappelait aussi la posture attendue : celle du prêteur, qui cherche à limiter les risques pour être remboursé, pas à maximiser un rendement.
Comment t'y préparer
- Le levier et le remboursement. Refais l'exemple de cette page sans le regarder : levier brut et net, test des 50 %, marge du covenant. C'est le calcul du levier du cas cité par Training You, et le ratio de levier et les covenants cités par AlumnEye.
- Le cas LBO. Entraîne-toi sur une feuille, sans tableur, avec notre paper LBO corrigé pas à pas.
- Les dettes d'un LBO. « Quels types de dette trouve-t-on dans un LBO ? » est corrigée, avec le rang de chaque dette, dans nos questions d'entretien M&A corrigées.
- « Pourquoi le LevFin plutôt que le M&A ou le private equity ? » L'intervieweur vérifie que tu sais de quel côté tu seras : celui du prêteur, qui juge une capacité de remboursement, pas un prix ni un rendement. Le tableau des métiers voisins, plus haut, te donne les différences ; tes raisons, elles, viennent de ton parcours.
Après le leveraged finance : les débouchés
Aucune des sources lues pour cette page ne dit quels chemins sont les plus fréquents. Voici ceux que citent les deux témoignages et une offre, sans ordre.
- Rester dans le métier : l'analyste de Société Générale interrogée par Training You (2022) cite le LevFin dans une autre banque.
- Passer du stage au poste d'analyste : Lincoln International évoque, dans son offre, la possibilité de rejoindre l'équipe comme analyste après le stage (offre consultée le 28/10/2026).
- Les métiers voisins de la dette : la private debt, le debt advisory et le restructuring, selon la même analyste (2022) ; les fonds de dette et de mezzanine, et les hedge funds, selon l'analyste interrogée par AlumnEye (2016).
- Le M&A et le private equity : tous deux cités par Training You (2022) ; AlumnEye (2016) cite le private equity.
- L'entreprise : une fonction finance en entreprise (Training You, 2022), le « corporate » (AlumnEye, 2016).
L'analyste interrogée par AlumnEye jugeait en 2016 que les gens restent plus longtemps en LevFin qu'en M&A. C'est l'avis d'une analyste, il y a dix ans : vérifie-le auprès des analystes d'aujourd'hui.
Questions fréquentes
Quelle est la traduction de leveraged finance ?
Financement à effet de levier : c'est le titre que lui donnent Société Générale dans son glossaire et Crédit Agricole CIB sur sa page d'expertise. LevFin en est l'abréviation. Un leveraged loan est un prêt à effet de levier, et une transaction à effet de levier, au sens de la BCE, est une dette totale de plus de 4,0 fois l'EBITDA ou un emprunteur détenu par un fonds, sauf exclusions.
Quelle différence entre leveraged finance et acquisition finance ?
Les deux financent des rachats, mais pas pour les mêmes emprunteurs. Le LevFin finance surtout les LBO des fonds et les entreprises non investment grade (Crédit Agricole CIB). L'acquisition finance, selon l'analyste interrogée par Training You en 2022, travaille plutôt avec de grands groupes cotés notés investment grade. La BCE trace la même frontière : un emprunteur investment grade est exclu de sa définition des transactions à effet de levier.
Comment calculer le levier, brut ou net ?
Le levier brut divise la dette totale par l'EBITDA ; le levier net retire d'abord la trésorerie. Dans l'exemple de cette page : 135 / 30 = 4,5x en brut ; en net, 135 − 15 = 120, et 120 / 30 = 4,0x. La BCE, pour sa définition, prend le levier brut et compte toute la dette engagée, même non tirée ; un covenant suit la définition écrite dans le contrat de prêt. Quand tu donnes un levier, dis toujours lequel.
Le leveraged finance recrute-t-il des stagiaires ?
Oui : nous avons relevé trois offres de stage mises en ligne en octobre 2026, chez Crédit Agricole CIB, SMBC et Lincoln International (debt advisory), et une offre de HSBC publiée en 2017 et encore affichée. Au 16/11/2026, celle de Crédit Agricole CIB n'était plus en ligne. Les témoignages lus décrivent des recrutements limités : l'analyste interrogée par Training You en 2022 parle d'un ou deux stagiaires dans son équipe, et celle d'AlumnEye en 2016 décrivait un métier « relativement fermé ». Ce sont deux équipes, à deux dates.
Quel salaire en leveraged finance ?
Nous ne donnons pas de chiffre : aucune des quatre offres lues n'indique de rémunération, et nous n'avons trouvé aucun montant propre au leveraged finance appuyé sur une source primaire datée. Pour le stage, la gratification minimale légale et le seul montant relevé dans une offre (Barclays, programme Capital Markets à Paris, qui comprend le leveraged finance) sont dans notre page sur le stage off-cycle en banque d'affaires.
Continuer l'entraînement
Un entretien en leveraged finance se prépare en pratiquant : le levier, le cas LBO et les dettes doivent sortir sans effort. Sur OctoFin, le LBO fait partie des 11 chapitres de leçons (57 leçons en tout) ; le Practice rassemble plus de 1 000 questions sous forme de QCM, de flashcard ou de question ouverte ; enfin, plus de 1 300 comptes rendus te montrent, à partir d'entretiens réels, ce que demandent les banques. Nos offres et nos tarifs se lisent sur la page d'accueil : consulter nos tarifs. Un entretien blanc avec un banquier de LevFin, lui, demande un accompagnement humain : OctoFin n'offre pas de coaching individuel.