Questions entretien private equity : 20 réponses corrigées, du paper LBO chiffré au cas « investirais-tu ? »
- Private Equity
- Entretiens
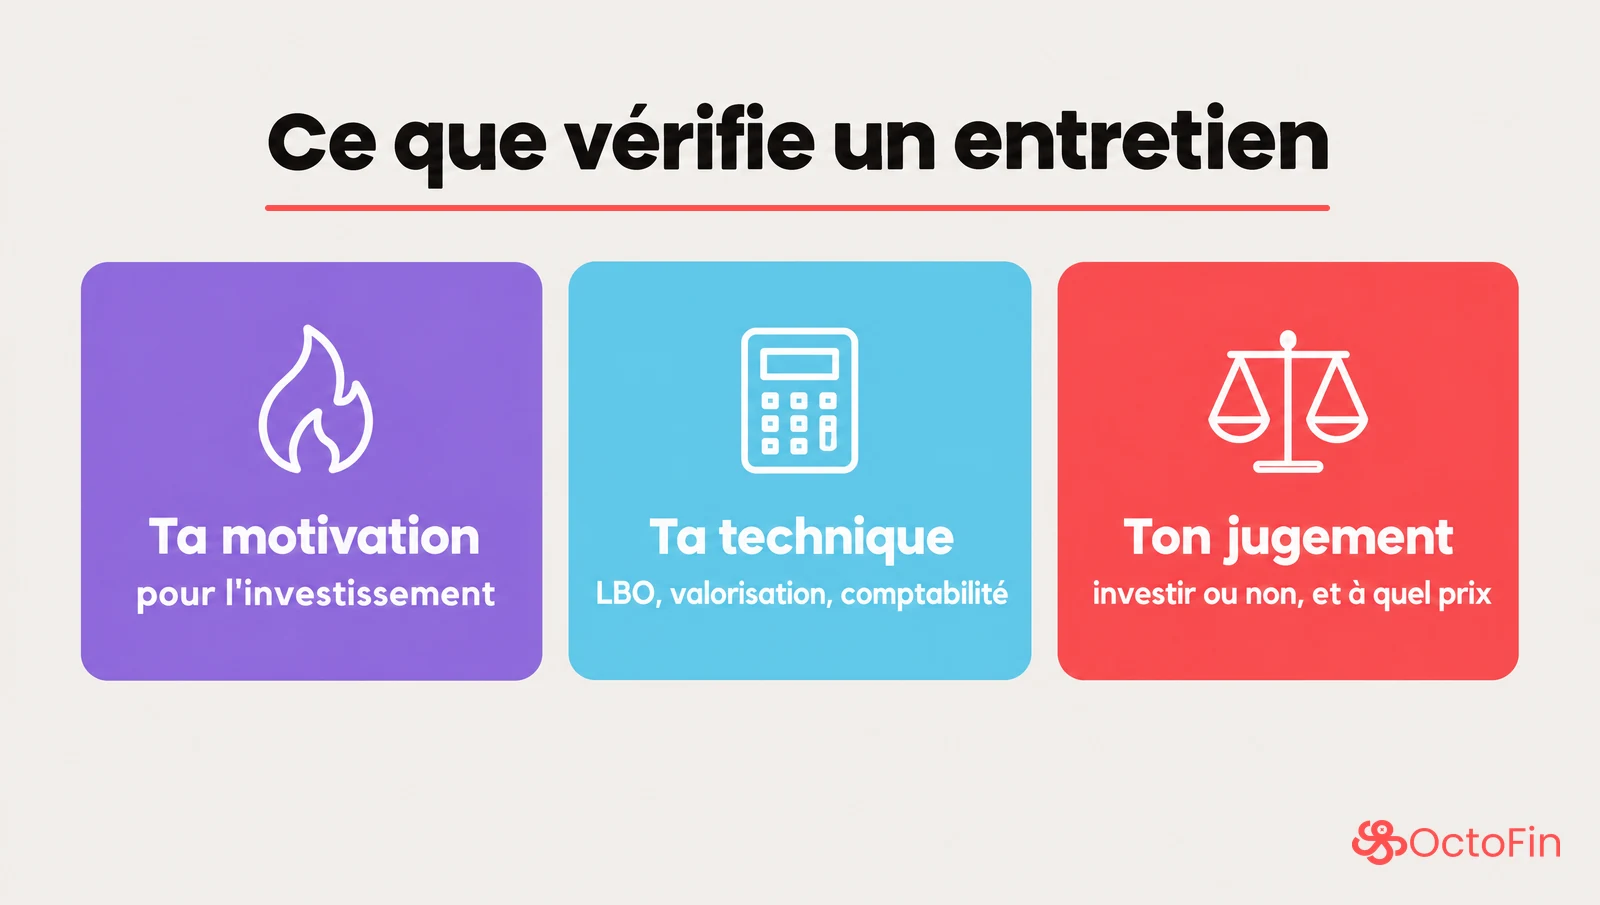
Un entretien private equity vérifie trois choses : ta motivation pour l'investissement, ta technique (LBO, valorisation, comptabilité) et ton jugement, jusqu'à dire si tu investis et à quel prix. Voici 20 questions, chacune avec la réponse à dire à voix haute et le piège à éviter. En tête de page : un paper LBO calculé jusqu'au TRI et au MOIC, avec ses relances, puis un cas « investirais-tu ? » chiffré jusqu'à la décision.
Tu passes un entretien private equity dans quelques jours ? Voici 20 questions à préparer, avec la réponse à donner et l'erreur à ne pas faire. La page commence par ce qui demande le plus d'entraînement : lire un TRI sans calculatrice, mener un paper LBO jusqu'au bout, puis juger un dossier jusqu'à proposer un prix. Le fit, la technique et le marché viennent ensuite.
Pour t'en servir : lis l'énoncé, masque la réponse, dis la tienne à voix haute, puis compare. Entre guillemets, ce que tu dis ; entre crochets, ce qui vient de ton parcours ; « Le piège », l'erreur qui te coûte le plus. Les chiffres des calculs sont des hypothèses d'exemple, choisies pour se calculer à la main, et les entreprises sont fictives.
Comment se passe un entretien en private equity
Chaque fonds organise son propre process. Trois descriptions publiques donnent une idée de ce qui t'attend, à lire comme des exemples et pas comme une norme.
- Ardian, équipe Expansion, pour un stage. Dans un témoignage publié par Ardian le 7 octobre 2024, une stagiaire raconte une candidature en ligne (CV et lettre), un premier tour de 3 entretiens de 30 à 45 minutes avec des Investment Managers, puis un second tour de 2 entretiens, avec un Senior Investment Manager et un Managing Director. On lui a notamment demandé de discuter d'une actualité financière en anglais et de donner son avis sur un investissement de l'équipe.
- Selon une chasseuse de têtes citée par AlumnEye (article mis à jour le 31 mai 2024) : pour un stage en mid ou large cap, 2 à 3 tours, avec un paper LBO. Pour un CDI s'ajoute un cas LBO, en 3 heures ou en 24 à 48 heures, à partir d'un mémorandum d'information de 30 à 40 pages.
- Selon eFinancialCareers (article du 10 juillet 2024, sans précision de pays) : le mémorandum d'information est souvent emporté à la maison, et l'exercice demande environ 4 heures quand il faut modéliser.
Pour un quatrième exemple, celui du fonds small cap 123 Investment Managers tel que sa DRH le raconte, va voir notre fiche consacrée au métier du private equity. Un point revient dans les trois exemples ci-dessus : à un moment, tu dois donner un avis d'investisseur, sur un dossier de l'équipe ou sur un cas. C'est pour ça que la page commence par les calculs.
Les trois questions chiffrées : TRI, paper LBO et cas « investirais-tu ? »
Elles s'enchaînent : d'abord savoir lire un rendement, ensuite le calculer sur un LBO, enfin s'en servir pour fixer un prix.
1. TRI ou MOIC : lequel regarde le fonds ?
« Les deux, parce qu'ils ne mesurent pas la même chose. Le MOIC dit combien le fonds récupère pour chaque euro investi. Le TRI dit à quel rythme annuel il l'a gagné : il tient compte du temps. Le même 2x fait environ 26 % de TRI s'il est obtenu en 3 ans, à peine plus de 10 % en 7 ans. À l'inverse, une revente rapide peut afficher un beau TRI pour peu d'argent gagné. Le TRI compare le dossier à l'objectif du fonds ; le MOIC dit combien de richesse il a créée. Je donne toujours les deux, avec la durée. »
La table du TRI de tête. Quand le fonds ne reçoit rien avant la sortie (ni dividende, ni remboursement partiel), TRI = MOIC^(1/n) − 1, n étant la durée en années. Valeurs calculées par script, arrondies au dixième :
| MOIC | 3 ans | 4 ans | 5 ans | 7 ans |
|---|---|---|---|---|
| 2x | 26,0 % | 18,9 % | 14,9 % | 10,4 % |
| 2,5x | 35,7 % | 25,7 % | 20,1 % | 14,0 % |
| 3x | 44,2 % | 31,6 % | 24,6 % | 17,0 % |
Trois façons de t'en servir sans calculatrice.
- Interpoler. Un MOIC situé entre deux lignes se place au prorata. C'est ce que fait le paper LBO de la question 2.
- Le dixième de MOIC, sur 5 ans. Entre 2x et 3x, chaque 0,1x de MOIC vaut à peu près un point de TRI : 2x ≈ 15 %, 2,5x ≈ 20 %, 3x ≈ 25 %. La règle ne marche que sur 5 ans : sur 7 ans, un dixième de MOIC ne vaut plus qu'environ deux tiers de point.
- Le logarithme, pour toutes les durées. Retiens trois valeurs : ln 2 ≈ 0,69 ; ln 2,5 ≈ 0,92 ; ln 3 ≈ 1,10. Divise par la durée pour obtenir x, puis ajoute la moitié de x au carré : TRI ≈ x + x²/2. Pour 2,5x en 5 ans : 0,92 / 5 = 0,184 ; la moitié de son carré fait environ 0,017 ; 0,184 + 0,017 = 0,201, soit 20,1 %. Pour 3x en 7 ans : 1,10 / 7 ≈ 0,157 ; 0,157 + 0,012 = 0,169, soit 16,9 %, contre 17,0 % à la calculatrice. Plus le TRI est élevé, plus la méthode sous-estime : 35,4 % au lieu de 35,7 % pour 2,5x en 3 ans, 43,4 % au lieu de 44,2 % pour 3x en 3 ans.
Le piège : diviser le gain par la durée. Pour 2,5x sur 5 ans, le gain vaut 1,5 fois la mise, et 1,5 / 5 = 0,3 ; mais le rendement n'est pas de 30 % par an, parce que les gains se composent : le vrai TRI est de 20,1 %. Autre erreur : annoncer un TRI calculé avec la formule alors que le fonds a touché un dividende en cours de route. La formule ne vaut que sans flux intermédiaire.
2. Le paper LBO de tête : jusqu'au TRI, puis les relances
L'énoncé tient en quelques lignes ; il faut arriver à un MOIC, un TRI et une décision. La méthode en 7 étapes, la variante cash sweep et un exercice d'entraînement avec son corrigé se trouvent dans notre paper LBO corrigé. Ici, un autre jeu d'hypothèses, avec deux difficultés de plus : des frais de transaction et un BFR qui grossit.
L'énoncé (hypothèses d'exemple) :
- EBITDA des 12 derniers mois : 48 M€.
- Prix : 8x l'EBITDA, sans trésorerie ni dette reprises (cash-free, debt-free).
- Frais de transaction : 6 M€, payés par le fonds à l'entrée.
- Dette : 5x l'EBITDA, à 7,5 %, remboursée en une fois à la sortie (in fine).
- L'EBITDA gagne 4 M€ chaque année.
- Amortissements = investissements = 6 M€ par an ; le BFR grossit de 2 M€ chaque année.
- IS : 25 % ; la trésorerie accumulée ne rapporte rien.
- Revente après 5 ans, à 8x l'EBITDA de la 5e année. Le fonds vise 20 % de TRI.
Étape 1, qui paie quoi. Prix : 8 × 48 = 384. Avec les frais, il faut financer 384 + 6 = 390. Dette : 5 × 48 = 240. Mise du fonds : 390 − 240 = 150. Intérêts : 7,5 % de 240, soit 18 par an.
| Emplois | M€ | Ressources | M€ |
|---|---|---|---|
| Achat de la société | 384 | Dette (5x, 7,5 %) | 240 |
| Frais | 6 | Fonds propres du fonds | 150 |
| Total | 390 | Total | 390 |
Étape 2, les flux de chaque année. Résultat net = (EBITDA − 6 − 18) × 0,75. Pour passer au flux disponible, les amortissements se rajoutent, les investissements du même montant se retirent, et le BFR prend 2 de plus. D'où le raccourci : flux disponible = (EBITDA − 24) × 0,75 − 2.
| Année | EBITDA | Avant impôt | Après impôt | Cash disponible |
|---|---|---|---|---|
| 1 | 52 | 28 | 21 | 19 |
| 2 | 56 | 32 | 24 | 22 |
| 3 | 60 | 36 | 27 | 25 |
| 4 | 64 | 40 | 30 | 28 |
| 5 | 68 | 44 | 33 | 31 |
| Total | 125 |
Pour aller vite : les cinq EBITDA totalisent 300 ; les amortissements et les intérêts pèsent 5 × 24 = 120 ; 300 − 120 = 180 ; après impôt, 180 × 0,75 = 135 ; moins 10 de BFR sur 5 ans, 135 − 10 = 125.
Étape 3, la revente. L'entreprise vaut 8 × 68 = 544. La dette ne se rembourse qu'à la fin, donc les 125 attendent en trésorerie : dette nette de 240 − 125 = 115. Fonds propres à la sortie : 544 − 115 = 429.
Étape 4, le rendement. MOIC : 429 / 150 = 2,86x. Dans la table de la question 1, 2,86x se place entre 2,5x (20,1 %) et 3x (24,6 %), aux 72 % du chemin : 0,36 / 0,5 = 0,72. TRI ≈ 20,1 + 0,72 × 4,5, soit 20,1 + 3,24 ≈ 23,3 %, et 23,4 % à la calculatrice.
Étape 5, la décision.
« J'investis. Le dossier fait 2,86x et environ 23 % par an, pour un objectif de 20 %. Sur les 279 M€ de gain, 160 viennent de la croissance de l'EBITDA et 125 du désendettement, moins 6 de frais ; je ne compte sur aucune hausse du multiple. Ce que je vérifierais en premier, c'est le plan : 4 M€ d'EBITDA en plus chaque année, soit plus de 40 % en 5 ans. »
Les relances. L'intervieweur change une hypothèse à la fois. Repars des chiffres déjà posés : seule la ligne touchée change.
| Relance | Calcul | Réponse |
|---|---|---|
| « La dette coûte 10 % au lieu de 7,5 % » | Intérêts de 24, soit 6 de plus par an, et 6 × 0,75 = 4,5 après impôt ; 5 × 4,5 = 22,5 de cash en moins ; 429 − 22,5 = 406,5 ; 406,5 / 150 = 2,71 | 2,71x, TRI ≈ 22,1 % |
| « À 10 %, les prêteurs veulent garder la même couverture des intérêts » | Intérêts limités à 18 : dette de 18 / 0,10 = 180, soit 3,75x ; mise 390 − 180 = 210 ; flux inchangés (125) ; dette nette 180 − 125 = 55 ; 544 − 55 = 489 ; 489 / 210 ≈ 2,33 | 2,33x, TRI ≈ 18,4 % : sous l'objectif |
| « Tu sors à 7x » | 7 × 68 = 476 ; 476 − 115 = 361 ; 361 / 150 ≈ 2,41 | 2,41x, TRI ≈ 19,2 % : sous l'objectif |
| « La sortie prend un an de plus, sans croissance la 6e année » | Flux de l'année 6 : (68 − 24) × 0,75 − 2 = 31 ; dette nette 115 − 31 = 84 ; 544 − 84 = 460 ; 460 / 150 ≈ 3,07 | 3,07x, TRI sur 6 ans ≈ 20,5 % |
| « Quel prix maximum pour faire 20 % ? » | Sortie à 8x, dette de 240 et frais inchangés. Mise maximum : 429 / 1,2⁵, soit 429 / 2,48832 ≈ 172,4 ; valeur d'entreprise 172,4 + 240 − 6 = 406,4 ; 406,4 / 48 ≈ 8,47 | Environ 8,5x, soit 406 M€ au lieu de 384 |
Ce qu'il faut en tirer, à voix haute :
- À dette égale, le taux coûte peu. Deux points et demi de plus retirent 22,5 M€ de cash en 5 ans, et 1,3 point de TRI. Ce qui coûte cher, c'est la dette que les prêteurs ne prêtent plus : le fonds remplace 60 de dette par 60 de fonds propres, et le TRI tombe à 18,4 %. La question 19 y revient.
- Le multiple de sortie pèse lourd. Un tour vaut 68 M€ de fonds propres, soit 68 / 150 ≈ 0,45x de MOIC, et 4,2 points de TRI : plus que le taux (1,3 point), moins que la dette perdue de la deuxième relance (5 points).
- Le temps joue contre le TRI. Un an de plus sans croissance fait monter le MOIC (3,07x) mais baisser le TRI de près de 3 points : le fonds récupère plus d'argent, mais plus tard.
- Le prix plafond est d'environ 8,5x. Il reste une marge de négociation, environ 22 M€ de valeur d'entreprise (406,4 − 384 = 22,4). Mais payé au plafond, environ 8,5x (8,47x exactement), le dossier n'a plus aucune marge sur la sortie : il faut revendre à 8x pour faire 20 %. Payé 8x, il tient ses 20 % tant que la sortie se fait au-dessus d'environ 7,2x.
Le piège : oublier les frais dans la mise du fonds. Sans eux, tu divises par 144 au lieu de 150 : 429 / 144 ≈ 2,98x et 24,4 % de TRI, un point de trop. Les frais sont un levier négatif : le fonds les paie, et ils ne se retrouvent pas dans la valeur de l'entreprise. Même chose pour le BFR : l'oublier, c'est compter 10 M€ de cash qui n'existent pas.
3. « Voici une entreprise : investirais-tu ? »
C'est la question qui conclut un cas sur dossier : la chasseuse de têtes citée par AlumnEye la place au débrief du cas LBO, et eFinancialCareers en fait la question centrale de l'étude de cas. Pour t'entraîner, en voici une version courte, à partir d'une fiche comme celle-ci. L'entreprise est fictive.
Le dossier :
- Maintenance de systèmes de froid pour l'industrie agroalimentaire, en France, sous contrats de 3 ans.
- Chiffre d'affaires : 80 M€, en croissance de 7 % par an depuis trois ans.
- EBITDA : 10 M€ (12,5 % de marge) ; investissements de 2 M€ par an, égaux aux amortissements ; BFR stable.
- Premier client : 30 % du chiffre d'affaires, avec un contrat à renouveler dans 18 mois.
- Dette actuelle : 15 M€, remboursée par le vendeur à la cession (cash-free, debt-free).
- Plan du dirigeant : +1 M€ d'EBITDA par an, jusqu'à 15 M€ dans 5 ans.
- Les banques prêtent 4x l'EBITDA à 7,5 %, in fine ; impôt de 25 %. Les sociétés comparables se sont vendues autour de 9x l'EBITDA.
- Prix demandé : 11x l'EBITDA, soit 110 M€. Le fonds vise 20 % de TRI sur 5 ans.
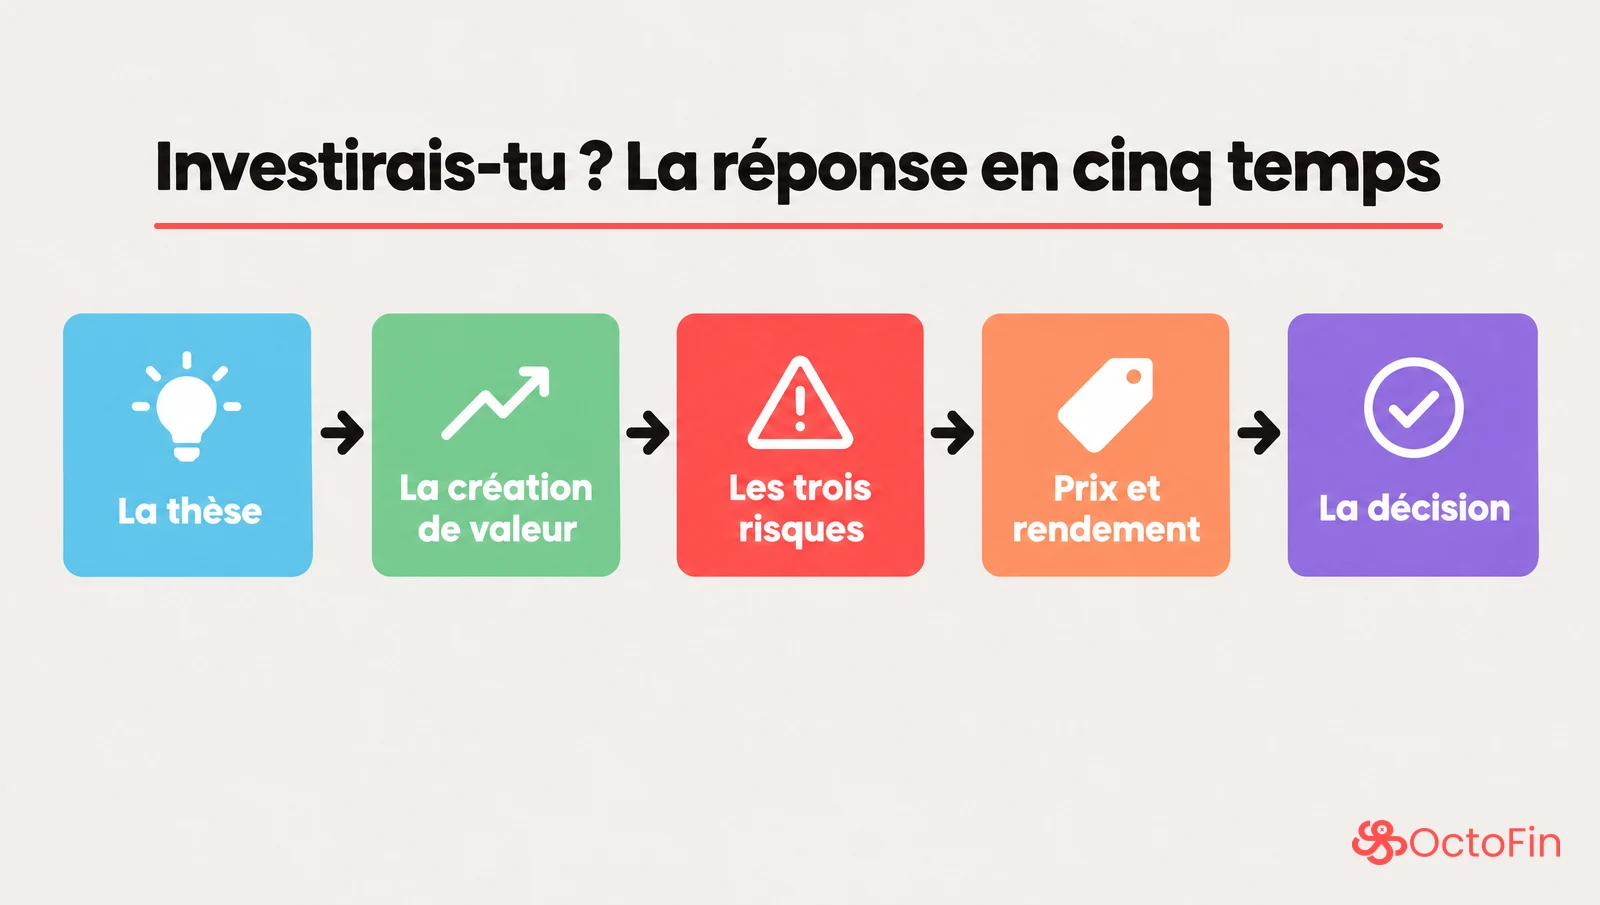
La réponse, en cinq temps.
1. La thèse. Un service sous contrat, donc des revenus récurrents, chez des clients pour qui une panne de froid coûte bien plus cher que la maintenance. L'entreprise est rentable et investit peu : elle peut porter de la dette.
2. Ce qui crée de la valeur. La croissance de l'EBITDA et le désendettement ; pas le multiple, puisque je retiens une sortie à 9x, le prix des comparables. Le cash, de tête : dette de 4 × 10 = 40, intérêts de 7,5 % de 40, soit 3 par an. Les EBITDA des 5 ans font 11 + 12 + 13 + 14 + 15 = 65 ; moins 5 ans d'amortissements et d'intérêts (5 par an), 65 − 25 = 40 ; après impôt, 40 × 0,75 = 30 de cash, qui ramènent la dette nette à 40 − 30 = 10. À la sortie, l'entreprise vaut 9 × 15 = 135 et les fonds propres 135 − 10 = 125.
3. Les trois risques.
- Le premier client. 30 % du chiffre d'affaires, et un contrat à renouveler dans 18 mois. S'il part, c'est 0,3 × 80 = 24 M€ de chiffre d'affaires ; à 12,5 % de marge, 24 × 0,125 = 3 M€ d'EBITDA, et sans doute plus, puisque les coûts fixes restent.
- Le plan. Passer de 10 à 15 M€ d'EBITDA en 5 ans, c'est environ 8,4 % par an. Avec 7 % de croissance et une marge constante, on arriverait à 10 × 1,40 = 14 (1,07⁵ ≈ 1,40) : le plan suppose aussi que la marge monte.
- Le prix. 11x, contre 9x pour les comparables. Si je paie 11x et revends à 9x, la baisse du multiple détruit 2 × 15 = 30 M€ de valeur.
4. Le prix et le rendement. Même plan, même dette, sortie à 9x : seul le prix payé change.
| Prix payé | Mise du fonds | Fonds propres à la sortie | MOIC | TRI |
|---|---|---|---|---|
| 11x (demandé) | 110 − 40 = 70 | 125 | 1,79x | 12,3 % |
| 10x | 100 − 40 = 60 | 125 | 2,08x | 15,8 % |
| 9x | 90 − 40 = 50 | 125 | 2,50x | 20,1 % |
Le prix plafond se lit à l'envers : pour faire 2,5x, soit environ 20 %, le fonds peut mettre au plus 125 / 2,5 = 50, donc payer 50 + 40 = 90, soit 9x. Et même revendue à 11x, l'entreprise ne justifie pas le prix demandé : 11 × 15 = 165, moins 10 de dette nette, soit 155 ; 155 / 70 ≈ 2,21x, environ 17,2 % de TRI.
Le risque client, chiffré : si le contrat n'est pas renouvelé, l'EBITDA perd 3 à partir de l'année 2. Les EBITDA deviennent 11, 9, 10, 11 et 12, soit 11 + 9 + 10 + 11 + 12 = 53 ; 53 − 25 = 28 ; 28 × 0,75 = 21 de cash ; dette nette 40 − 21 = 19. À la sortie, 9 × 12 = 108, et 108 − 19 = 89 de fonds propres. Payé 9x, le fonds fait 89 / 50 = 1,78x, environ 12,2 % de TRI.
5. La décision.
« Je n'investis pas à 11x : même si le plan est tenu, en revendant au prix des comparables, je fais 1,79x et environ 12 % de TRI. Mon prix, c'est 9x au plus, ce qui me donne 2,5x et 20 % sans parier sur le multiple. Et comme le premier client pèse 30 % du chiffre d'affaires, je ne paierais pas tout à la signature : 8x tout de suite, et 1x de plus si son contrat est renouvelé. S'il part, je n'aurai payé que 8x : en revendant au prix des comparables, je ferai encore environ 17 % au lieu de 12 %, et environ 14 % si je ne revends qu'à 8x. Si le vendeur ne bouge pas de 11x, je laisse passer le dossier. »
Ce dernier montage s'appelle un complément de prix (earn-out) : une partie du prix n'est due que si une condition se réalise après le closing, ici le renouvellement du contrat. Le calcul : payé 8x, le fonds met 80 − 40 = 40 ; si le client part, 89 / 40 = 2,225x, environ 17,3 % de TRI. Ce chiffre suppose une revente à 9x, le prix des comparables, soit un tour au-dessus du prix payé. Revendue à 8x : 8 × 12 = 96 ; 96 − 19 = 77 ; 77 / 40 = 1,925x, environ 14,0 % de TRI. Si le contrat est renouvelé, le fonds paie 9x au total : le calcul compte ce complément comme payé à l'entrée, par prudence. Versé à 18 mois, il donne le même MOIC (2,5x) et un TRI un peu plus haut, environ 21,4 %.
Le piège : confondre une bonne entreprise et un bon investissement, une distinction que fait aussi Gail McManus, du cabinet Private Equity Recruitment, citée par eFinancialCareers. À 11x, l'entreprise reste bonne, mais le dossier est mauvais. Autre erreur : répondre « je n'investis pas » sans donner de prix. « Pas à 11x, mais à 9x » montre que tu sais d'où vient le rendement.
Les questions de fit et de motivation
4. Présente-toi
Crack-It conseille de tenir en 90 secondes à 2 minutes. Une structure, avec ce qui t'appartient entre crochets :
« Je suis en [M2] à [école], en [spécialité]. Je suis venu à l'investissement par [un déclencheur précis : un stage, un dossier, une association]. En [stage 1], j'ai [une tâche et son résultat] ; en [stage 2], j'ai appris à [une compétence utile dans un fonds : modéliser, lire des comptes, parler à des dirigeants]. Ce qui relie les deux, c'est [le fil : juger une entreprise, pas seulement la décrire]. C'est pour ça que je vise aujourd'hui un [stage ou poste] en private equity, et votre fonds en particulier, pour [une raison que tu développeras ensuite]. »
Le piège : finir sans avoir dit pourquoi l'investissement. Ta présentation doit amener la question « pourquoi le private equity ? », pas l'éviter. Et au-delà de 2 minutes, tu perds la main : l'intervieweur préfère creuser lui-même.
5. Pourquoi le private equity plutôt que le M&A ?
« En M&A, on prépare la transaction ; en private equity, on est jugé sur ce qu'elle rapporte, des années plus tard. En [stage en M&A ou en transaction services], j'ai [construit le modèle et préparé les supports d'une cession]. La question qui m'a le plus intéressé dans ce dossier, c'était celle de l'acheteur : à quel prix est-ce que j'achèterais, et que ferais-je de l'entreprise ensuite ? Le M&A m'a appris l'exécution. Maintenant, je veux être du côté de celui qui met l'argent, et rester avec l'entreprise après le closing. »
Le piège : répondre « parce que le M&A ne m'a pas plu », ou parler d'horaires et de rémunération. Montre ce que le private equity t'apporte, sans dévaloriser le métier que tu quittes. Si la question tombe seule, sous la forme « Pourquoi le private equity ? », notre fiche métier du private equity en propose une autre structure, bâtie autour du fonds que tu rencontres.
6. Pourquoi notre fonds ? Quels autres process as-tu en cours ?
« D'abord votre positionnement : vous investissez [en majoritaire ou en minoritaire], avec des tickets de [montant], dans [des secteurs], ce qui veut dire [des entreprises encore dirigées par leur fondateur, des acquisitions à enchaîner, une ouverture à l'international]. Ensuite un dossier : j'ai étudié [une participation], et j'en retiens [un point précis et vérifiable]. Enfin les personnes : [ce que t'a appris un échange avec un membre de l'équipe]. En parallèle, je suis en process avec [deux fonds du même segment] : je cherche partout le même type de dossiers. »
Le piège : un argument qui vaut pour tous les fonds (« votre réputation »), ou une liste de process sans logique, du venture capital au large cap en passant par une banque. Affirmer que tu n'as aucun autre process n'aide pas non plus : l'intervieweur y lit un projet peu préparé, ou une réponse arrangée.
7. Pourquoi le small cap, le mid cap ou le large cap ?
Ces segments n'ont pas de définition officielle : chaque fonds se situe avec ses propres critères, taille des tickets ou valeur des entreprises. Pour un ordre de grandeur sourcé, il y a l'étude du 1er semestre 2026 de France Invest. France Invest ne parle pas de small, mid ou large cap : il classe les investissements en capital-transmission (hors infrastructure) en trois tranches de ticket. Sur les 303 entreprises financées, 212 ont reçu moins de 15 M€, 77 entre 15 et 100 M€, et 14 plus de 100 M€.
« Je vise le [mid cap] parce que [une raison tirée de ton parcours : la taille des entreprises que tu as connues, le type de dossiers que tu veux faire]. Ce que j'en attends : [des entreprises assez grandes pour porter une vraie dette, assez petites pour que l'équipe voie tout le dossier, de l'analyse au suivi]. Votre fonds investit [taille des tickets, nombre de participations] : c'est exactement ce segment. »
Dans le témoignage publié par Ardian, la stagiaire de l'équipe Expansion dit avoir préparé cette question pour le mid cap, à côté de « pourquoi le private equity ».
Le piège : « le large cap, parce que les deals sont plus gros ». Ou ignorer la taille des tickets du fonds que tu rencontres : c'est la première chose à vérifier sur son site.
Les questions techniques : LBO, valorisation, comptabilité
8. Explique-moi un LBO en une minute
« Un fonds rachète une entreprise en ne payant qu'une partie du prix avec son argent ; le reste est emprunté par une holding créée pour l'opération. Pendant quelques années, le cash de l'entreprise paie les intérêts et rembourse la dette, pendant que le fonds aide les dirigeants à faire grandir l'EBITDA. À la revente, il récupère la valeur de l'entreprise, moins la dette qui reste. Comme sa mise ne représentait qu'une fraction du prix, chaque million de valeur créée pèse lourd dans son rendement. Le revers : si l'activité ralentit, la dette, elle, reste due. »
Une minute, pas plus : l'intervieweur posera la suite. Le montage étape par étape, les sources sur la part de dette et un exemple où la même entreprise est rachetée avec plus ou moins de dette sont dans notre page LBO : définition, montage et exemple chiffré.
Le piège : dire que la dette crée la valeur. Elle amplifie le résultat rapporté à la mise du fonds ; la valeur, elle, vient de l'entreprise.
9. D'où vient le rendement d'un LBO ?
« De trois sources : un EBITDA plus élevé à la sortie, une dette plus faible grâce au cash généré, et éventuellement un multiple de revente plus haut que celui payé. Les deux premières se travaillent avec les dirigeants ; la troisième dépend surtout du marché au moment de vendre, donc je ne la mets pas dans mon cas de base. Et il faut retirer ce qui part en frais. »
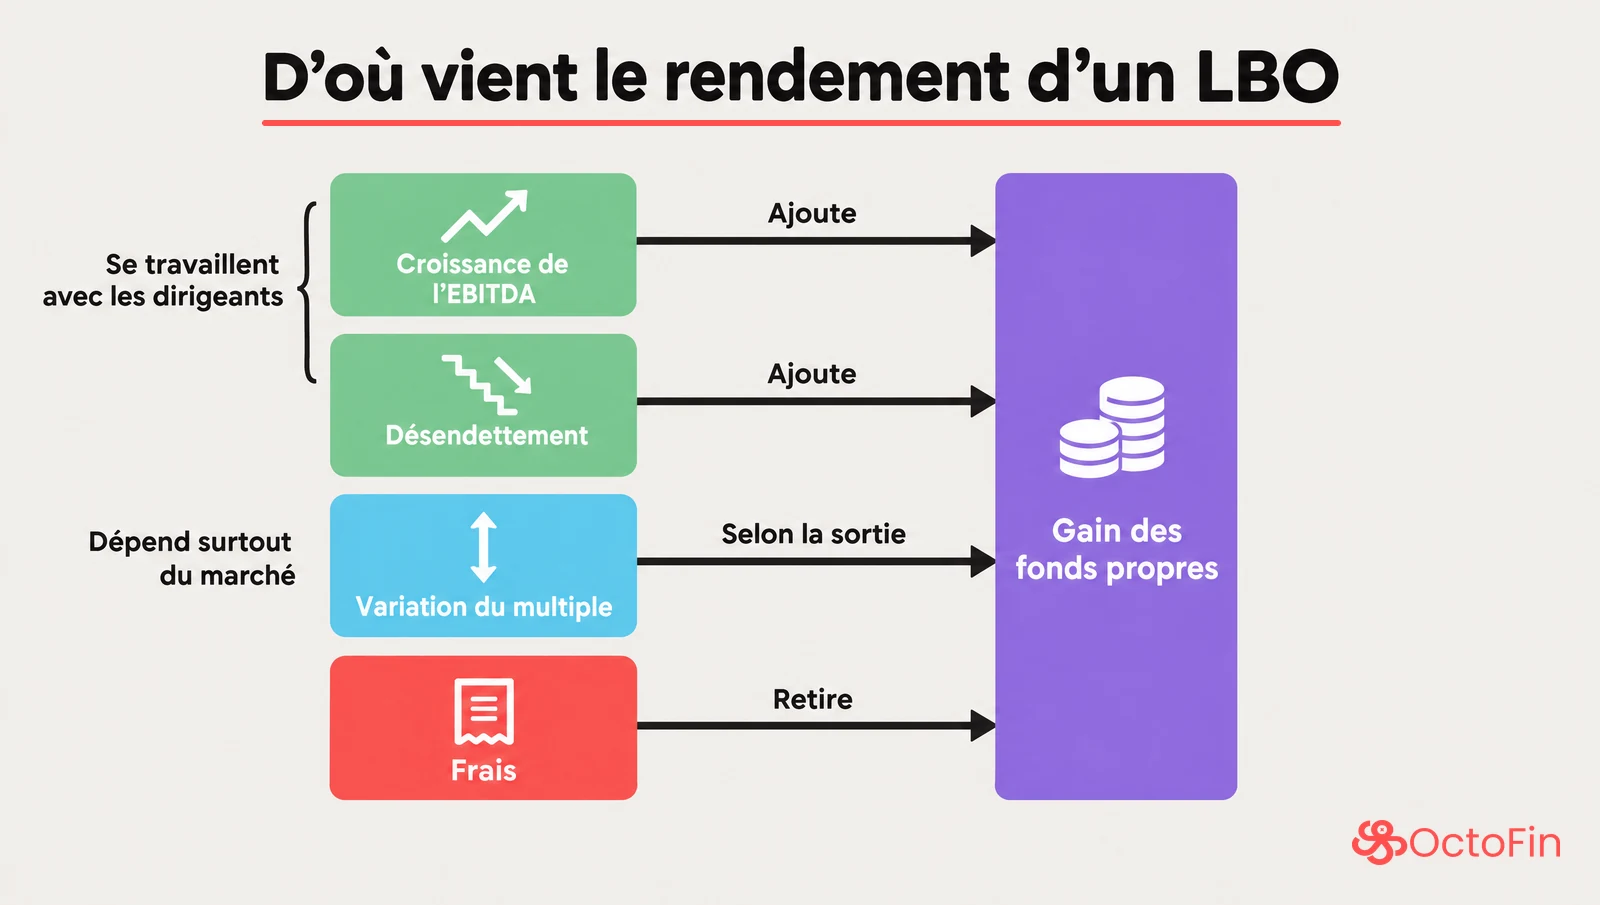
La décomposition du paper LBO de la question 2, en M€. Convention retenue : la hausse de l'EBITDA est multipliée par le multiple payé, et l'écart de multiple par l'EBITDA de la revente.
| Levier | Calcul | Sortie à 8x | Sortie à 7x |
|---|---|---|---|
| Croissance de l'EBITDA | (68 − 48) × 8 | +160 | +160 |
| Variation du multiple | (multiple de sortie − 8) × 68 | 0 | −68 |
| Désendettement | 240 − 115 | +125 | +125 |
| Frais | payés à l'entrée | −6 | −6 |
| Gain des fonds propres | sortie moins mise | 279 | 211 |
Vérification : 160 + 125 − 6 = 279, soit 429 − 150 ; et 160 − 68 + 125 − 6 = 211, soit 361 − 150. Dans le cas de base, la croissance fait 160 / 279 ≈ 57 % du gain ; avec une sortie à 7x, la baisse du multiple en efface 68 sur 160.
Le piège : annoncer trois leviers sans vérifier qu'ils retombent sur le gain. Sans la ligne des frais, la somme dépasse le gain de 6. Et si tu valorises la croissance au multiple de sortie tout en appliquant la baisse du multiple à l'EBITDA de sortie, tu trouves 140 − 68 + 125 − 6 = 191 au lieu de 211 avec une sortie à 7x. Choisis une convention, puis vérifie le total.
10. Deux entreprises ont le même EBITDA : pourquoi un fonds paierait-il l'une plus cher ?
« Parce qu'un multiple paie la qualité de l'EBITDA, pas seulement son montant. Je regarde cinq choses : la croissance ; la part de l'EBITDA qui devient du cash, après investissements et BFR ; la récurrence des revenus, par exemple des contrats pluriannuels ; la dispersion des clients ; la sensibilité au cycle. Pour un fonds de LBO s'ajoute la dette : une entreprise qui transforme bien son EBITDA en cash peut emprunter davantage, et le fonds peut alors payer plus cher pour le même TRI. »
Une illustration : deux entreprises à 10 M€ d'EBITDA, au BFR stable. La première investit 2 M€ par an, la seconde 6 M€. Avant intérêts et impôt, la première dégage 8 M€ de cash, la seconde 4 M€ : deux fois moins de cash avant de payer la banque. Après les intérêts, l'écart se creuse : avec 40 M€ de dette à 7,5 % (3 M€ d'intérêts), un impôt de 25 % et des amortissements égaux aux investissements, il reste (10 − 2 − 3) × 0,75 = 3,75 M€ par an pour rembourser à la première, et (10 − 6 − 3) × 0,75 = 0,75 M€ à la seconde, cinq fois moins.
Pour le prix lui-même, trois méthodes se croisent : les comparables boursiers, les transactions comparables et le DCF, que notre page walk me through a DCF déroule à l'oral puis en chiffres. Le fonds en ajoute une, la sienne : le prix maximum qui lui laisse son TRI cible, comme la dernière relance de la question 2.
Le piège : « ça dépend du secteur ». C'est vrai, mais ça n'explique rien : ce sont la croissance, le cash et le risque qui font le multiple d'un secteur.
11. Une entreprise rentable en EBITDA depuis 20 ans fait faillite : comment est-ce possible ?
« Parce que l'EBITDA ne paie pas les dettes : le cash, si. Entre les deux, il y a les intérêts, l'impôt, les investissements et le BFR. Et une entreprise fait défaut quand elle ne peut plus payer une échéance, pas quand elle perd de l'argent. Trois scénarios : une dette à rembourser en une fois que les banques refusent de refinancer ; un BFR qui gonfle, quand les clients paient plus tard ou que les stocks s'accumulent ; un covenant franchi, qui permet aux prêteurs d'exiger leur remboursement. »
En chiffres (hypothèses d'exemple) : un EBITDA de 12 ; des intérêts de 4 ; investissements de 4, égaux aux amortissements ; un impôt de 1, soit 25 % du résultat avant impôt de 4 ; un BFR qui augmente de 4. Cash de l'année : 12 − 4 − 4 − 1 − 4 = −1. L'EBITDA est positif, le cash ne l'est pas. Ajoute une échéance de 40 que personne ne veut refinancer, et l'entreprise ne peut plus payer.
Pour revoir comment l'EBITDA devient du cash, notre cheat sheet gratuite « Comptabilité pour les entretiens » résume les trois états financiers et la façon dont ils s'enchaînent.
Le piège : chercher une fraude. L'intervieweur veut t'entendre séparer le résultat de la trésorerie, puis parler de la dette.
12. Que regardent les prêteurs avant de financer un LBO ?
« Si l'entreprise peut payer ses intérêts et rembourser, même dans une mauvaise année. Concrètement : le levier, la dette nette divisée par l'EBITDA ; la couverture des intérêts, l'EBITDA divisé par les intérêts ; la capacité de remboursement, le cash disponible comparé à ce qu'il faut payer chaque année, intérêts et remboursements du capital. Ils regardent aussi la qualité de l'EBITDA, c'est-à-dire ce qui a été retraité, et ses risques : clients, cycle, investissements. Puis ils inscrivent des covenants dans le contrat de prêt, comme un levier maximum, vérifiés à dates fixes : s'ils sont franchis, les prêteurs peuvent renégocier ou demander à être remboursés. »
Sur le paper LBO de la question 2 : un levier de 240 / 48 = 5x à l'entrée, une couverture des intérêts de 48 / 18 ≈ 2,67x. Les niveaux acceptés varient selon le marché et le prêteur : sans source datée, n'en cite aucun.
Le piège : ne parler que du levier. Un prêteur finance une capacité à rembourser : deux entreprises à 5x de levier n'ont pas le même risque si l'une transforme 80 % de son EBITDA en cash et l'autre 40 %.
13. Senior, unitranche, mezzanine, PIK : qu'est-ce qui intéresse le fonds ?
« Le rang et le prix. La dette senior est remboursée en premier et coûte le moins cher ; l'unitranche réunit senior et subordonnée en une seule dette, avec un seul taux ; la mezzanine passe après la senior et coûte plus cher. Le PIK désigne des intérêts capitalisés : au lieu d'être versés en cash, ils s'ajoutent au capital et se remboursent à l'échéance. Pour le fonds, toutes ces dettes passent avant lui : ce qui part en intérêts, payés ou capitalisés, réduit ce qui lui revient à la sortie. Il regarde donc le coût total, ce qui est payé en cash pendant la détention, l'échéancier et les covenants. »
Le PIK en chiffres d'exemple : 20 M€ empruntés à 10 %, intérêts capitalisés pendant 5 ans, deviennent 20 × 1,61051 ≈ 32,2 M€ à rembourser (1,1⁵ ≈ 1,61). Aucun cash ne sort pendant la détention, mais 12,2 M€ de plus reviennent aux prêteurs à la sortie.
Pour l'ordre complet, du crédit renouvelable à la mezzanine, la question 16 de notre page questions d'entretien M&A range toutes ces dettes dans un tableau.
Le piège : croire que le PIK est gratuit parce qu'il ne coûte pas de cash. Il se paie plus tard, et plus cher, puisque les intérêts portent aussi sur les intérêts déjà capitalisés.
14. Pourquoi intéresse-t-on les dirigeants au capital ?
eFinancialCareers range la question parmi celles des fonds : comment motiver l'encadrement de l'entreprise rachetée. C'est le management package.
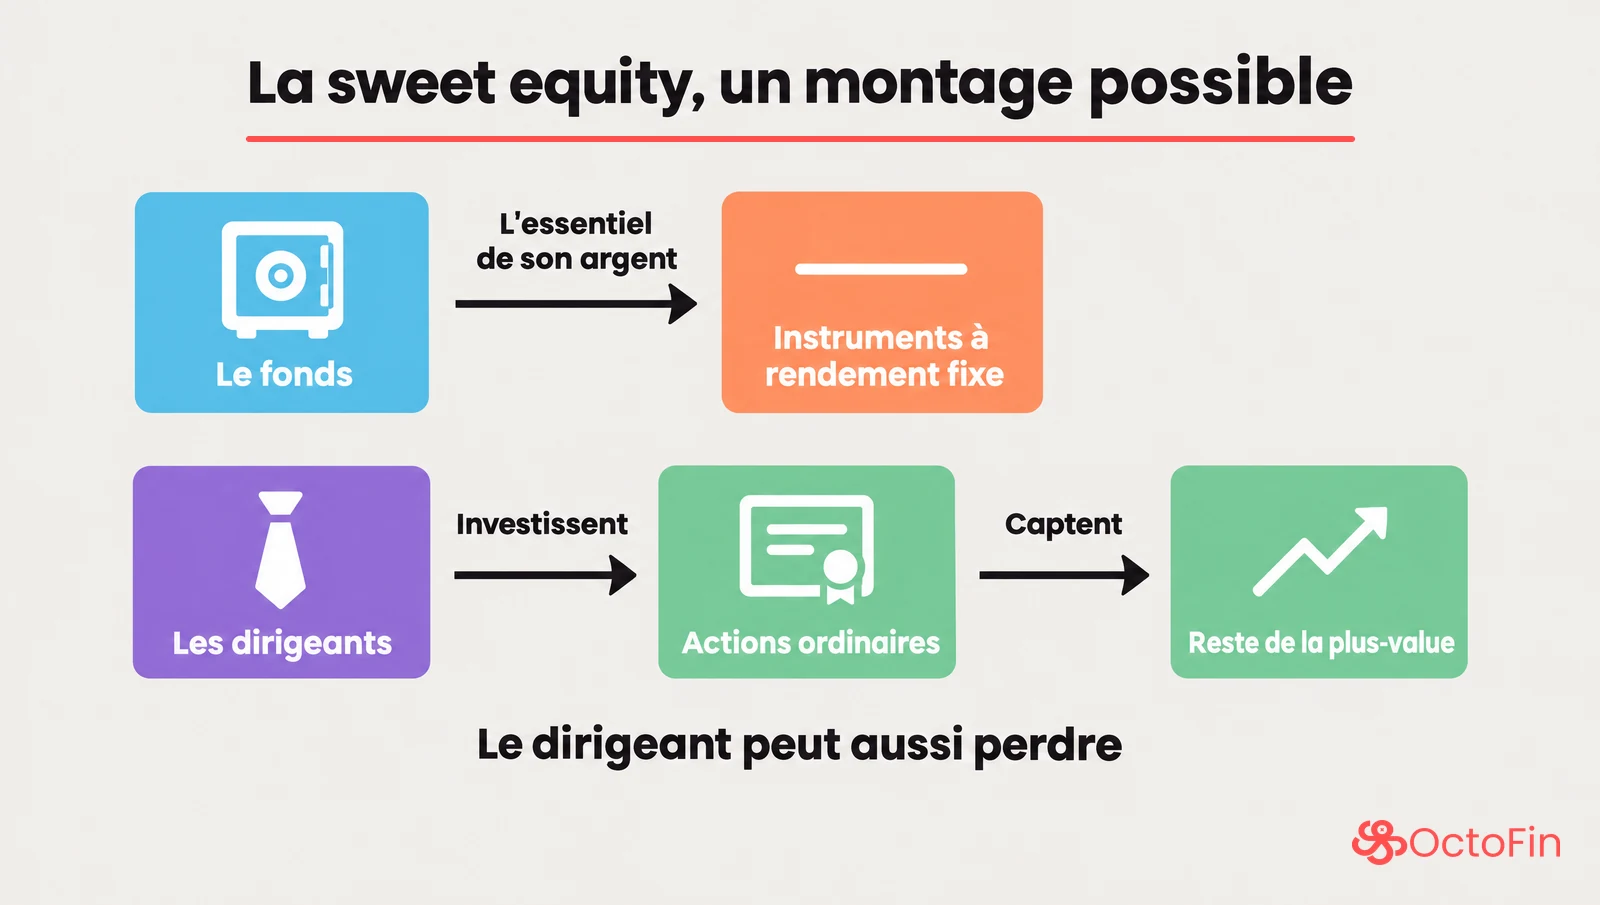
« Pour aligner leurs intérêts sur ceux du fonds. Le dirigeant investit une partie de son patrimoine à côté du fonds : il peut perdre, donc il gère en actionnaire. En échange, le montage lui donne une part de la plus-value plus que proportionnelle à sa mise si l'opération réussit. Pour y arriver, le fonds peut placer l'essentiel de son argent dans des instruments à rendement fixe, comme des actions de préférence ou des prêts d'actionnaires, et les dirigeants dans des actions ordinaires, qui captent le reste de la plus-value : c'est la sweet equity. S'y ajoute parfois un ratchet, une part supplémentaire déclenchée au-delà d'un rendement fixé pour le fonds. Enfin, des clauses de good leaver et de bad leaver fixent ce que le dirigeant récupère s'il part avant la sortie : le package sert aussi à le garder. »
Pas de chiffre ici : la taille d'un package dépend de chaque opération, et aucune des sources lues n'en donne un qui soit fiable.
Le piège : présenter le package comme un bonus. C'est un investissement, avec un vrai risque de perte, et c'est ce risque qui aligne le dirigeant sur le fonds.
15. Que demandes-tu en premier en due diligence ?
eFinancialCareers la cite sous une forme précise : les trois questions que tu poserais au dirigeant.
« D'abord les clients : qui sont les dix premiers, depuis quand, et pourquoi restent-ils ? C'est là que je vois la concentration et le taux de perte de clients. Ensuite le cash : que deviennent le BFR et les investissements quand l'entreprise grandit, et quelle part de l'EBITDA finit vraiment en trésorerie ? Enfin le plan : qu'est-ce qui doit être vrai pour l'atteindre, et qu'est-ce qui a fait rater les plans précédents ? »
Sur le cas de la question 3, la première question vise tout de suite le contrat du premier client.
Le piège : demander ce qui est déjà écrit dans le mémorandum, ou ne parler que de chiffres. La due diligence teste aussi le dirigeant : sa réponse sur un plan raté en dit autant que ses comptes.
Les questions sur les deals, le fonds et le marché
16. Parle-moi d'une de nos participations : laquelle aurais-tu faite, laquelle non ?
Crack-It, AlumnEye et le témoignage publié par Ardian citent tous les trois cette question. Prépare deux participations dont l'entrée a été annoncée publiquement et, pour chacune, quatre points : l'activité, la raison de l'investissement, le levier de valeur et le risque principal.
« J'ai regardé [participation A], où vous êtes entrés en [année]. Je l'aurais faite : [une raison vérifiable : revenus récurrents, position de marché, acquisitions possibles]. Ce que je surveillerais, c'est [un risque]. Pour [participation B], je serais plus prudent, parce que [un argument : prix publié élevé, secteur cyclique, dépendance à un client]. Je n'ai que les informations publiques : j'aimerais savoir ce que la due diligence vous a montré sur [ce point]. »
Le piège : un résumé du communiqué de presse, sans avis. Ou l'inverse : une critique tranchée d'un dossier dont tu n'as pas vu les comptes. Un avis argumenté, qui dit ses limites, vaut mieux que les deux.
17. Raconte-moi un deal de ton CV : était-ce un bon deal ?
AlumnEye et eFinancialCareers la citent, et eFinancialCareers y ajoute une relance : l'acheteur a-t-il payé trop cher ?
« Sur [opération], j'étais côté [vendeur ou acheteur] et je [ta tâche]. Le prix publié est de [montant], soit environ [x] fois l'EBITDA, contre [y] pour des transactions comparables. L'acheteur a payé [plus ou moins] que le marché, ce qui se justifie si [synergies, prise de contrôle, croissance]. Pour moi, c'est un bon deal [pour l'acheteur ou pour le vendeur], parce que [argument]. Pour le vérifier, je regarderais [un indicateur] dans deux ans. »
Le piège : citer une information qui n'est pas publique. Tiens-toi à ce qui a été annoncé : un fonds attend d'abord de toi de la discrétion. Et sache refaire de tête le multiple de ton propre deal.
18. Dans quelle entreprise investirais-tu aujourd'hui ?
AlumnEye et eFinancialCareers la citent ; une variante possible est « où investirais-tu 100 M€ ? ». On n'attend pas un nom, mais une thèse d'investissement.
« J'investirais dans [une entreprise non cotée ou un type d'entreprise que je connais], pour trois raisons : [le marché : sa croissance, sa fragmentation], [l'entreprise : sa position, la récurrence de ses revenus, son cash], [ce qu'un fonds peut y apporter : des acquisitions, l'international, une équipe renforcée]. Pour que ça marche, il faut que [une condition]. Le principal risque, c'est [risque]. Et dans cinq ans, je la revendrais à [un industriel ou un autre fonds]. »
Pour un fonds de LBO, ajoute le prix et la dette : l'entreprise doit pouvoir rembourser avec son cash, et ton prix doit laisser le TRI cible, comme dans le cas de la question 3.
Le piège : une entreprise célèbre citée sans prix ni sortie. Une thèse sans prix reste une opinion sur une entreprise, pas un investissement.
19. Comment la hausse des taux a-t-elle changé le LBO ?
« Pour moi, l'effet principal passe par la quantité de dette, plus que par son coût. Sur un exemple simple, financé à 5x l'EBITDA, passer de 7,5 % à 10 % à dette égale coûte à peine plus d'un point de TRI. Mais les prêteurs regardent la couverture des intérêts : pour la garder à 10 %, ils prêtent un quart de moins. Le fonds comble la différence avec ses fonds propres, et le TRI perd 5 points. Les taux pèsent aussi sur les prix : à flux égaux, un taux plus haut fait baisser la valeur actuelle des flux futurs, et avec elle les multiples. Un tour de multiple en moins à la sortie coûte environ 4 points de TRI. Pour garder son rendement, un fonds doit donc payer moins cher, ou créer plus de valeur dans l'entreprise. »
Les chiffres de cette réponse sont ceux du paper LBO de la question 2 : 1,3 point pour le taux, une dette ramenée de 240 à 180 et un TRI qui passe de 23,4 % à 18,4 %, 4,2 points pour le multiple. Si l'intervieweur te demande ce qu'on observe :
- dans son bulletin 260/4 (septembre-octobre 2025), la Banque de France relève que la remontée des taux depuis 2022 pèse sur le développement des LBO ;
- au 1er semestre 2026, selon France Invest et Grant Thornton, les fonds de capital-transmission (hors infrastructure) ont investi 6 579 M€, 3 % de plus qu'un an plus tôt, dans 303 entreprises, 14 % de moins. Ces chiffres ne disent pas, à eux seuls, ce qui revient aux taux.
Le piège : citer un taux ou un niveau de levier « du marché » sans source, ou ne parler que des intérêts. La bonne réponse relie trois effets : le coût de la dette, sa quantité et le prix de sortie.
20. As-tu des questions pour nous ?
Crack-It en suggère cinq thèmes : ce qui distingue le fonds, la façon de trouver les dossiers, le rôle de l'associate dans l'équipe, les tendances, la progression. Formulées pour un fonds :
- « Comment trouvez-vous vos dossiers : surtout dans des enchères menées par des banques, ou en direct avec les dirigeants ? »
- « Quel est le dernier dossier que le comité a refusé, et qu'est-ce qui l'a fait tomber ? »
- « À quel moment d'un dossier l'analyste ou le stagiaire présente-t-il son travail au comité ? »
- « Quelle part de votre temps va aux participations, et quel est votre rôle auprès de leurs dirigeants ? »
- « Qu'est-ce qui distinguait les stagiaires que vous avez ensuite recrutés ? »
Le piège : une question dont la réponse est sur le site du fonds, ou une question sur la rémunération dès le premier tour. Pose-en deux, et écoute la réponse : elle peut te donner ta relance.
Questions fréquentes
Les fonds de private equity font-ils tous des LBO ?
Non. Le LBO est l'opération du capital-transmission : racheter une entreprise mature, en partie avec de la dette. C'est une forme du private equity parmi d'autres, à côté du capital-innovation (le venture capital), du capital-développement et du capital-retournement. En capital-développement, par exemple, le fonds finance la croissance d'une entreprise sans la racheter avec de la dette. Ces quatre formes, et ce que l'analyste y regarde, sont détaillées dans notre fiche métier du private equity.
Comment se préparer à un entretien en private equity ?
Par blocs. La technique d'abord, jusqu'au réflexe : refais le paper LBO de la question 2 sans regarder, puis avec d'autres hypothèses. Le fonds ensuite : sa taille de tickets, sa stratégie, deux participations sur lesquelles tu as un avis. Ton parcours : un deal du CV que tu sais chiffrer, et une réponse à « pourquoi le private equity ? » qui vient de ton expérience. Le marché enfin : deux ou trois chiffres sourcés et datés, comme ceux de la question 19. Puis entraîne-toi à voix haute, chronomètre en main, et termine chaque cas par une décision et un prix.
Comment se passe une étude de cas en private equity ?
Le format change d'un fonds et d'un poste à l'autre. Pour un CDI, la chasseuse de têtes citée par AlumnEye décrit un modèle LBO à construire de zéro à partir du mémorandum d'information (les durées sont dans la section sur le process, en haut de page). eFinancialCareers ramène tout à une question : investiriez-vous dans cette entreprise ? La recruteuse Gail McManus (Private Equity Recruitment), qu'il cite, sépare la bonne entreprise du bon investissement, qui dépend du prix, et conseille de proposer un prix. Felix Beuttler, ancien associate de Goldman Sachs et fondateur de FinEx Academy, conseille un rendu qui couvre les points forts, les risques, la création de valeur, les rendements et une conclusion. Le cas de la question 3 en est une version courte, à faire en quelques minutes.
Faut-il savoir construire un modèle LBO sur Excel pour un stage ?
D'après la chasseuse de têtes citée par AlumnEye, le stage se joue plutôt sur un paper LBO, calculé à la main, et le modèle à construire arrive avec les process de CDI. C'est la description d'une source, pas une règle : demande le format au fonds, et prépare d'abord le paper LBO, qui sert dans les deux cas. La méthode pas à pas est dans notre exercice corrigé de paper LBO.
Continuer l'entraînement
Vingt réponses lues ne suffisent pas : il faut refaire le paper LBO avec d'autres chiffres jusqu'à ne plus hésiter, et redire chaque réponse à voix haute. Dans OctoFin, le LBO est l'un des 11 chapitres de leçons (57 leçons au total), avec plus de 1 000 questions d'entraînement en QCM, flashcard ou réponse libre, auxquelles s'ajoutent plus de 1 300 comptes rendus de vrais entretiens, que tu peux trier par banque, équipe, tour et année. Regarde les offres sur la page d'accueil : les tarifs d'OctoFin. OctoFin ne propose pas d'entretien blanc avec un professionnel : si c'est ce qui te manque, un coach humain te sera plus utile.