Walk me through a DCF : la réponse d'entretien et un exemple chiffré pas à pas
- DCF
- Entretiens
« Walk me through a DCF », c'est la demande de dérouler un DCF en cinq étapes : projeter les flux de trésorerie disponibles, calculer le WACC, estimer la valeur terminale, actualiser le tout pour obtenir la valeur d'entreprise, puis passer aux capitaux propres et au prix par action dilué. Voici la réponse orale écrite en entier, un exemple chiffré de l'EBIT au prix par action, les relances de l'intervieweur et un exercice corrigé.
« Walk me through a DCF » : l'intervieweur ne te demande pas de construire un modèle. Il veut t'entendre dérouler la logique d'une valorisation par les flux, dans le bon ordre, sans te perdre dans les détails, puis il creuse là où ta réponse lui paraît fragile.
Cette page te donne d'abord la réponse orale, écrite en entier. Ensuite, un exemple complet, calculé de l'EBIT au prix par action : flux de trésorerie disponibles, WACC, valeur terminale par les deux méthodes, actualisation, passage aux capitaux propres, actions diluées. Suivent les relances chiffrées de l'intervieweur, un tableau de sensibilité, les pièges et un exercice à faire seul, avec son corrigé. Si tu prépares un entretien M&A, c'est la version longue de la question 7 de nos questions d'entretien M&A corrigées.
Ce que l'intervieweur attend
Wall Street Prep conseille d'aller droit au but et de s'en tenir aux grandes étapes : avec cette question, l'intervieweur vérifie que tu maîtrises les bases du DCF. FE Training note de son côté que les intervieweurs s'intéressent souvent davantage à ta compréhension des concepts qu'aux formules.
Concrètement, ta réponse doit montrer quatre choses :
- la logique : une entreprise vaut les flux de trésorerie qu'elle va générer, ramenés à aujourd'hui ;
- l'ordre : les flux, le taux, la valeur terminale, l'actualisation, puis le passage aux actionnaires ;
- la cohérence : des flux avant financement s'actualisent au WACC et donnent une valeur d'entreprise, pas une valeur des capitaux propres ;
- le recul : le résultat dépend beaucoup de deux hypothèses, le WACC et la croissance à l'infini, et tu le dis.
Chaque étape est une porte que l'intervieweur ouvrira s'il le veut. Ne détaille pas le calcul du bêta s'il ne te l'a pas demandé : garde tes munitions pour les relances.
La réponse orale, mot pour mot
« Un DCF estime la valeur d'une entreprise à partir des flux de trésorerie qu'elle va générer, ramenés à aujourd'hui. Je le déroule en cinq étapes. D'abord, je projette les flux de trésorerie disponibles sur cinq à dix ans, avant tout paiement aux prêteurs et aux actionnaires : l'EBIT après impôt, plus les amortissements, moins les investissements, moins la hausse du BFR. Ensuite, je calcule le taux d'actualisation, le WACC : le coût des fonds propres, tiré du CAPM, et le coût de la dette après impôt, pondérés selon la structure financière cible. Troisième étape, la valeur terminale, qui résume tous les flux au-delà de la projection : soit avec une croissance constante à l'infini, la formule de Gordon-Shapiro, soit avec un multiple de sortie, par exemple de l'EBITDA. Quatrième étape, j'actualise les flux et la valeur terminale au WACC : leur somme est la valeur d'entreprise. Enfin, je retire la dette nette et les intérêts minoritaires pour obtenir la valeur des capitaux propres, que je divise par le nombre d'actions diluées. Comme le résultat dépend beaucoup du WACC et de la croissance à l'infini, je le présente avec une table de sensibilité sur ces deux hypothèses. »
Ce script fait 192 mots. Dis-le à voix haute en te chronométrant, puis redis-le sans le texte : l'objectif n'est pas de le réciter, mais de ne jamais perdre l'ordre des étapes.
Si l'entretien se passe en anglais, voici la même réponse, en 181 mots :
"A DCF values a company as the present value of the cash flows it will generate. I'd walk through it in five steps. First, I project unlevered free cash flow over five to ten years: EBIT after tax, plus D&A, minus capex, minus the increase in working capital. Second, I calculate the discount rate, the WACC, which blends the cost of equity from the CAPM and the after-tax cost of debt, weighted by the target capital structure. Third, I estimate a terminal value for all the cash flows beyond the forecast, either with a perpetuity growth rate, the Gordon growth model, or with an exit multiple, for example of EBITDA. Fourth, I discount the cash flows and the terminal value back to today at the WACC; their sum is the enterprise value. Fifth, I subtract net debt and minority interest to get to equity value, and divide by the diluted share count to get a value per share. Because the result is very sensitive to the WACC and the terminal growth rate, I'd show it with a sensitivity table on both."
Les 5 étapes en un tableau
| Étape | Ce que tu dis | La formule |
|---|---|---|
| 1. Les flux | « Je projette les flux de trésorerie disponibles sur 5 à 10 ans » | UFCF = EBIT × (1 − t) + D&A − Capex − hausse du BFR |
| 2. Le taux | « Je les actualise au WACC » | WACC = E/(D + E) × Ke + D/(D + E) × Kd × (1 − t), avec Ke = taux sans risque + β × prime de risque |
| 3. La valeur terminale | « Je résume les flux au-delà de la projection » | Gordon-Shapiro : UFCF(n) × (1 + g) / (WACC − g) ; ou multiple de sortie × EBITDA(n) |
| 4. La valeur d'entreprise | « La somme actualisée donne la VE » | VE = somme des UFCF(t) / (1 + WACC)^t + VT / (1 + WACC)^n |
| 5. Les capitaux propres et le prix par action | « Je passe aux actionnaires, puis à l'action » | Capitaux propres = VE − dette nette − intérêts minoritaires ; prix = capitaux propres / actions diluées |
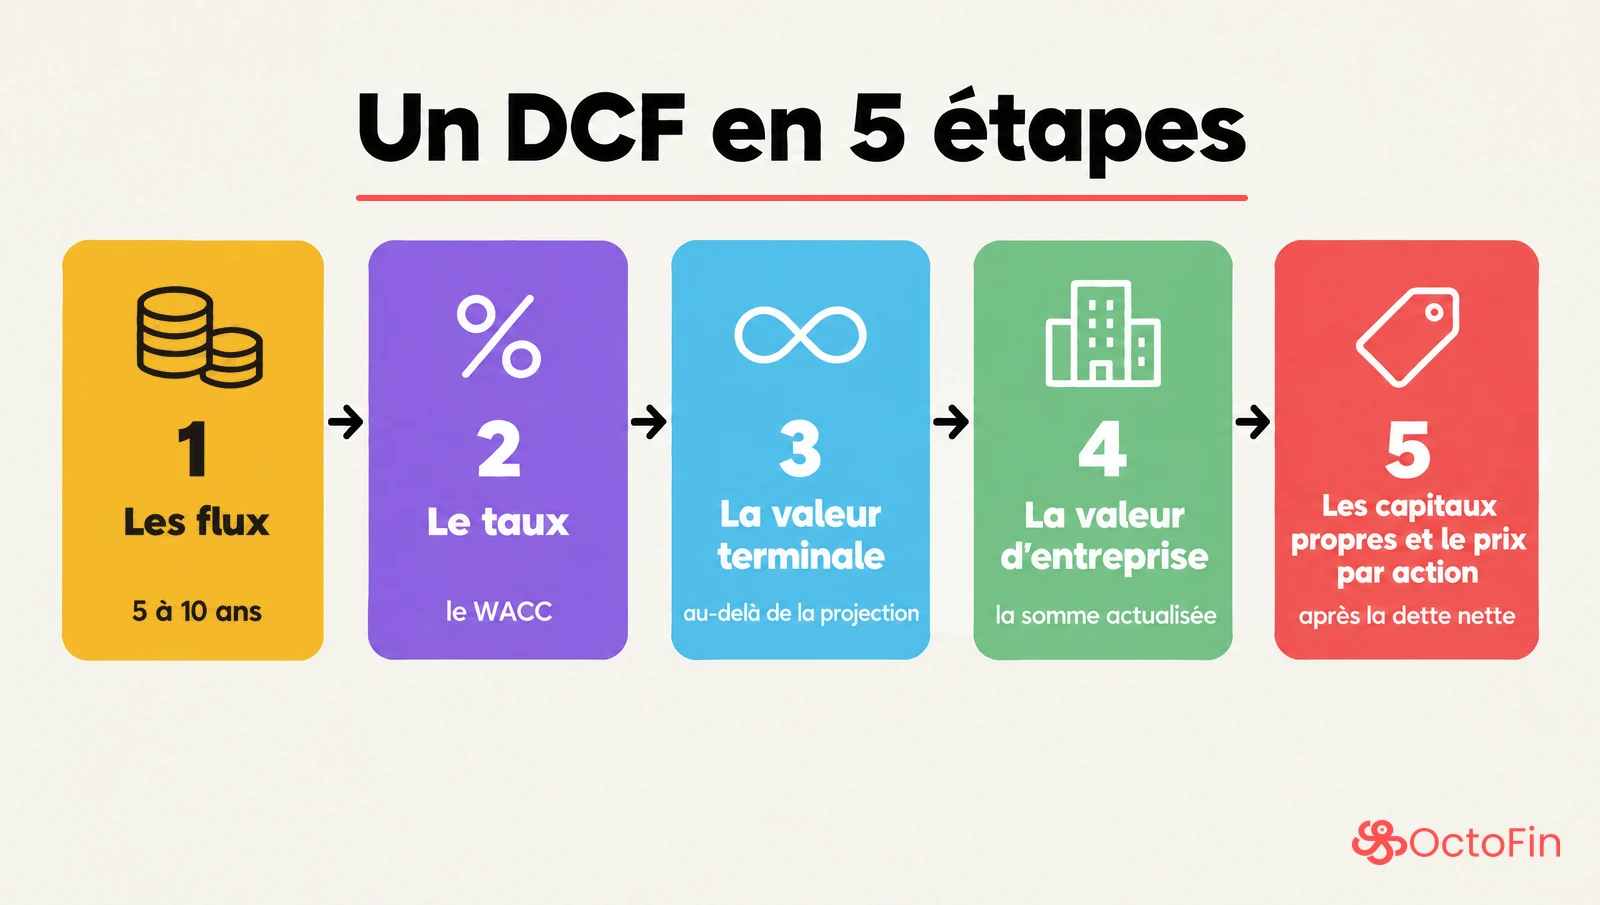
UFCF signifie unlevered free cash flow : le flux de trésorerie disponible avant tout paiement aux prêteurs. On dit aussi FCFF (free cash flow to the firm), c'est le même flux. t est le taux d'impôt, n la dernière année de projection, g la croissance à l'infini.
Les étapes 1 à 4 donnent la valeur de l'actif économique, que le Vernimmen qualifie d'« intrinsèque ». L'étape 5 passe de l'entreprise à ses actionnaires : en soustrayant les dettes financières nettes et assimilées, on aboutit à la valeur des capitaux propres.
L'exemple chiffré pas à pas : une ETI industrielle cotée
Les hypothèses
Une entreprise de taille intermédiaire (ETI) industrielle cotée, fictive. Tous les montants sont en millions d'euros (M€), sauf le prix par action.
- Projection sur 5 ans. EBIT : 80, 88, 96, 104 et 112.
- Impôt sur les sociétés : 25 %.
- D&A (dotations aux amortissements) : 20, 22, 24, 26 et 28.
- Capex (investissements) : 30, 32, 34, 36 et 38.
- Le BFR augmente de 6 par an.
- Taux sans risque 3 %, bêta 1,25, prime de risque du marché 6 %. Ces trois chiffres sont des hypothèses d'exemple, pas des données de marché.
- Coût de la dette avant impôt : 6 %. Structure financière cible : 25 % de dette, 75 % de fonds propres.
- Croissance à l'infini après l'année 5 : 2,5 %. Multiple de sortie, pour la seconde méthode : 8x l'EBITDA de l'année 5.
- Au bilan : dette financière 250, trésorerie 40, intérêts minoritaires 20.
- 30 millions d'actions, et 3 millions d'options au prix d'exercice de 15 €. Cours de bourse du jour : 20 €.
La question : combien vaut une action, et que penses-tu du cours de 20 € ?
Étape 1 : les flux de trésorerie disponibles
Pose l'année 1 en entier une fois, pour ne rien oublier.
| Année 1 | M€ |
|---|---|
| EBIT | 80 |
| − Impôt normatif (25 % × 80) | −20 |
| = EBIT après impôt | 60 |
| + D&A | +20 |
| − Capex | −30 |
| − Hausse du BFR | −6 |
| = UFCF | 44 |
L'impôt se calcule sur l'EBIT, pas sur le résultat avant impôt : c'est un impôt « normatif », celui que paierait la société sans dette. Les intérêts n'apparaissent nulle part dans le flux. Le financement est pris en compte une seule fois, dans le WACC, y compris l'économie d'impôt sur les intérêts (le Kd × (1 − t)).
Puis déroule les 5 années.
| Année | EBIT | EBIT après impôt | D&A | Capex | Hausse du BFR | UFCF |
|---|---|---|---|---|---|---|
| 1 | 80 | 60 | 20 | 30 | 6 | 44 |
| 2 | 88 | 66 | 22 | 32 | 6 | 50 |
| 3 | 96 | 72 | 24 | 34 | 6 | 56 |
| 4 | 104 | 78 | 26 | 36 | 6 | 62 |
| 5 | 112 | 84 | 28 | 38 | 6 | 68 |
Chaque année, l'EBIT après impôt gagne 6, les D&A et les Capex gagnent 2 chacun et s'annulent : l'UFCF progresse de 6 par an. Si les liens entre compte de résultat, BFR et tableau des flux ne sont pas encore des réflexes, l'aide-mémoire gratuit Comptabilité pour les entretiens les reprend.
Étape 2 : le WACC
Le coût des fonds propres vient du CAPM :
Ke = 3 % + 1,25 × 6 % = 3 % + 7,5 % = 10,5 %.
Le coût de la dette après impôt :
Kd × (1 − t) = 6 % × (1 − 25 %) = 4,5 %.
Le WACC pondère les deux selon la structure cible :
WACC = 75 % × 10,5 % + 25 % × 4,5 % = 7,875 % + 1,125 % = 9,0 %.
Les poids sont ceux d'une structure en valeur de marché, pas les montants du bilan. Vérifie la cohérence à la fin : ici, la dette nette (210) représentera environ 23 % de la valeur d'entreprise trouvée, proche des 25 % retenus.
Étape 3 : la valeur terminale, par les deux méthodes
Méthode 1 : la croissance à l'infini (Gordon-Shapiro). On prend le flux de l'année 6, c'est-à-dire celui de l'année 5 augmenté de g, et on le divise par WACC − g :
VT = 68 × 1,025 / (9 % − 2,5 %) = 69,7 / 0,065 ≈ 1 072,3.
C'est la valeur, à la fin de l'année 5, de tous les flux à partir de l'année 6.
Méthode 2 : le multiple de sortie. L'EBITDA de l'année 5 vaut EBIT + D&A = 112 + 28 = 140 :
VT = 8 × 140 = 1 120.
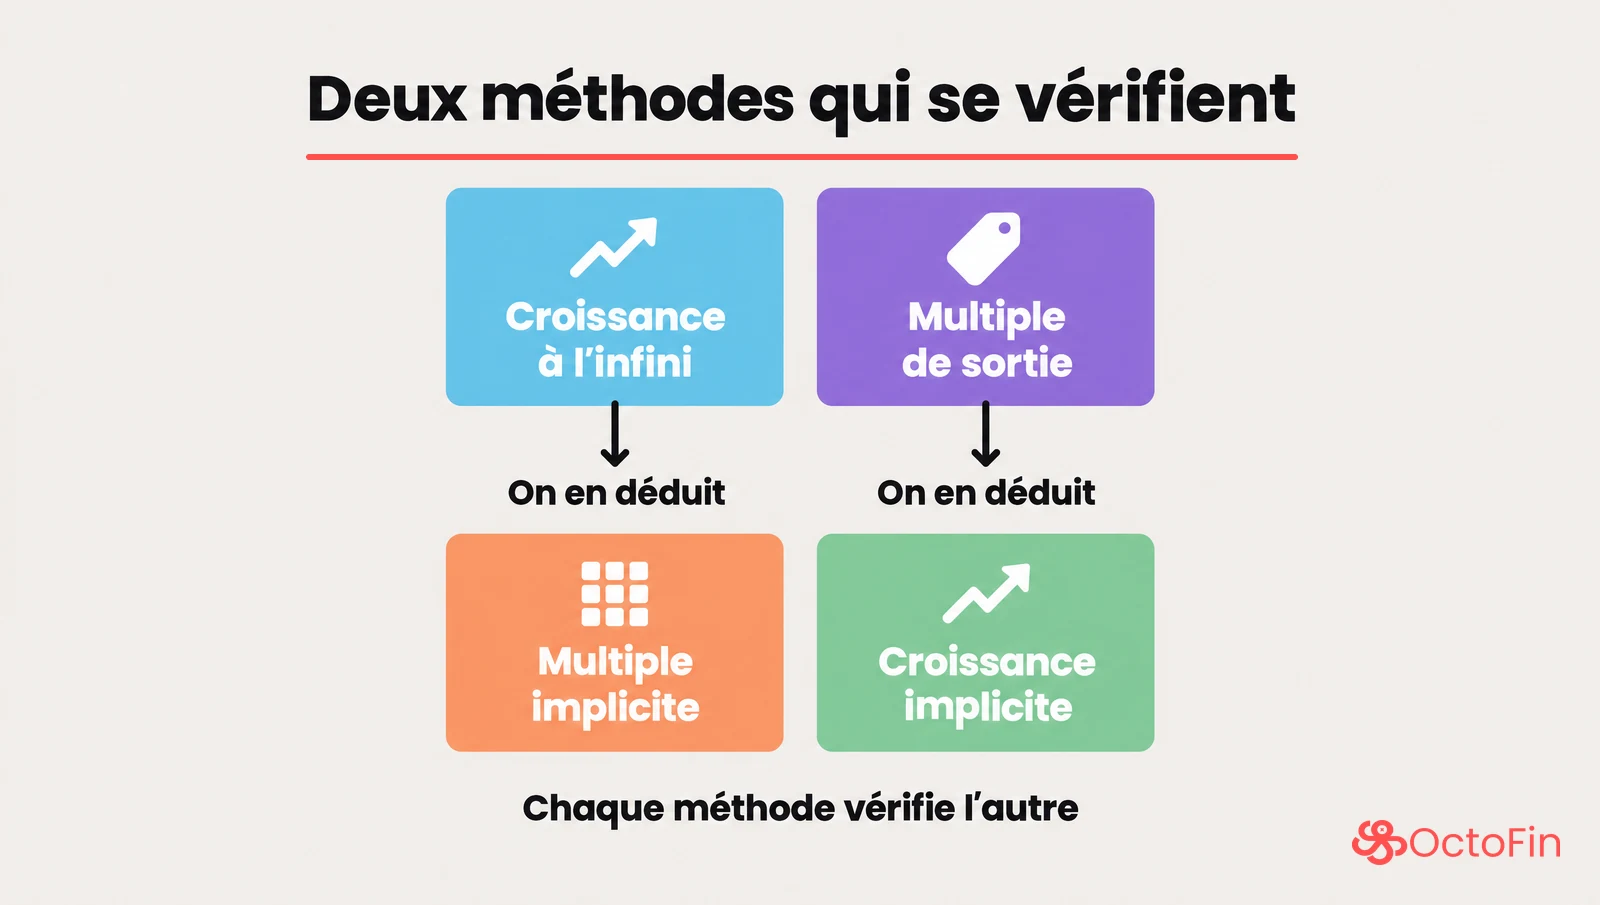
Le contrôle croisé : chaque méthode sert à vérifier l'autre.
- Le multiple implicite de la valeur de Gordon : 1 072,3 / 140 ≈ 7,7x l'EBITDA de l'année 5.
- La croissance implicite du multiple de 8x. On remonte la formule de Gordon : VT × (WACC − g) = FCF × (1 + g), donc g = (VT × WACC − FCF) / (VT + FCF), où FCF est le flux de l'année 5. Ici : g = (1 120 × 0,09 − 68) / (1 120 + 68) = 32,8 / 1 188 ≈ 2,76 %.
Les deux méthodes racontent la même histoire : 7,7x contre 8x, 2,5 % contre 2,76 %. Si ton multiple de sortie supposait une croissance à l'infini de 6 %, les deux hypothèses ne seraient pas cohérentes entre elles, et ce serait à toi de dire laquelle tu retiens.
Aswath Damodaran, professeur de finance à NYU, critique d'ailleurs le multiple de sortie tiré des sociétés comparables : selon lui, il transforme le plus gros chiffre du DCF en un prix de marché, alors que le DCF cherche une valeur intrinsèque. Il le compare à un cheval de Troie (« Trojan Horse ») dans son billet Myth 5.1. Tu n'as pas à trancher en entretien. Tu dois savoir présenter les deux méthodes, et montrer que tu les contrôles l'une par l'autre.
Étape 4 : actualiser, et obtenir la valeur d'entreprise
Chaque flux est multiplié par le facteur d'actualisation 1 / (1,09)^t.
| Année | UFCF | Facteur 1 / (1,09)^t | Valeur actuelle |
|---|---|---|---|
| 1 | 44 | 0,9174 | 40,4 |
| 2 | 50 | 0,8417 | 42,1 |
| 3 | 56 | 0,7722 | 43,2 |
| 4 | 62 | 0,7084 | 43,9 |
| 5 | 68 | 0,6499 | 44,2 |
| Total des flux | 213,8 | ||
| Valeur terminale (Gordon) | 1 072,3 | 0,6499 | 696,9 |
| Valeur d'entreprise | 910,7 |
La valeur terminale s'actualise avec le facteur de l'année 5, pas de l'année 6 : la formule de Gordon donne déjà une valeur à la fin de l'année 5.
Avec le multiple de sortie : 1 120 × 0,6499 ≈ 727,9, et VE = 213,8 + 727,9 = 941,7.
La part de la valeur terminale dans la valeur d'entreprise : 696,9 / 910,7 ≈ 76,5 % avec Gordon, 727,9 / 941,7 ≈ 77,3 % avec le multiple. Plus des trois quarts de la valeur viennent des flux d'après l'année 5. C'est normal, on y revient dans les pièges.
Étape 5 : des capitaux propres au prix par action
| Passage aux capitaux propres | M€ |
|---|---|
| Valeur d'entreprise (Gordon) | 910,7 |
| − Dette financière | −250 |
| + Trésorerie | +40 |
| − Intérêts minoritaires | −20 |
| = Valeur des capitaux propres | 680,7 |
La dette (250) revient aux prêteurs ; la trésorerie (40), que les flux d'exploitation ne comptent pas, revient aux actionnaires : on l'ajoute. Les intérêts minoritaires, eux, existent parce que les flux consolidés comptent 100 % des filiales, y compris la part qui appartient à d'autres actionnaires : il faut donc la retirer. Wall Street Prep parle de retirer la dette nette et tous les autres droits qui ne reviennent pas aux actionnaires, comme les intérêts minoritaires ; le Vernimmen, des dettes financières nettes « et assimilées ».
Les actions diluées, par la méthode du rachat d'actions (treasury stock method, celle que recommande Wall Street Prep). Les 3 millions d'options ont un prix d'exercice de 15 €, sous le cours de 20 € : elles sont dans la monnaie, donc on les suppose exercées. L'argent de l'exercice sert à racheter des actions au cours du jour.
| Actions diluées | Millions |
|---|---|
| Actions existantes | 30 |
| + Options exercées | +3 |
| − Actions rachetées avec le produit de l'exercice (3 × 15 € = 45 M€, divisés par 20 €) | −2,25 |
| = Actions diluées | 30,75 |
Le prix par action : 680,7 / 30,75 ≈ 22,14 €. Avec le multiple de sortie : (941,73 − 210 − 20) / 30,75 = 711,73 / 30,75 ≈ 23,15 €.
La conclusion à donner
Le DCF donne entre 22,14 € et 23,15 € par action, pour un cours de 20 € : de 11 à 16 % au-dessus. La tentation est de conclure « l'action est sous-évaluée, j'achète ». Ce serait aller trop vite : le tableau de sensibilité plus bas montre qu'avec Gordon et un WACC de 9,5 % au lieu de 9 %, la valeur tombe à 19,95 €, sous le cours. L'écart avec le marché est plus petit que l'incertitude sur une seule hypothèse.
« Mon DCF donne environ 22 € par action avec Gordon, 23 € avec un multiple de sortie de 8x, qui implique une croissance à l'infini proche de celle que j'ai retenue. C'est 11 à 16 % au-dessus du cours, mais, avec Gordon, un demi-point de WACC en plus suffit à ramener la valeur au niveau du cours. Je dirais donc que le cours se situe dans le bas de ma fourchette, pas que l'action est sous-évaluée, et je recouperais avec les comparables boursiers et les transactions comparables avant de conclure. »
Les relances de l'intervieweur
Une fois ta réponse donnée, l'intervieweur change une hypothèse et te demande l'effet. Le réflexe : ne recalcule que ce qui bouge, et repars de ce qui est déjà sur ta feuille. Toutes les réponses partent de l'exemple ci-dessus, méthode de Gordon.
| Relance | Ce qui bouge | Calcul | Réponse |
|---|---|---|---|
| « Et si le WACC passe à 10 % ? » | Tous les facteurs, et la VT | VT = 69,7 / 0,075 ≈ 929,3 ; flux actualisés 208,0 ; VT actualisée 929,3 × 0,6209 ≈ 577,0 ; VE 785,0 ; capitaux propres 785,0 − 230 = 555,0 | VE −13,8 % ; prix ≈ 18,05 €, soit −18,5 % |
| « Et si la croissance à l'infini passe à 3,5 % ? » | La VT seulement | VT = 68 × 1,035 / 0,055 = 70,38 / 0,055 ≈ 1 279,64 ; × 0,64993 ≈ 831,7 ; VE 213,8 + 831,7 = 1 045,5 ; capitaux propres 815,5 | VE +14,8 % ; prix ≈ 26,52 €, soit +19,8 % |
| « Quelle croissance ton multiple de 8x suppose-t-il ? » | Rien : on remonte la formule | g = (1 120 × 0,09 − 68) / (1 120 + 68) = 32,8 / 1 188 | ≈ 2,76 % |
| « Et avec la convention de mi-année ? » | Le moment où l'on reçoit les flux | Flux actualisés sur 0,5 ; 1,5 ; … ; 4,5 ans, VT de Gordon sur 4,5 ans : toute la VE est multipliée par √1,09 ≈ 1,044 ; 910,7 × 1,044 ≈ 950,8 | Prix ≈ 23,44 € |
| « Et en levered ? » | Les flux et le taux | Voir la section suivante | Mêmes capitaux propres, si la dette suit la structure cible et si trésorerie et minoritaires sont traités de la même façon |
Ce que chaque relance doit te faire dire :
- Le WACC à 10 % : la valeur d'entreprise perd 13,8 %, mais le prix par action perd 18,5 %. La dette nette et les minoritaires (230) ne bougent pas : toute la baisse retombe sur les capitaux propres. C'est l'effet de levier, vu côté valorisation. Le détail des facteurs à 10 % : 0,9091 ; 0,8264 ; 0,7513 ; 0,6830 ; 0,6209, soit des flux actualisés de 40,00 + 41,32 + 42,07 + 42,35 + 42,22 = 207,96 ≈ 208,0.
- La croissance à 3,5 % : seule la valeur terminale bouge, les cinq flux restent identiques. Note aussi que 3,5 % dépasse le taux sans risque de l'exemple (3 %). Damodaran plafonne la croissance à l'infini au taux sans risque, ou à un point au-dessus dans une version plus souple : 3,5 % passe la version souple (4 %), pas la stricte. Un bon candidat le signale avant que l'intervieweur ne le fasse.
- Le multiple implicite : on raisonne à l'envers, comme pour le contrôle croisé de l'étape 3. Si l'intervieweur te donne un multiple de 15x, la même formule donne (2 100 × 0,09 − 68) / (2 100 + 68) ≈ 5,6 % : à toi de dire que c'est beaucoup.
- La convention de mi-année : au lieu de supposer que tous les flux arrivent le 31 décembre, on suppose qu'ils arrivent en milieu d'année. Wall Street Prep la définit ainsi : les flux sont actualisés sur 0,5, 1,5, 2,5, 3,5 et 4,5 ans. La valeur de Gordon se décale aussi d'une demi-année, puisque les flux qu'elle résume arrivent eux aussi en milieu d'année : tout est actualisé six mois plus tôt, d'où le facteur √1,09. Avec un multiple de sortie, la VT est un prix de cession supposé encaissé à la fin de l'année 5 : son actualisation ne change pas, seuls les flux augmentent (213,8 × 1,044 ≈ 223,2), et la VE passe à 223,2 + 727,9 = 951,1. FE Training range l'oubli de cette convention parmi les erreurs des candidats.
Le tableau de sensibilité : WACC × croissance à l'infini
Prix par action, en euros, méthode de Gordon. La case en gras est l'exemple.
| WACC ↓ / g → | 1,5 % | 2,0 % | 2,5 % | 3,0 % | 3,5 % |
|---|---|---|---|---|---|
| 8,0 % | 23,17 | 25,26 | 27,72 | 30,68 | 34,29 |
| 8,5 % | 20,90 | 22,65 | 24,70 | 27,11 | 30,01 |
| 9,0 % | 18,92 | 20,42 | 22,14 | 24,15 | 26,52 |
| 9,5 % | 17,20 | 18,48 | 19,95 | 21,64 | 23,61 |
| 10,0 % | 15,68 | 16,79 | 18,05 | 19,49 | 21,15 |
Chaque case se calcule comme l'exemple : on change le WACC et g, on refait la VT et l'actualisation, puis on retire 230 et on divise par 30,75. Trois choses à dire en le lisant :
- La fourchette est large : de 15,68 € à 34,29 €, du simple à plus du double, pour des hypothèses qui restent toutes plausibles. C'est pour ça qu'un DCF se présente avec sa sensibilité, jamais seul.
- Le cours de 20 € est dans la fourchette : 8 cases sur 25 sont en dessous. Le DCF ne dit pas « achète » : il dit que le cours correspond à des hypothèses un peu plus prudentes que les tiennes, par exemple un WACC de 9,5 %.
- Ce qui compte, c'est l'écart WACC − g : c'est le dénominateur de la valeur terminale. Quand il se resserre (en haut à droite), la valeur s'envole. La colonne à 3,5 % dépasse le plafond strict de Damodaran, le taux sans risque de 3 % ; tu peux l'afficher, mais tu dois le savoir.
Unlevered ou levered : quand l'un, quand l'autre
Les deux versions du DCF répondent à la même question, avec des flux et des taux différents.
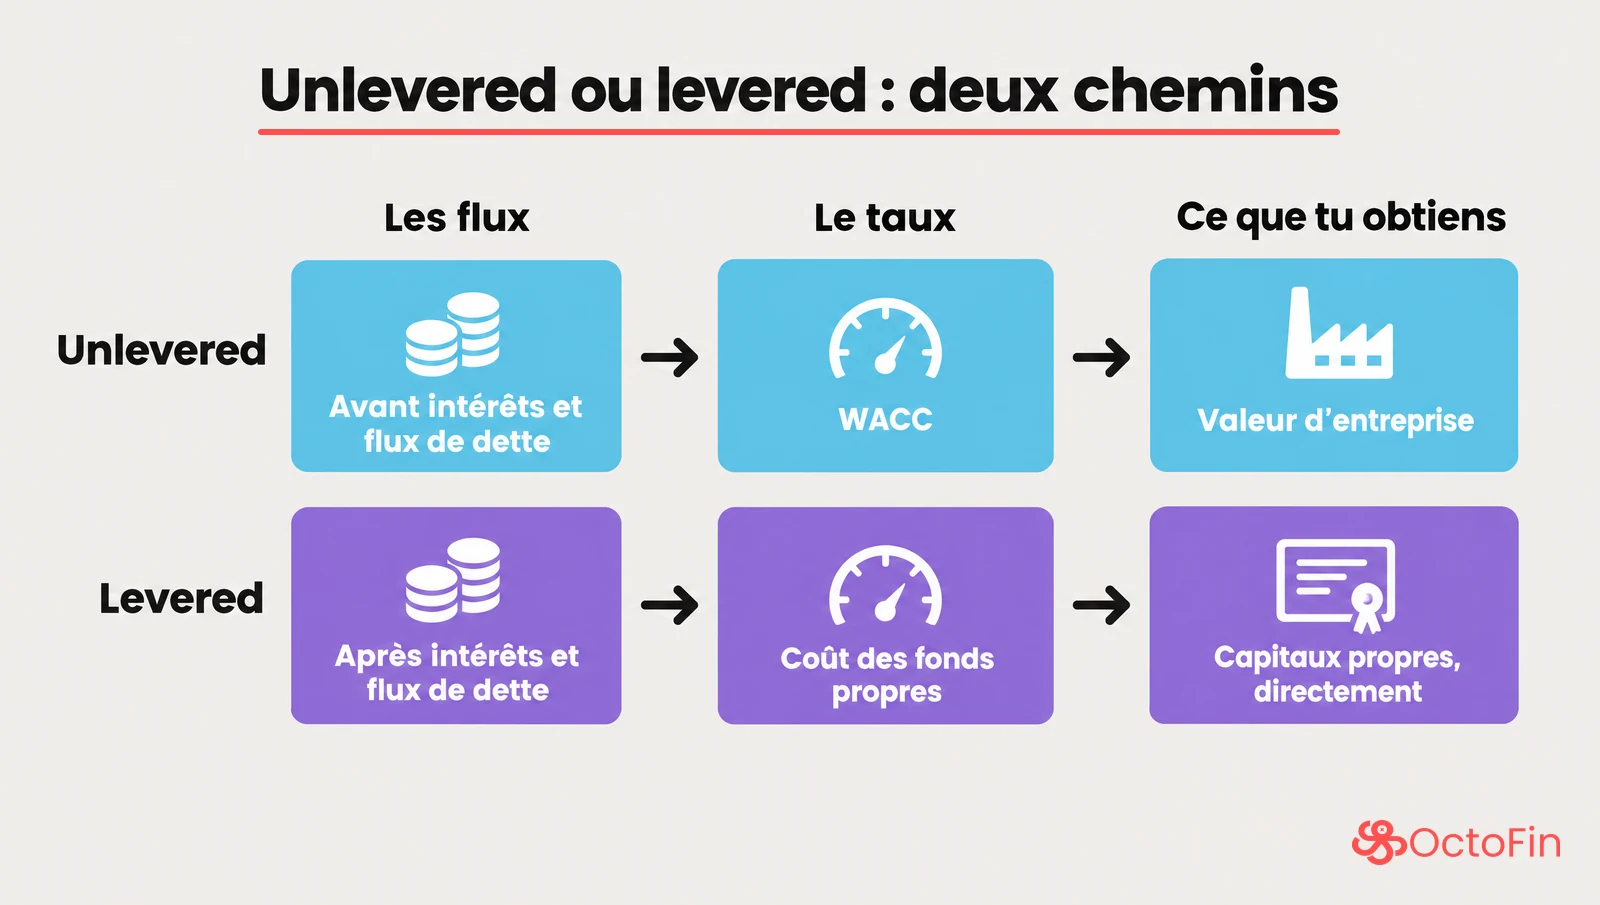
| DCF unlevered (FCFF) | DCF levered (FCFE) | |
|---|---|---|
| Les flux | Avant intérêts et flux de dette | Après intérêts (après impôt) et flux nets de dette |
| Le taux | WACC | Coût des fonds propres (Ke) |
| Ce que tu obtiens | La valeur d'entreprise | La valeur des capitaux propres, directement |
| Le passage aux capitaux propres | VE − dette nette − minoritaires | Aucun pour la dette (elle est dans les flux) ; trésorerie excédentaire et minoritaires à traiter à part |
| Ce que tu dois prévoir | Une structure cible, dans le WACC | Le plan de dette, année par année |
Sur l'exemple, l'année 1 en levered : les intérêts valent 6 % × 250 = 15, soit 15 × (1 − 25 %) = 11,25 après impôt. Si la dette ne bouge pas pendant l'année (pas de remboursement, pas de nouvel emprunt), le FCFE vaut 44 − 11,25 = 32,75. On ignore ici les intérêts que rapporte la trésorerie, pour simplifier. Les FCFE s'actualisent ensuite à 10,5 %, le coût des fonds propres, pas à 9 %.
Les deux méthodes retombent sur les mêmes capitaux propres si la dette suit, année après année, la structure qui a servi à calculer le WACC (ici, 25 % de la valeur), et si trésorerie et minoritaires sont traités de la même façon : le FCFE calculé sur des flux consolidés compte 100 % des filiales, et l'exemple ignore les intérêts de la trésorerie, donc le DCF levered doit lui aussi ajouter la trésorerie (+40) et retirer les minoritaires (−20). Si la dette suit un autre chemin, les deux résultats s'écartent. FE Training juge l'unlevered souvent plus simple, justement parce qu'il ne demande pas de prévoir la structure financière ; Wall Street Prep le présente comme l'approche la plus courante.
Le levered garde un terrain à lui : les banques et les assureurs. Pour ces sociétés, Damodaran explique que les investissements, le BFR et même la dette sont mal définis, ce qui rend les flux difficiles à estimer. Il recommande de valoriser directement les capitaux propres, à partir des dividendes, versés ou possibles, plutôt que des FCFE.
Les pièges à éviter
Actualiser la valeur terminale sur n + 1 années
La formule de Gordon prend le flux de l'année 6, mais elle donne une valeur à la fin de l'année 5. Dans son billet Myth 5.1, Damodaran calcule une valeur terminale à durée de vie finie (une annuité croissante) : la formule donne une valeur « au début de l'année 6 », c'est-à-dire la fin de l'année 5, qu'il ramène à aujourd'hui sur 5 ans. Avec Gordon, c'est la même chose.
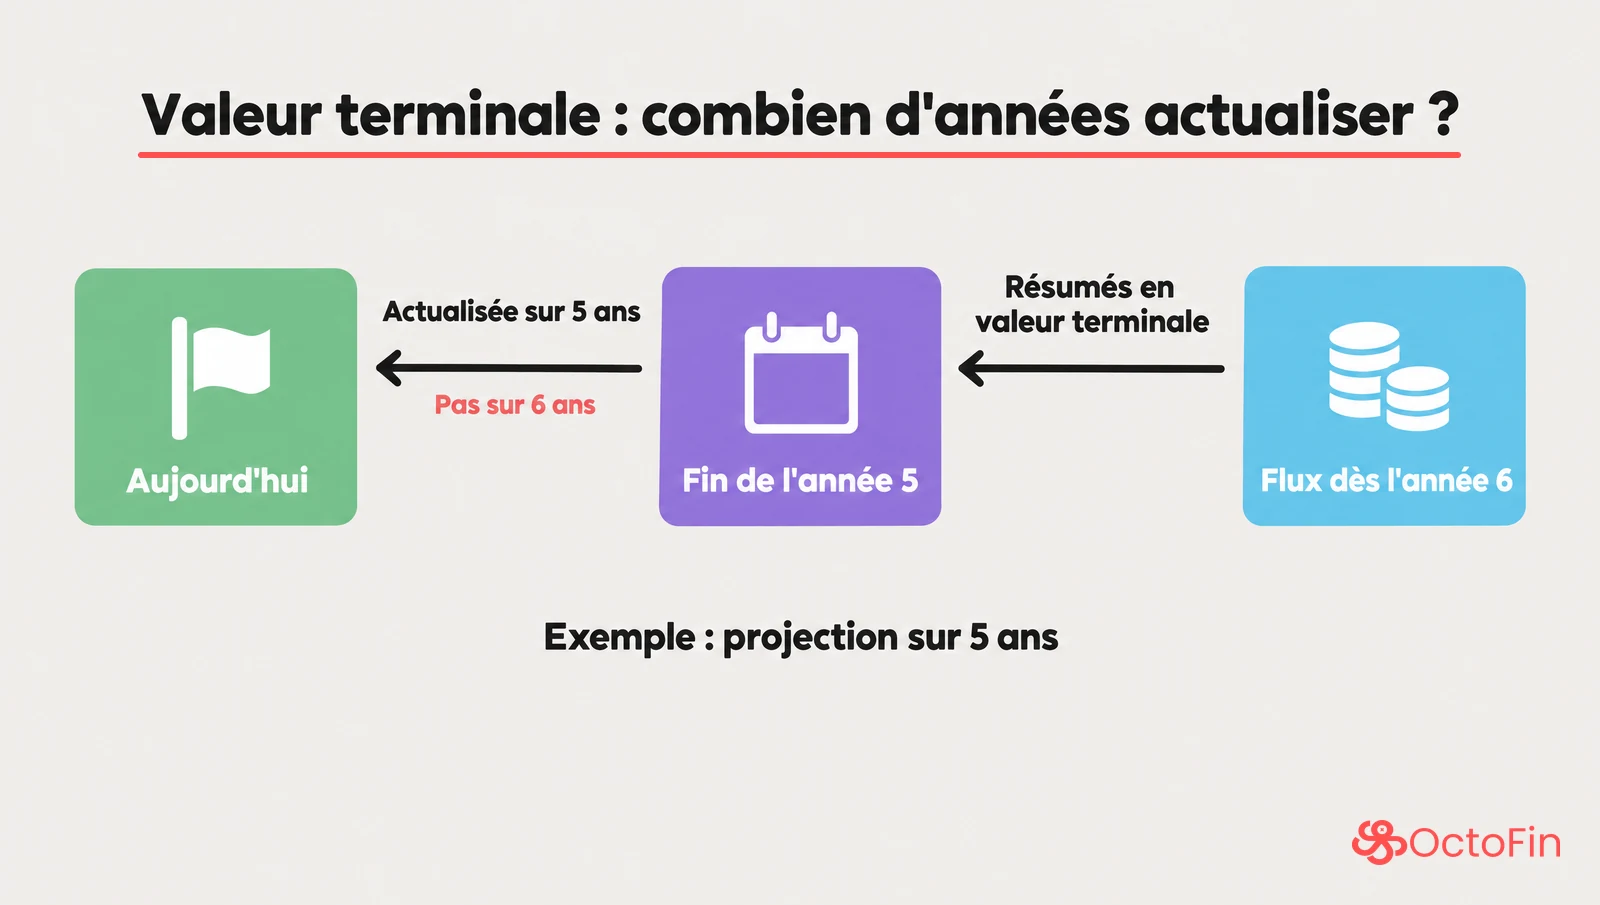
Sur l'exemple, actualiser sur 6 ans donne 1 072,3 × 0,5963 ≈ 639,4 au lieu de 696,9 : la VE tombe à 853,2 au lieu de 910,7, et le prix à 20,27 € au lieu de 22,14 €. Plus de 8 % d'écart sur le prix, sans aucune hypothèse changée.
Et n'oublie pas le (1 + g) au numérateur : 68 / 0,065 ≈ 1 046,2, c'est la valeur avec le flux de l'année 5, donc une année de croissance en moins.
Une croissance à l'infini supérieure à celle de l'économie
Damodaran le dit sans détour dans Myth 5.2 : la croissance utilisée dans la formule de Gordon doit être inférieure ou égale à celle de l'économie, et ce n'est pas une hypothèse discutable, c'est une contrainte mathématique, puisqu'aucune entreprise ne peut croître plus vite que l'économie pour toujours. Comme plafond pratique, il utilise le taux sans risque de la valorisation, qu'il juge être une bonne approximation de la croissance nominale de l'économie ; dans une version plus souple, il admet un point au-dessus.
Il rappelle aussi pourquoi c'est dangereux : quand g se rapproche du taux d'actualisation, la valeur tend vers l'infini. Sur l'exemple, avec g = 8,5 % et un WACC de 9 %, la VT dépasserait 14 700 M€ (68 × 1,085 / 0,005 ≈ 14 756), plus de seize fois la VE de départ.
S'inquiéter d'une valeur terminale qui pèse les trois quarts de la valeur
Une VT à 76,5 % de la VE n'est pas un défaut du modèle. Dans Myth 5.5, Damodaran explique que c'est normal pour une entreprise qui a vocation à durer : historiquement, l'essentiel du rendement des actions américaines est venu de la hausse des cours, pas des dividendes, et un DCF le reflète. Il ajoute que c'est plutôt quand la valeur terminale ne pèse pas l'essentiel de la valeur qu'il faut se méfier. Pour une société en forte croissance qui investit beaucoup, la part peut même dépasser 100 % : c'est l'objet de l'exercice plus bas.
Sa conclusion va à contre-courant : plus la VT pèse, plus les hypothèses de la période de projection comptent, puisque c'est le flux de l'année n qui nourrit la VT.
Oublier la dette nette ou les minoritaires
Oublier la dette nette donne (910,7 − 20) / 30,75 ≈ 28,97 € au lieu de 22,14 €, soit 31 % de trop. Oublier les minoritaires donne (910,7 − 210) / 30,75 ≈ 22,79 €. Le second oubli est plus discret : c'est pour ça que la réponse orale cite les minoritaires.
Diviser par les actions de base
680,7 / 30 ≈ 22,69 € au lieu de 22,14 € : 2,5 % de trop, parce que les 0,75 million d'actions créées par les options sont oubliées. À l'inverse, des options hors de la monnaie (prix d'exercice au-dessus du cours) ne créent aucune action : l'exercice te le fait vérifier.
Mettre les intérêts dans l'UFCF
Retirer les intérêts du flux puis actualiser au WACC, c'est compter le coût de la dette deux fois : une fois dans le flux, une fois dans le taux. L'UFCF part de l'EBIT, avant intérêts ; l'économie d'impôt sur les intérêts est déjà dans le WACC, par le Kd × (1 − t).
Mélanger les flux et les taux
Des FCFF actualisés au coût des fonds propres, ou des FCFE actualisés au WACC : dans les deux cas, le résultat ne veut rien dire. Le flux et le taux doivent concerner les mêmes apporteurs de capitaux.
Exercice : un DCF à faire seul
À toi. Prends une feuille et une calculatrice, et donne-toi 20 minutes.
L'énoncé
Une société en forte croissance, cotée et fictive, termine une phase d'investissement. Montants en M€.
- Projection sur 3 ans. EBIT : 20, 40 et 60.
- Impôt sur les sociétés : 25 %.
- D&A : 10, 15 et 20. Capex : 60, 45 et 20.
- Hausse du BFR : 10, 10 et 5.
- La société n'a pas de dette et détient 25 de trésorerie.
- Taux sans risque 3 %, bêta 1,75, prime de risque du marché 6 % (hypothèses d'exemple).
- Croissance à l'infini après l'année 3 : 3 %.
- 10 millions d'actions, et 1 million d'options au prix d'exercice de 60 €. Cours du jour : 40 €.
Les questions :
- Quels sont les UFCF des années 1 à 3 ?
- Quel est le WACC ?
- Quelle est la valeur terminale, puis la valeur d'entreprise ?
- Quelle part de la VE vient de la valeur terminale ? Ton modèle est-il faux ?
- Quel est le prix par action ?
- Le cours est à 40 €. Quelle croissance à l'infini suppose-t-il, et que réponds-tu si l'intervieweur te demande si l'action est chère ?
Tu peux recopier cette grille sur ta feuille.
| Année | EBIT après impôt | D&A | Capex | Hausse du BFR | UFCF | Facteur | Valeur actuelle |
|---|---|---|---|---|---|---|---|
| 1 | … | … | … | … | … | … | … |
| 2 | … | … | … | … | … | … | … |
| 3 | … | … | … | … | … | … | … |
Le corrigé est juste en dessous, dans la section « Corrigé de l'exercice ». Arrête-toi ici le temps de chercher. Un seul indice si tu bloques : sans dette, le WACC est égal au coût des fonds propres.
Corrigé de l'exercice
Tu as cherché ? Voici la correction, dans le même ordre que l'exemple.
1. Les UFCF
L'année 1 en entier : EBIT 20 ; − impôt normatif 5 = EBIT après impôt 15 ; + D&A 10 − Capex 60 − hausse du BFR 10 = UFCF −45.
| Année | EBIT après impôt | D&A | Capex | Hausse du BFR | UFCF | Facteur 1 / (1,135)^t | Valeur actuelle |
|---|---|---|---|---|---|---|---|
| 1 | 15 | 10 | 60 | 10 | −45 | 0,8811 | −39,6 |
| 2 | 30 | 15 | 45 | 10 | −10 | 0,7763 | −7,8 |
| 3 | 45 | 20 | 20 | 5 | 40 | 0,6839 | 27,4 |
| Total | −20,1 |
Les deux premiers flux sont négatifs alors que l'EBIT est positif : la société investit plus qu'elle ne gagne. C'est exactement le profil d'une entreprise en croissance.
2. Le WACC
Ke = 3 % + 1,75 × 6 % = 3 % + 10,5 % = 13,5 %. Sans dette, WACC = Ke = 13,5 %.
3. La valeur terminale et la valeur d'entreprise
VT = 40 × 1,03 / (13,5 % − 3 %) = 41,2 / 0,105 ≈ 392,4. Elle s'actualise avec le facteur de l'année 3 : 392,4 × 0,6839 ≈ 268,4.
VE = −20,1 + 268,4 = 248,3 (calcul fait sans arrondir les étapes : −20,05 + 268,36).
4. La part de la valeur terminale
268,4 / 248,3 ≈ 108 %. La valeur terminale pèse plus que toute la valeur d'entreprise, parce que les flux des années 1 à 3 sont, au total, négatifs.
Ton modèle n'est pas faux pour autant. C'est le cas que décrit Damodaran dans Myth 5.5 : quand une société investit beaucoup ou n'est pas encore assez rentable, la VT peut dépasser 100 % de la valeur. Ce qui doit t'alerter, c'est l'autre leçon du même billet : tout repose sur le flux de l'année 3 (40), donc sur la réussite de la phase d'investissement. C'est cette hypothèse que tu défendrais en premier.
5. Le prix par action
Capitaux propres = 248,3 + 25 = 273,3. La trésorerie nette s'ajoute : une dette nette négative, c'est de l'argent qui revient aux actionnaires.
Les options ont un prix d'exercice de 60 €, au-dessus du cours de 40 € : elles sont hors de la monnaie, personne ne les exercerait. Elles ne créent aucune action. Actions diluées = 10 millions.
Prix par action = 273,3 / 10 ≈ 27,33 €.
Si tu as trouvé 22,33 €, tu as retiré la trésorerie au lieu de l'ajouter. Si tu as trouvé 24,85 €, tu as compté les options hors de la monnaie (273,3 / 11).
6. Ce que suppose le cours de 40 €
Ton DCF donne 27,33 €, 32 % sous le cours. Avant de dire « l'action est chère », cherche quelle hypothèse le marché retient.
Pour valoir 40 €, il faut 400 de capitaux propres, donc une VE de 400 − 25 = 375. Les flux actualisés valent −20,05 (−20,1 une fois arrondi) : la VT actualisée doit valoir 375 + 20,05 = 395,05, soit une VT de 395,05 / 0,68393 ≈ 577,6. On remonte Gordon :
g = (577,6 × 0,135 − 40) / (577,6 + 40) = 37,976 / 617,6 ≈ 6,1 %.
« Mon DCF donne environ 27 € par action, contre 40 € en bourse. Pour justifier le cours avec mes flux, il faudrait une croissance à l'infini d'environ 6 %, le double du taux sans risque : c'est bien plus que ce qu'une entreprise peut tenir pour toujours. Je ne conclus pas pour autant que l'action devrait baisser de 32 % : je pense plutôt que le marché attend une croissance plus forte ou plus longue que mes 3 ans de projection. Je reverrais d'abord la durée et le niveau de la phase de croissance. »
C'est la conclusion que cet exercice veut t'apprendre : un DCF sert aussi à lire ce que le cours suppose. Et un écart avec le marché se discute hypothèse par hypothèse, avant d'être un verdict.
Questions fréquentes
C'est quoi un DCF ?
DCF signifie discounted cash flow : l'actualisation des flux de trésorerie disponibles. On estime les flux que l'entreprise va générer pour ceux qui la financent, et on les ramène à aujourd'hui au coût du capital. Le Vernimmen la décrit comme la méthode qui donne la valeur de l'actif économique dans une optique intrinsèque, et comme « la méthode d'évaluation la plus cohérente avec la théorie financière ». En retirant les dettes financières nettes et assimilées, on obtient la valeur des capitaux propres.
Comment calculer le free cash flow ?
Pour un DCF, le flux de trésorerie disponible avant financement se calcule ainsi : UFCF = EBIT × (1 − t) + D&A − Capex − hausse du BFR. Le Vernimmen part de l'EBE : flux de trésorerie disponible = EBE − variation du BFR − impôt normatif sur le résultat d'exploitation − investissements nets des désinvestissements. C'est le même chiffre. Sur l'année 1 de l'exemple : 100 − 6 − 20 − 30 = 44, comme avec la première formule. Si tu pars du résultat net, rajoute les intérêts après impôt, sinon tu calcules un flux après financement.
Quelles sont les 3 méthodes de valorisation ?
Le DCF, qui part des flux futurs ; les comparables boursiers, qui appliquent les multiples de sociétés cotées similaires ; les transactions comparables, qui reprennent les multiples payés lors de rachats. On peut y ajouter l'analyse LBO, le prix qu'un fonds peut payer en atteignant son objectif de rendement : tu peux t'y entraîner avec notre paper LBO, exercice corrigé. Laquelle donne en général la valeur la plus haute, et pourquoi : c'est la question 6 de nos questions d'entretien M&A.
Quand ne pas utiliser un DCF ?
Quand tu ne peux pas prévoir les flux de façon fiable. FE Training juge le DCF délicat pour les sociétés en phase de démarrage ou aux flux très imprévisibles, et peu adapté aux sociétés en difficulté financière ; il conseille alors les comparables boursiers ou les transactions comparables. Des premiers flux négatifs ne suffisent pas à l'écarter : l'exercice plus haut en a deux, et Damodaran (Myth 5.5) montre qu'une valeur terminale au-delà de 100 % de la valeur peut être normale pour une société en croissance. La vraie question est de savoir si tu peux prévoir les flux.
Dans deux autres cas, Damodaran ne renonce pas au DCF, il le change. Pour une banque ou un assureur, pas de DCF classique en FCFF : il recommande de valoriser directement les capitaux propres, à partir des dividendes. Pour une activité qui va s'arrêter (un bail qui prend fin, une activité de services qui repose sur un propriétaire âgé), pas de croissance à l'infini : une durée de vie finie ou une valeur de liquidation. Enfin, si on te demande un prix de marché plutôt qu'une valeur, il vaut mieux le dire et utiliser les multiples, plutôt que de les glisser dans la valeur terminale d'un DCF.
Quelles sont les deux méthodes de valeur terminale ?
La croissance à l'infini, ou formule de Gordon-Shapiro : VT = UFCF(n) × (1 + g) / (WACC − g). Et le multiple de sortie : VT = multiple × EBITDA (ou un autre agrégat) de l'année n. Les deux donnent une valeur à la fin de l'année n, actualisée avec le facteur de l'année n. Le bon réflexe est de calculer le multiple implicite de la première et la croissance implicite de la seconde, pour vérifier qu'elles se tiennent. Damodaran rappelle deux autres options : une durée de vie finie (une annuité croissante) et la valeur de liquidation.
Continuer l'entraînement
Un DCF se maîtrise en le refaisant avec des hypothèses qui changent, jusqu'à ce que les relances ne te surprennent plus. Dans OctoFin, le DCF fait partie des 11 chapitres de leçons, avec la valorisation, le LBO et le Merger Model, et le Practice ajuste chaque nouvelle séance à ton taux de réussite, chapitre par chapitre. Les supports gratuits, dont l'aide-mémoire de comptabilité, sont dans nos ressources. Si tu veux voir nos offres, rends-toi sur la page d'accueil : aller aux tarifs. Pour le face-à-face avec un professionnel, préfère un coaching humain : OctoFin n'en propose pas.