Paper LBO : exercice corrigé pas à pas, avec tous les tableaux, les relances et un second cas à faire seul
- LBO
- Private Equity
Un paper LBO (on dit aussi « LBO paper »), c'est un LBO calculé à la main, sans Excel, en quelques minutes d'entretien. Voici un paper LBO, exercice corrigé de bout en bout : la méthode en 7 étapes, un cas chiffré avec tous ses tableaux, la variante cash sweep, les relances de l'intervieweur, puis un second cas à faire seul, où la bonne réponse est de ne pas investir.
L'intervieweur pose une feuille devant toi : un EBITDA, un multiple d'achat, un niveau de dette, une durée de détention. Pas d'Excel, souvent pas de calculatrice. Tu as quelques minutes pour dire si le fonds doit investir. C'est le paper LBO, un grand classique des entretiens de private equity.
Cette page est un exercice corrigé complet : chaque calcul posé ligne par ligne, tous les tableaux en texte, des hypothèses choisies pour que les chiffres tombent juste. Suivent les relances de l'intervieweur, une table pour calculer un TRI sans calculatrice, les pièges fréquents et un second cas à faire seul.
Quand il y en a un, le paper LBO arrive plutôt dans les premiers tours d'entretien en private equity, pour faire un premier tri entre les candidats. Pour situer les entretiens techniques dans l'ensemble d'un process, de la candidature à l'offre, lis notre article sur les étapes du recrutement en M&A.
Ce que l'intervieweur évalue vraiment
Les calculs d'un paper LBO sont simples. L'intervieweur regarde surtout cinq choses.
- La structure. Tu suis un ordre fixe, tu l'annonces avant de commencer, et tu n'as pas besoin de revenir en arrière. Un candidat qui saute du prix d'entrée au TRI sans passer par la dette risque de se perdre au premier changement d'hypothèse.
- L'aisance avec les chiffres. Tu calcules proprement, tu vérifies les ordres de grandeur et tu assumes tes arrondis (« environ 23,5 % »).
- La compréhension des leviers. Tu sais dire d'où vient le rendement : la croissance de l'EBITDA, la variation du multiple, le remboursement de la dette.
- Le jugement. Un MOIC sans recommandation ne sert à rien. La dernière phrase doit être « j'investis » ou « je n'investis pas », avec la raison.
- La communication. Tu penses à voix haute et tu annonces tes conventions : dette remboursée in fine ou par cash sweep, multiple appliqué à l'EBITDA des 12 derniers mois, absence de frais.
La méthode en 7 étapes
Tout paper LBO se résout dans le même ordre : apprends-le par cœur.
| Étape | Ce que tu calcules | Comment |
|---|---|---|
| 1. Prix d'entrée | La valeur d'entreprise (VE) payée | Multiple d'entrée × EBITDA des 12 derniers mois (LTM) |
| 2. Sources & Uses | La dette et les fonds propres apportés | Dette = multiple de levier × EBITDA ; fonds propres = VE + frais − dette |
| 3. Projection de l'EBITDA | L'EBITDA de chaque année jusqu'à la sortie | EBITDA de l'année précédente + croissance |
| 4. Free cash flow | Le cash disponible pour la dette | Résultat net + D&A − Capex − variation du BFR |
| 5. Dette | La dette nette à la sortie | Dette initiale − FCF cumulés (in fine), ou tableau année par année (cash sweep) |
| 6. Sortie | Les fonds propres récupérés | Multiple de sortie × EBITDA de sortie − dette nette |
| 7. Rendement | Le MOIC et le TRI | MOIC = fonds propres à la sortie / fonds propres à l'entrée ; TRI = MOIC^(1/n) − 1 |
Le résultat net se calcule ainsi : (EBITDA − D&A − intérêts) × (1 − taux d'impôt). Les D&A (dotations aux amortissements) ne sortent pas de cash, mais elles réduisent l'impôt : c'est pour ça qu'on les retire avant l'impôt, puis qu'on les rajoute pour passer au FCF.
Et une huitième étape, qui n'en est pas une mais qu'on oublie facilement : conclure. Le fonds a un objectif de rendement ; ton chiffre est au-dessus ou en dessous, et tu dis ce que tu en fais.
L'exercice corrigé : un LBO à 9x sur 5 ans
L'énoncé
Un fonds de private equity étudie le rachat d'une société de services.
- EBITDA des 12 derniers mois (LTM) : 50 M€.
- Prix d'achat : 9x l'EBITDA LTM.
- Dette : 5x l'EBITDA LTM, au taux de 6 %, remboursée in fine (en une fois, à la sortie).
- L'EBITDA progresse de 5 M€ par an.
- D&A = Capex = 10 M€ par an.
- Le BFR est stable.
- Impôt sur les sociétés : 25 %.
- Sortie au bout de 5 ans, au même multiple que l'entrée (9x l'EBITDA LTM).
- Pas de frais ; l'opération est cash-free, debt-free.
La question : le fonds vise un TRI de 20 % sur 5 ans. Est-ce qu'il investit ?
Étape 1 : le prix d'entrée
Valeur d'entreprise = 9 × 50 = 450 M€.
« Cash-free, debt-free » signifie que le vendeur garde la trésorerie et rembourse la dette existante : la société est rachetée sans l'une ni l'autre. Comme il n'y a pas de frais, les 450 M€ sont exactement ce que le fonds doit financer.
Étape 2 : Sources & Uses
Dette = 5 × 50 = 250 M€. Fonds propres = 450 − 250 = 200 M€.
| Emplois (Uses) | M€ | Ressources (Sources) | M€ |
|---|---|---|---|
| Achat de la société (VE) | 450 | Dette (5x l'EBITDA, 6 %) | 250 |
| Frais | 0 | Fonds propres du fonds | 200 |
| Total | 450 | Total | 450 |
La dette finance 55,6 % du prix, les fonds propres 44,4 %. Retiens les 200 M€ : c'est la mise du fonds, et c'est sur elle que se calcule tout le rendement.
Étape 3 : projeter l'EBITDA
L'EBITDA gagne 5 M€ par an : 55, 60, 65, 70, puis 75 M€ en année 5. Une croissance en montant, et non en pourcentage, se calcule de tête sans effort. Si l'énoncé te donne un pourcentage, arrondis chaque année à un chiffre simple et dis-le.
Étape 4 : du résultat net au free cash flow
Pose l'année 1 en entier une fois, pour ne rien oublier.
| Année 1 | M€ |
|---|---|
| EBITDA | 55 |
| − D&A | −10 |
| = EBIT | 45 |
| − Intérêts (6 % × 250) | −15 |
| = Résultat avant impôt | 30 |
| − Impôt (25 %) | −7,5 |
| = Résultat net | 22,5 |
| + D&A | +10 |
| − Capex | −10 |
| − Variation du BFR | 0 |
| = FCF | 22,5 |
Puis déroule les 5 années.
| Année | EBITDA | Intérêts | Résultat net | FCF |
|---|---|---|---|---|
| 1 | 55 | 15 | 22,5 | 22,5 |
| 2 | 60 | 15 | 26,25 | 26,25 |
| 3 | 65 | 15 | 30 | 30 |
| 4 | 70 | 15 | 33,75 | 33,75 |
| 5 | 75 | 15 | 37,5 | 37,5 |
| Total | 150 |
Ici, D&A = Capex et le BFR est stable : le FCF est égal au résultat net. Et comme D&A + intérêts = 10 + 15 = 25 chaque année, tu as un raccourci de calcul mental : FCF = (EBITDA − 25) × 0,75. Pour l'année 3 : (65 − 25) × 0,75 = 30.
Si le passage de l'EBITDA au FCF n'est pas encore un réflexe, l'aide-mémoire de comptabilité de nos ressources gratuites reprend ces bases.
Étape 5 : la dette
La dette est remboursée in fine : elle reste à 250 M€ jusqu'à la sortie, et les intérêts restent à 15 M€ par an. Pendant ce temps, les FCF s'accumulent en trésorerie : 150 M€ au bout de 5 ans.
Dette nette à la sortie = 250 − 150 = 100 M€.
Cela revient au même que de rembourser 150 M€ de dette le jour de la sortie. On ignore les intérêts que rapporterait cette trésorerie : c'est une simplification, et tu l'annonces.
Étape 6 : la sortie
| Sortie (fin de l'année 5) | M€ |
|---|---|
| EBITDA de l'année 5 | 75 |
| × Multiple de sortie | 9x |
| = Valeur d'entreprise à la sortie | 675 |
| − Dette nette (250 − 150) | −100 |
| = Fonds propres à la sortie | 575 |
Le multiple d'entrée s'appliquait à l'EBITDA des 12 derniers mois ; le multiple de sortie aussi. C'est donc l'EBITDA de l'année 5 qu'on multiplie, pas celui de l'année 6.
Étape 7 : le rendement
MOIC = 575 / 200 = 2,875x.
TRI = 2,875^(1/5) − 1 ≈ 23,5 %.
Sans calculatrice, tu passes par la table de la section « Calculer le TRI de tête », plus bas. Sur 5 ans, 2,5x donne 20,1 % et 3,0x donne 24,6 %. 2,875x se situe aux trois quarts du chemin entre les deux : 20,1 + 0,75 × (24,6 − 20,1) ≈ 23,5 %.
D'où vient la création de valeur
Le fonds a mis 200 et récupère 575 : il a créé 375 M€ de valeur pour ses fonds propres. Décompose-les : c'est souvent la question suivante.
| Levier | Calcul | M€ | Part |
|---|---|---|---|
| Croissance de l'EBITDA | (75 − 50) × 9 | 225 | 60 % |
| Variation du multiple | (9 − 9) × 75 | 0 | 0 % |
| Désendettement | 250 − 100 | 150 | 40 % |
| Total | 575 − 200 | 375 | 100 % |
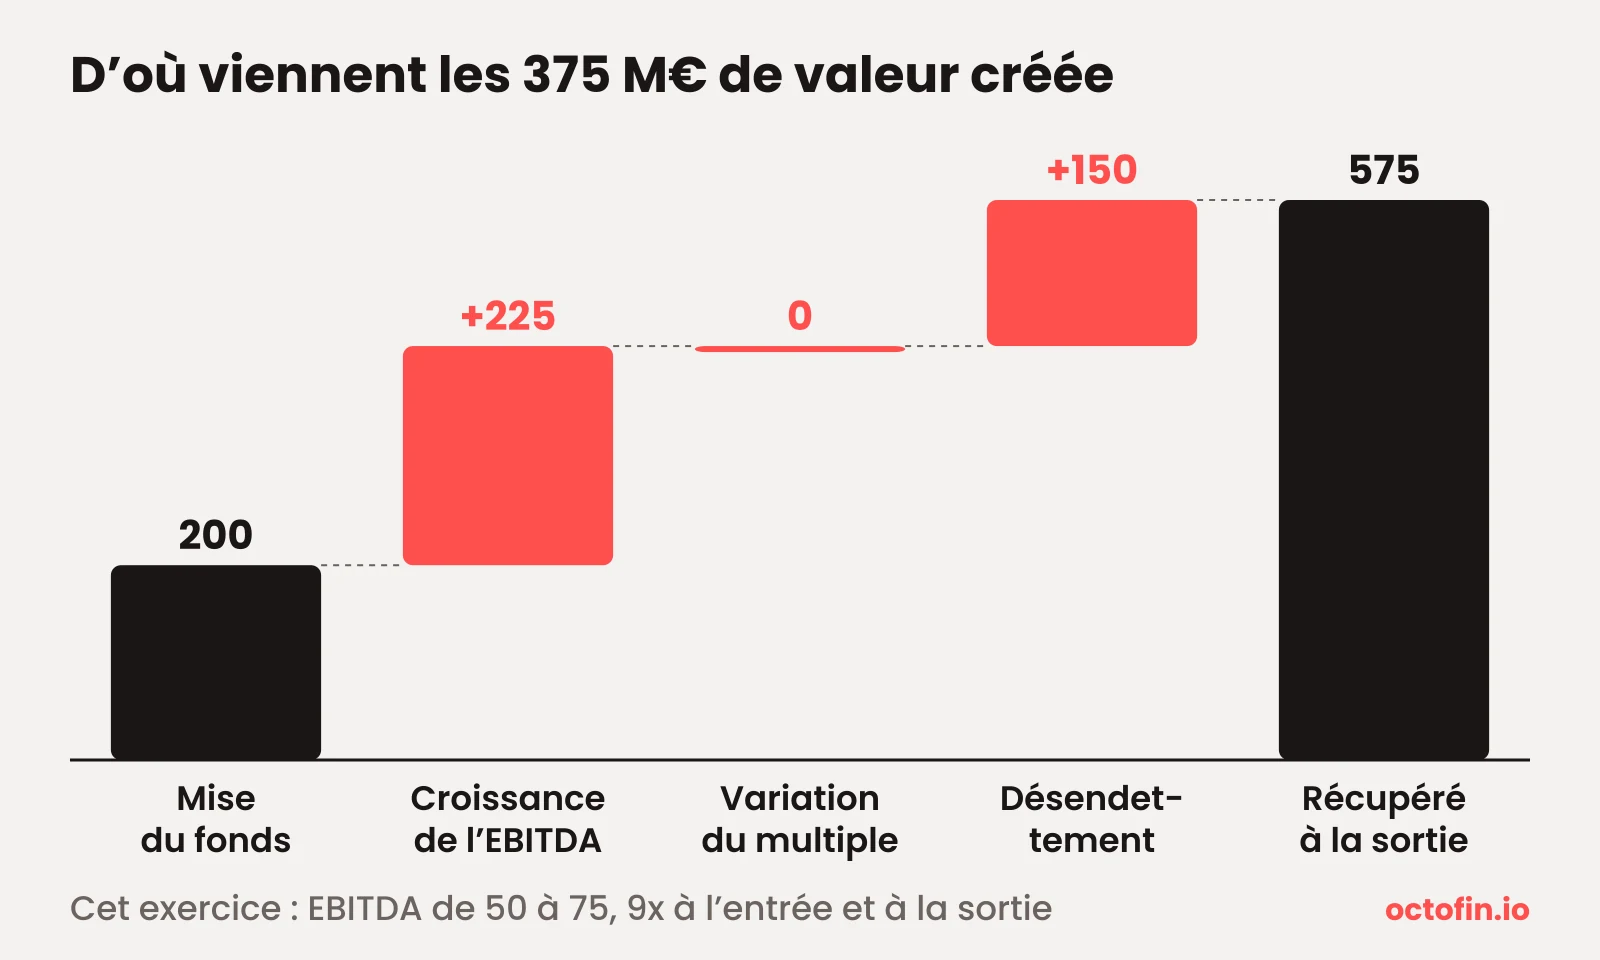
Les trois formules à retenir : la croissance de l'EBITDA se valorise au multiple d'entrée ; la variation du multiple s'applique à l'EBITDA de sortie ; le désendettement est la baisse de la dette nette, c'est-à-dire les FCF cumulés. La somme doit retomber exactement sur le gain des fonds propres : c'est ta vérification.
La conclusion à donner
Une réponse complète tient en trois phrases :
« Avec 2,875x et un TRI d'environ 23,5 % sur 5 ans, le deal dépasse l'objectif de 20 %, qui correspond à environ 2,5x : j'investis. Le rendement ne repose sur aucun pari sur le multiple, puisque je sors au multiple d'entrée ; 60 % de la création de valeur vient de la croissance de l'EBITDA, donc c'est le plan de croissance de 5 M€ par an que je vérifierais en premier. La dette est supportable : dès l'année 1, l'EBITDA couvre les intérêts plus de 3,5 fois. »
Le chiffre ne suffit pas : c'est l'explication des risques qui montre que tu raisonnes comme un investisseur.
La variante : cash sweep, avec les intérêts sur l'encours
Dans beaucoup de LBO, la dette n'attend pas la sortie : le cash généré la rembourse au fil de l'eau. C'est le cash sweep. Chaque année, tout le FCF rembourse la dette, et les intérêts de l'année portent sur la dette du début d'année.
L'année 1 ne change pas : intérêts de 6 % × 250 = 15, FCF de 22,50, dette de 250 − 22,50 = 227,50 en fin d'année.
L'année 2, les intérêts baissent : 6 % × 227,50 = 13,65. Le FCF devient (60 − 10 − 13,65) × 0,75 ≈ 27,26, et la dette tombe à 227,50 − 27,26 = 200,24.
| Année | EBITDA | Intérêts | FCF | Dette en fin d'année |
|---|---|---|---|---|
| 1 | 55 | 15,00 | 22,50 | 227,50 |
| 2 | 60 | 13,65 | 27,26 | 200,24 |
| 3 | 65 | 12,01 | 32,24 | 168,00 |
| 4 | 70 | 10,08 | 37,44 | 130,56 |
| 5 | 75 | 7,83 | 42,88 | 87,68 |
Fonds propres à la sortie : 675 − 87,68 = 587,32. MOIC ≈ 2,94x, TRI ≈ 24,0 %.
| Sur 5 ans | In fine | Cash sweep |
|---|---|---|
| Intérêts cumulés | 75,00 | 58,57 |
| FCF cumulés | 150,00 | 162,32 |
| Dette nette à la sortie | 100,00 | 87,68 |
| Fonds propres à la sortie | 575,00 | 587,32 |
| MOIC | 2,875x | ≈ 2,94x |
| TRI | ≈ 23,5 % | ≈ 24,0 % |
Le cash sweep rapporte un peu plus parce que les intérêts baissent chaque année. Tu peux le vérifier d'une ligne : 75,00 − 58,57 = 16,43 d'intérêts économisés, soit 16,43 × 0,75 = 12,32 de FCF en plus après impôt. C'est exactement l'écart entre 587,32 et 575.
Laquelle choisir en entretien ? Sans calculatrice, la convention in fine (ou les intérêts calculés sur la dette initiale, qui donnent le même résultat) est courante, à condition de l'annoncer. Si tu as une calculatrice et le temps, le cash sweep montre que tu sais comment fonctionne une vraie dette LBO. Dans un modèle Excel, on calcule souvent les intérêts sur la dette moyenne de l'année, ce qui crée une référence circulaire ; sur papier, les intérêts sur la dette du début d'année évitent ce problème.
Les relances de l'intervieweur
Une fois ta conclusion donnée, l'intervieweur change une hypothèse et te demande le nouveau résultat. Chaque relance teste un levier. Le réflexe : ne recalcule que ce qui bouge, et repars de ce que tu as déjà sur ta feuille. Toutes les réponses ci-dessous partent de l'exemple 1, convention in fine.
| Relance | Ce qui bouge | Calcul | Réponse |
|---|---|---|---|
| « Et si tu sors à 8x ? » | La valeur de sortie | 8 × 75 = 600 ; 600 − 100 = 500 ; 500 / 200 | 2,5x, TRI ≈ 20,1 % |
| « Et à 10x ? » | La valeur de sortie | 10 × 75 = 750 ; 750 − 100 = 650 ; 650 / 200 | 3,25x, TRI ≈ 26,6 % |
| « Quel multiple de sortie pour faire 3x ? » | On part de la fin | 3 × 200 = 600 de fonds propres ; 600 + 100 de dette nette = 700 ; 700 / 75 | ≈ 9,3x |
| « Et si l'EBITDA stagne à 50 ? » | Les FCF et la valeur de sortie | FCF = (50 − 25) × 0,75 = 18,75 par an, soit 93,75 ; dette nette 156,25 ; 9 × 50 = 450 ; 450 − 156,25 = 293,75 | ≈ 1,47x, TRI ≈ 8,0 % |
| « Et avec 4x de dette au lieu de 5x ? » | Sources & Uses, intérêts, FCF | Dette 200, fonds propres 250, intérêts 12 ; FCF = (EBITDA − 22) × 0,75, soit 161,25 cumulés ; dette nette 38,75 ; 675 − 38,75 = 636,25 | 2,545x, TRI ≈ 20,5 % |
| « Et si tu sors au bout de 3 ans ? » | La durée, l'EBITDA de sortie, la dette | 9 × 65 = 585 ; FCF cumulés 78,75 ; dette nette 171,25 ; 585 − 171,25 = 413,75 | ≈ 2,07x, TRI ≈ 27,4 % |
Ce que chaque relance doit te faire dire :
- 8x et 10x : un tour de multiple à la sortie vaut 75 M€ de fonds propres (1 × l'EBITDA de sortie), soit 0,375x de MOIC. À 8x, le deal passe tout juste l'objectif de 20 % : la marge de sécurité sur le multiple de sortie est faible.
- Le multiple pour 3x : on raisonne à l'envers, des fonds propres voulus vers la valeur d'entreprise. 9,3x, c'est à peine plus que le multiple payé (9x) : l'objectif est atteignable sans pari agressif.
- L'EBITDA qui stagne : sans croissance, le TRI tombe à environ 8 %. Cela confirme la décomposition : le dossier repose sur la croissance.
- Moins de dette : les fonds propres à la sortie augmentent (636,25 contre 575), mais le fonds a mis 250 au lieu de 200. Le MOIC et le TRI baissent : c'est l'effet de levier, vu à l'envers.
- La sortie à 3 ans : le TRI monte (environ 27,4 % contre 23,5 %), mais le fonds récupère moins d'argent (413,75 contre 575). Le TRI récompense la vitesse, le MOIC mesure la richesse créée. Un fonds regarde les deux.
Calculer le TRI de tête
Le TRI d'un LBO sans flux intermédiaire se calcule par la formule TRI = MOIC^(1/n) − 1, où n est le nombre d'années. Personne ne calcule une racine cinquième de tête : on retient une table.
| MOIC | 3 ans | 4 ans | 5 ans |
|---|---|---|---|
| 1,5x | 14,5 % | 10,7 % | 8,4 % |
| 2,0x | 26,0 % | 18,9 % | 14,9 % |
| 2,5x | 35,7 % | 25,7 % | 20,1 % |
| 3,0x | 44,2 % | 31,6 % | 24,6 % |
| 3,5x | 51,8 % | 36,8 % | 28,5 % |
Quatre repères suffisent pour la plupart des cas : 2x en 5 ans, environ 15 % ; 2,5x en 5 ans, environ 20 % ; 3x en 5 ans, environ 25 % ; 2x en 3 ans, environ 26 %. Entre deux lignes, tu interpoles, comme pour le 2,875x de l'exemple.
La règle des 72, bien utilisée
Voici ce que dit vraiment la règle des 72, et où elle s'arrête.
- Ce qu'elle donne : un temps de doublement. À un taux de r %, un placement double en environ 72 / r années. À 8 %, en 9 ans environ.
- À l'envers : pour doubler en n années, il faut un taux d'environ 72 / n %. Un 2x en 5 ans donne 72 / 5 ≈ 14,4 %, à comparer au vrai TRI de 14,9 %.
- Sa limite : elle ne donne un TRI que pour un 2x. Elle ne s'applique pas à un 2,875x : diviser 72 par 5 ne dit rien d'un multiple qui n'est pas 2. Pour l'exemple 1, c'est la table qu'il faut utiliser.
- Sa précision : sur les durées d'un LBO, elle sous-estime le TRI, et d'autant plus que la durée est courte. Un 2x en 3 ans donne 72 / 3 = 24 %, alors que le vrai TRI est de 26,0 %.
Les pièges fréquents
Calculer le rendement sur la valeur d'entreprise
675 / 450 = 1,5x : c'est le multiple de la valeur d'entreprise, pas le rendement du fonds. Le fonds a mis 200, pas 450, et il récupère 575, pas 675. Le MOIC se calcule toujours sur les fonds propres, après avoir retiré la dette nette.
Oublier l'impôt ou les intérêts
Sans l'impôt, les FCF cumulés montent à 200 au lieu de 150, et tu annonces 3,125x au lieu de 2,875x : 0,25x de MOIC en trop. Les intérêts réduisent le résultat avant impôt ; l'impôt s'applique après eux. Pose toujours l'année 1 en entier.
Utiliser un multiple forward sans projeter une année de plus
Si l'énoncé dit « sortie à 9x l'EBITDA de l'année suivante » (un multiple forward, ou NTM), il faut projeter l'année 6 : 80 M€, soit une valeur de sortie de 720 et un MOIC de 3,1x. À l'inverse, appliquer un multiple LTM à l'EBITDA de l'année 6 gonfle artificiellement le résultat. Si l'énoncé ne précise rien, demande, ou annonce ta convention.
Oublier la variation du BFR
Un BFR qui augmente consomme du cash : chaque million de hausse du BFR, c'est un million de FCF en moins, sans aucun effet sur le résultat net. Dans l'exemple 1, il est stable ; ce ne sera pas toujours le cas.
Sortir la règle des 72 de son domaine
« 72 / 5 = 14,4 %, donc mon TRI est de 14,4 % » n'est juste que si le MOIC vaut 2x. Pour tout autre multiple, utilise la table.
Oublier de conclure
Un TRI de 23,5 % n'est pas une réponse. « Je recommande d'investir, parce que… » en est une. Termine toujours par une décision et par le risque principal.
Ne pas annoncer ses conventions
In fine ou cash sweep, intérêts sur la dette initiale ou sur l'encours, multiple LTM ou forward : aucune n'est fausse si elle est annoncée. Toutes le deviennent si l'intervieweur doit deviner laquelle tu as prise.
Exercice 2 : un paper LBO à faire seul
À toi. Prends une feuille, pas de calculatrice, et donne-toi 15 minutes.
L'énoncé
- EBITDA LTM : 40 M€.
- Prix d'achat : 10x l'EBITDA LTM.
- Dette : 5x l'EBITDA LTM, au taux de 7 %, remboursée in fine.
- L'EBITDA progresse de 2 M€ par an.
- D&A = Capex = 8 M€ par an.
- Le BFR augmente de 2 M€ par an.
- Impôt sur les sociétés : 25 %.
- Sortie au bout de 5 ans, à 8x l'EBITDA LTM.
- Pas de frais ; l'opération est cash-free, debt-free.
Les questions : quel est le MOIC ? Le TRI ? D'où vient (ou ne vient pas) la création de valeur ? Le fonds vise 20 % de TRI : investis-tu ?
Tu peux recopier cette grille sur ta feuille.
| Année | EBITDA | Intérêts | Résultat net | FCF |
|---|---|---|---|---|
| 1 | … | … | … | … |
| 2 | … | … | … | … |
| 3 | … | … | … | … |
| 4 | … | … | … | … |
| 5 | … | … | … | … |
| Total | … |
Le corrigé est plus bas, dans la section « Corrigé de l'exercice 2 ». Arrête-toi ici le temps de chercher. Un seul indice si tu bloques : compare le multiple de sortie au multiple d'entrée avant de conclure.
Corrigé de l'exercice 2
Tu as cherché ? Voici la correction, dans le même ordre que l'exemple 1.
Prix d'entrée et Sources & Uses
Valeur d'entreprise = 10 × 40 = 400 M€. Dette = 5 × 40 = 200 M€. Fonds propres = 400 − 200 = 200 M€. Intérêts annuels = 7 % × 200 = 14 M€.
Les FCF
L'année 1 en entier : EBITDA 42 ; − D&A 8 = EBIT 34 ; − intérêts 14 = résultat avant impôt 20 ; − impôt 5 = résultat net 15 ; + D&A 8 − Capex 8 − hausse du BFR 2 = FCF 13.
| Année | EBITDA | Intérêts | Résultat net | FCF |
|---|---|---|---|---|
| 1 | 42 | 14 | 15 | 13 |
| 2 | 44 | 14 | 16,5 | 14,5 |
| 3 | 46 | 14 | 18 | 16 |
| 4 | 48 | 14 | 19,5 | 17,5 |
| 5 | 50 | 14 | 21 | 19 |
| Total | 80 |
Le raccourci de calcul mental change : D&A + intérêts = 22, donc FCF = (EBITDA − 22) × 0,75 − 2. Cette fois, le FCF est inférieur au résultat net, à cause du BFR.
Sortie et rendement
Valeur de sortie = 8 × 50 = 400 M€. Dette nette = 200 − 80 = 120 M€. Fonds propres à la sortie = 400 − 120 = 280 M€.
MOIC = 280 / 200 = 1,4x. TRI ≈ 7,0 %. Avec la table, tu le situes sans calculer : 1,5x en 5 ans donne 8,4 %, donc 1,4x est en dessous.
Si tu as oublié le BFR, tu as trouvé 90 de FCF cumulés et 1,45x. La conclusion ne change pas, mais l'intervieweur le verra.
La création de valeur
| Levier | Calcul | M€ |
|---|---|---|
| Croissance de l'EBITDA | (50 − 40) × 10 | +100 |
| Variation du multiple | (8 − 10) × 50 | −100 |
| Désendettement | 200 − 120 | +80 |
| Total | 280 − 200 | +80 |
La baisse du multiple efface toute la croissance de l'EBITDA. Il ne reste que le désendettement, et il est faible, parce que les intérêts (14 M€ par an) réduisent le résultat et que la hausse du BFR consomme 2 M€ de cash par an.
La conclusion : on n'investit pas
Même avec une sortie au multiple d'entrée (10x), le deal n'atteint que 1,9x, soit un TRI d'environ 13,7 %, loin de l'objectif. Pour faire 2,5x (environ 20 %), il faudrait sortir à 12,4x : (2,5 × 200 + 120) / 50. Autrement dit, payer 10x et espérer revendre plus cher encore, sur une société qui ne croît que de 2 M€ par an. C'est un pari qu'un comité d'investissement aura du mal à accepter.
« Le deal fait 1,4x et environ 7 % de TRI : je n'investis pas à ce prix. La croissance de l'EBITDA crée 100 M€ de valeur, mais la baisse du multiple de 10x à 8x en détruit autant. Même sans baisse du multiple, on resterait à 1,9x. Pour viser 20 % avec une sortie à 8x, il faudrait payer au plus 7,8x l'EBITDA. »
Ce dernier chiffre se calcule à l'envers. La dette reste à 200 et la dette nette à la sortie à 120, donc les fonds propres à la sortie restent à 280. Pour faire 2,5x, le fonds peut mettre au plus 280 / 2,5 = 112 de fonds propres. Valeur d'entreprise maximale : 112 + 200 = 312, soit 312 / 40 = 7,8x.
Savoir dire non, chiffres à l'appui, et proposer un prix : c'est ce que l'exercice 2 teste. En entretien, la bonne réponse n'est pas toujours « j'investis ».
Questions fréquentes
Qu'est-ce qu'un paper LBO ?
C'est un cas pratique LBO résolu à la main, sur une feuille, sans Excel. L'intervieweur donne quelques hypothèses rondes (EBITDA, multiple d'entrée, dette, croissance, durée, multiple de sortie) et tu calcules le rendement du fonds, MOIC et TRI, avant de dire si tu investis. On dit aussi « LBO paper ». L'exercice est courant dans les entretiens de private equity.
Combien de temps dure un paper LBO en entretien ?
Il n'y a pas de durée standard. Comme ordre de grandeur, Wall Street Prep compte 5 à 10 minutes, avec un stylo et une feuille, pour arriver au TRI et au MOIC ; Breaking Into Wall Street parle d'un temps limité, souvent à 30 minutes ou moins. Les relances s'ajoutent. Le format varie aussi : sur une feuille, parfois même entièrement à l'oral, et presque jamais avec une calculatrice. Entraîne-toi sans.
Un paper LBO est-il difficile ?
Les calculs sont simples : des multiplications, des additions, une racine que tu lis dans une table. La difficulté est ailleurs : garder une structure sous pression, aller vite, répondre aux relances sans tout recalculer, et conclure. Avec la méthode en 7 étapes et la table des TRI, l'exercice devient plus naturel à force de répétitions. Si les bases te manquent encore, commence par Le monde de la finance, notre synthèse gratuite de 4 pages, avec un schéma d'ensemble et un glossaire.
Quelle différence entre un paper LBO et un modèle LBO sur Excel ?
La logique est la même ; le niveau de détail change. Un modèle Excel gère plusieurs tranches de dette, les frais, un cash sweep avec intérêts sur la dette moyenne, un BFR détaillé et des tables de sensibilité. Le paper LBO garde une seule dette, des hypothèses rondes et des conventions simples, pour que tout se calcule de tête. Si tu sais faire le paper LBO, tu comprends la logique de chaque bloc du modèle.
Où trouver un paper LBO en PDF ?
Cette page en tient lieu : tous les tableaux sont en texte, tu peux l'imprimer depuis ton navigateur et refaire l'exercice 2 sur papier, avant de comparer avec le corrigé.
Continuer l'entraînement
Un paper LBO se réussit à force d'en refaire, avec des hypothèses qui changent. Dans OctoFin, tu retrouves le LBO parmi les 11 chapitres de leçons et, chapitre par chapitre, chaque nouvelle séance de Practice tient compte de ton taux de réussite. Pour connaître les offres, passe par la page d'accueil : voir nos tarifs. Un entretien blanc face à un professionnel ? OctoFin n'en propose pas : tourne-toi vers un coaching humain.