Cheat sheet : Bridge & valorisation (equity value et EV)
- Guide gratuit
- PDF · 4 pages
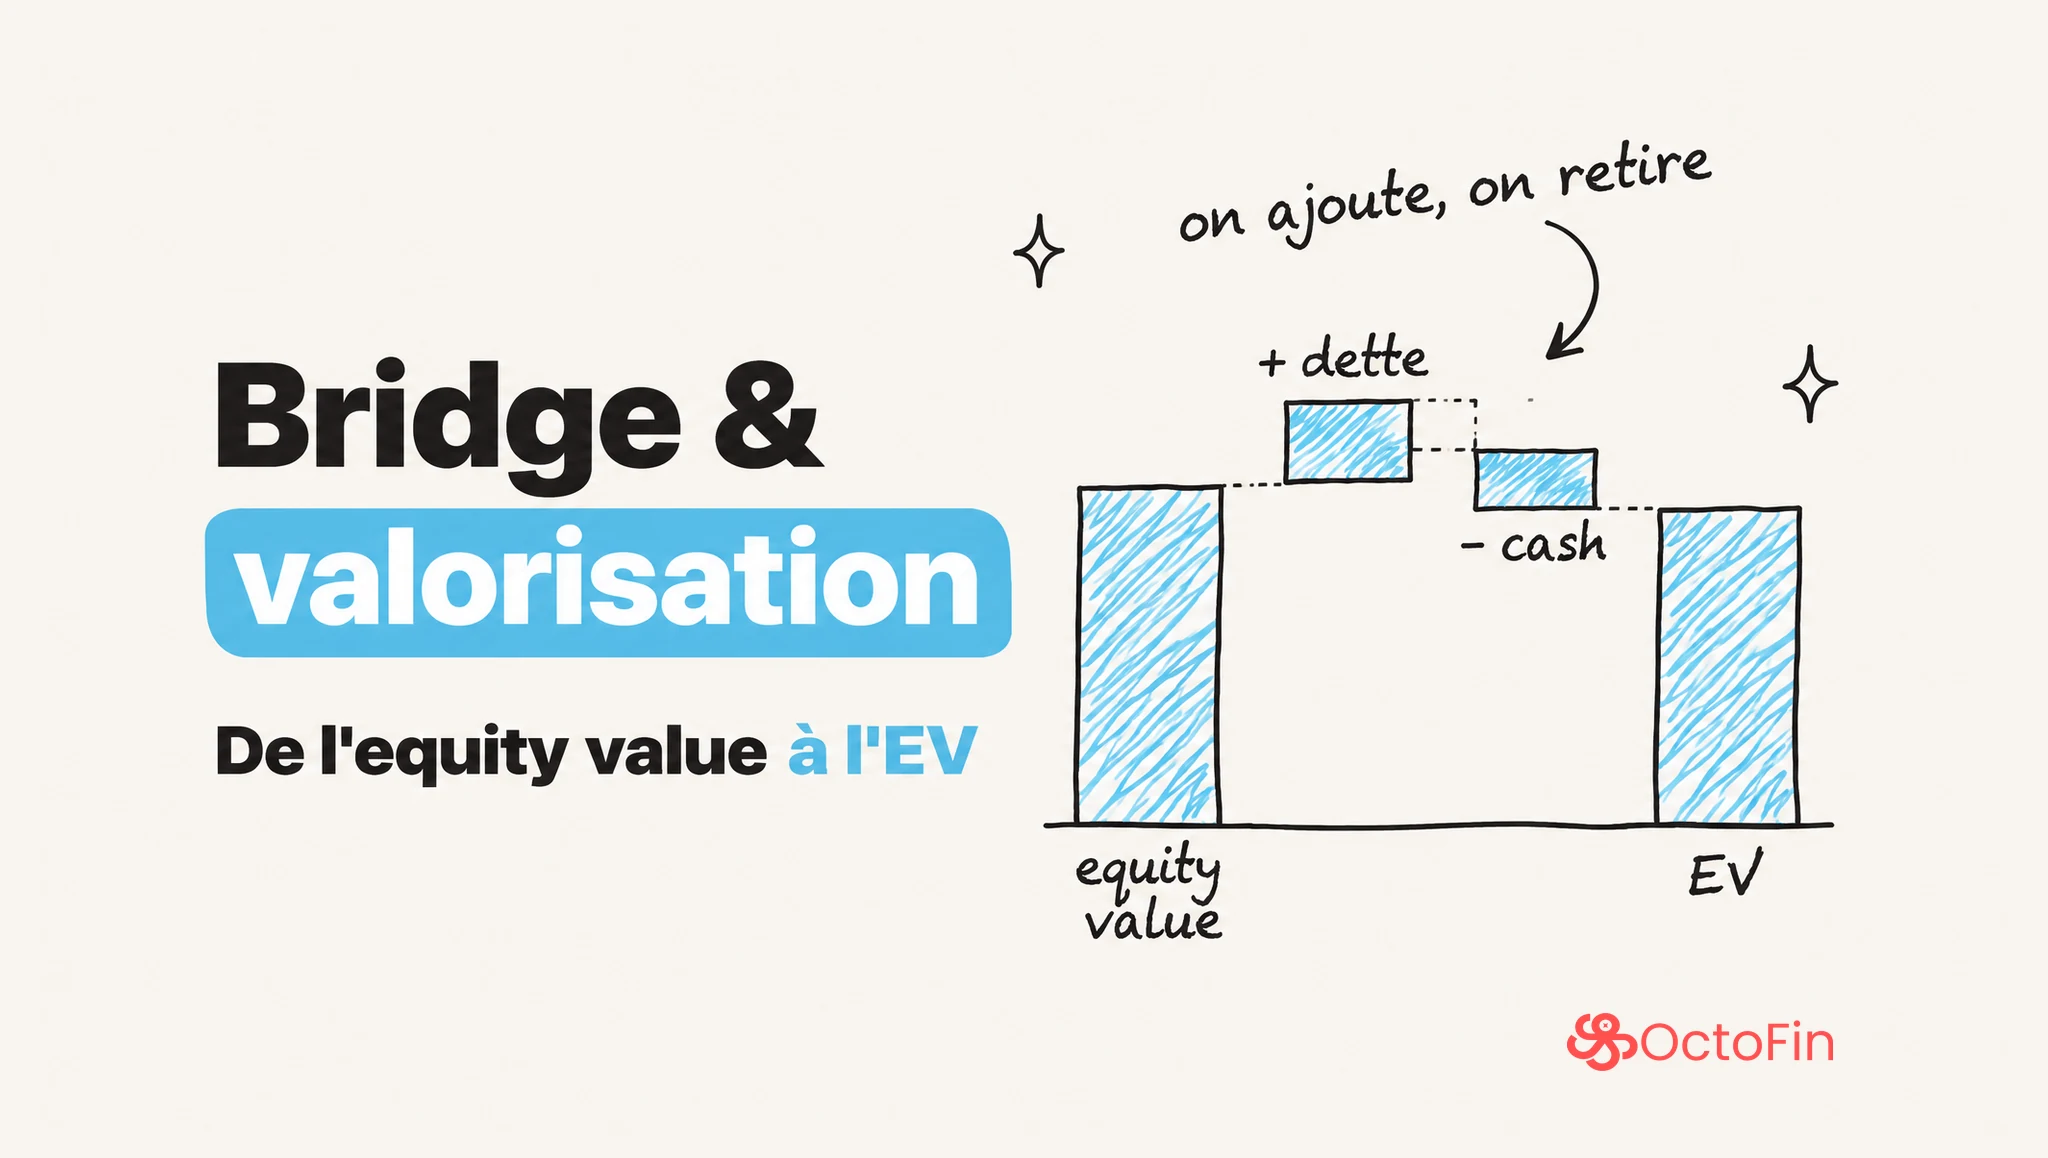
Le passage de l'equity value à l'enterprise value, ajustement par ajustement : dette nette, intérêts minoritaires, actions de préférence, leases et participations, la treasury stock method, l'équation du bridge et les pièges d'entretien.
Aperçu · page 2 sur 4
Le bridge permet de naviguer avec rigueur entre la valeur des capitaux propres (Equity Value) et la valeur économique de l'outil d'exploitation (Enterprise Value).
Ce qu'on ajoute à l'equity value pour retrouver l'EV : la dette financière nette (l'acquéreur refinance la dette mais absorbe le cash disponible), les intérêts minoritaires (l'EBITDA à 100 % inclut la filiale), les actions de préférence (prioritaires sur les actionnaires ordinaires lors de la distribution), les leases IFRS 16 et les engagements de retraite (des engagements financiers certains, non inscrits en dette bancaire).
Ce qu'on retire : les participations mises en équivalence, exclues de l'EBITDA opérationnel, et les actifs non opérationnels (immobilier non exploité, trésorerie bloquée, titres de placement).
Le guide complet
Les 4 pages en PDF, gratuitement : ton adresse e-mail suffit.
En renseignant ton email, tu acceptes de recevoir les ressources demandées et nos communications liées. Voir notre politique de confidentialité.